

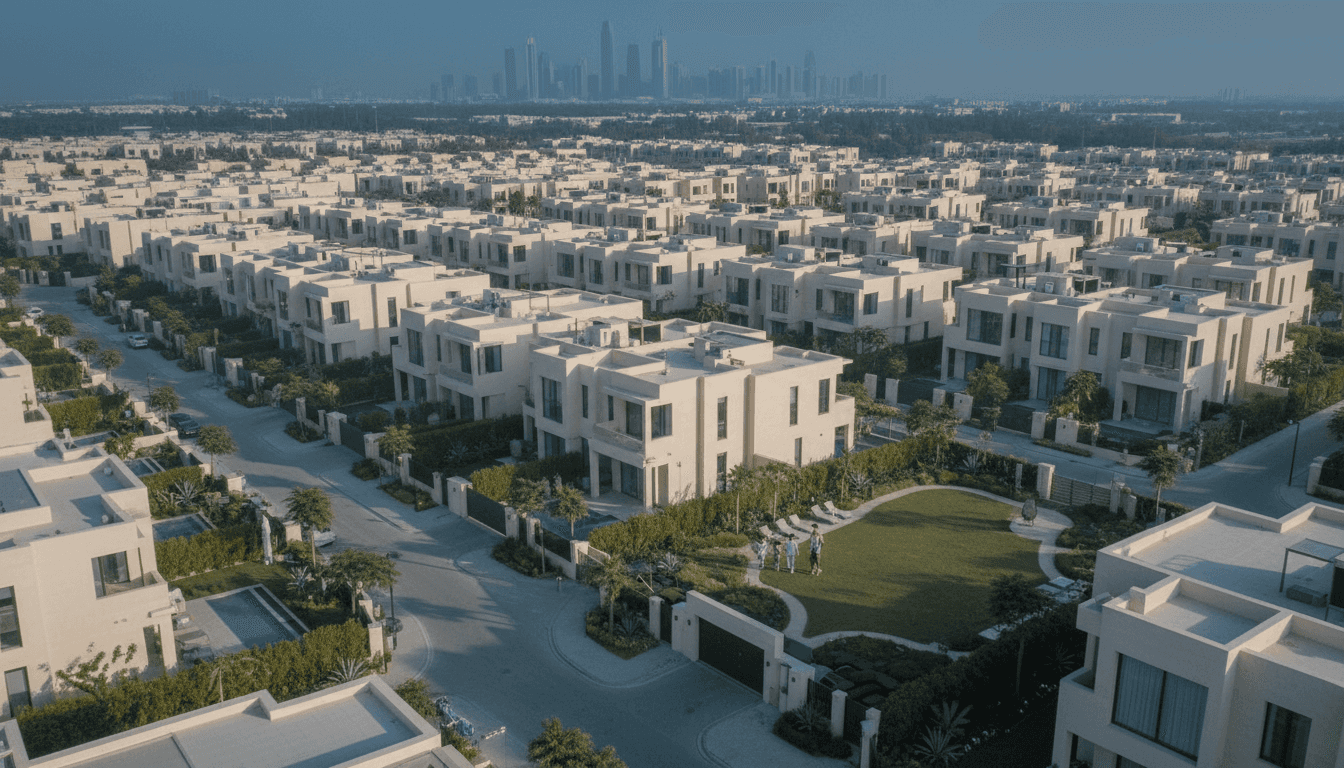
Ang Real Estate ng Dubai: Isang Matatag na Panangga sa Inflation
Sa gitna ng pandaigdigang kawalang-katiyakan sa ekonomiya, ang merkado ng ari-arian sa Dubai ay nag-aalok ng isang natatanging kumbinasyon ng katatagan, paglago, at mga mekanismong nakakabit sa dolyar, na ginagawa itong isang mabisang panangga laban sa inflation para sa mga matalinong mamumuhunan.

Bilang Head of Market Research, madalas kong pag-aralan ang mga global macroeconomic trend at ang epekto nito sa mga desisyon sa pamumuhunan. Sa kasalukuyan, walang isyu na mas malaki kaysa sa pandaigdigang inflation, na unti-unting kumakain sa halaga ng ipon at portfolio ng mga tao sa buong mundo. Sa kontekstong ito, ang tanong para sa mga mamumuhunan ay hindi na lamang kung saan makakahanap ng paglago, kundi kung saan makakahanap ng kaligtasan. Ang merkado ng ari-arian sa Dubai ay lalong nagiging sagot sa tanong na iyon, na nag-aalok ng isang matatag na alternatibo bilang isang pamumuhunan laban sa inflation sa Dubai.
Sa pagsusuring ito, susuriin natin nang malaliman ang mga mekanismo na nagbibigay-daan sa real estate ng Dubai na magsilbing mabisang panangga laban sa inflation. Tatalakayin natin kung paano ang mga partikular na katangian ng merkado ay nagbibigay ng proteksyon sa yaman sa Dubai na mahirap hanapin sa ibang lugar.
Heto ang mga paksang ating tatalakayin:
- Ang mga pangunahing katangian ng merkado ng Dubai na lumalaban sa inflation.
- Paano gumagana ang USD peg ng UAE Dirham bilang isang anchor ng katatagan.
- Ang papel ng kita sa upa (rental yields) sa paglampas sa inflation.
- Capital appreciation bilang pangmatagalang proteksyon sa yaman.
- Paghahambing: Real estate vs. Ibang klase ng assets sa panahon ng inflation.
- Isang detalyadong breakdown ng mga gastos sa pamumuhunan.
- Mga panganib at pagsasaalang-alang: Isang balanseng pananaw.
- Praktikal na hakbang sa paggamit ng real estate bilang asset ng pamumuhunan sa Dubai.
Ang Mga Natatanging Katangian ng Merkado ng Dubai
Upang maunawaan kung bakit epektibo ang real estate ng Dubai bilang isang Dubai real estate inflation hedge, kailangan nating suriin ang mga pundasyon ng ekonomiya at merkado nito. Hindi ito aksidente; ito ay resulta ng mga deliberate na patakaran at likas na katangian ng merkado. Ang una at marahil ang pinakamahalaga ay ang pagiging isang global hub. Ang Dubai ay hindi lamang isang lungsod sa disyerto; ito ay isang pangunahing sentro para sa kalakalan, turismo, at pananalapi, na umaakit ng mga tao at kapital mula sa buong mundo. Ang patuloy na pagdagsa ng mga expat, turista, at kumpanya ay lumilikha ng isang pare-pareho at matatag na demand para sa mga ari-arian, kapwa para sa tirahan at komersyal na paggamit. Ang demand na ito ay hindi nakasalalay sa ekonomiya ng iisang bansa lamang, na nagbibigay dito ng katatagan laban sa mga panrehiyong paghina.
Ang pangalawang mahalagang salik ay ang pro-investment na paninindigan ng gobyerno. Ang mga patakaran tulad ng pagpapakilala ng freehold ownership para sa mga dayuhan noong 2002, ang pagtatatag ng Dubai Land Department (DLD) at Real Estate Regulatory Agency (RERA) para sa transparency at regulasyon, at ang kamakailang mga reporma sa visa, lalo na ang Golden Visa program, ay sama-samang lumikha ng isang kapaligiran kung saan ang mga mamumuhunan ay nakakaramdam ng seguridad. Ang Golden Visa, na nag-aalok ng 10-taong residency para sa isang pamumuhunan sa ari-arian na hindi bababa sa AED 2 milyon, ay isang malakas na insentibo na nag-uugnay sa pangmatagalang pamumuhunan sa ari-arian sa pangmatagalang residency. Tinitiyak nito na ang kapital na pumapasok sa merkado ay hindi lamang para sa mabilisang kita kundi para sa pagtatayo ng buhay sa emirato, na nagdaragdag ng isa pang layer ng katatagan.
Ang ikatlong katangian ay ang supply at demand dynamics na maingat na pinamamahalaan. Bagama't nagkaroon ng mga panahon ng oversupply sa nakaraan, ang mga developer, sa ilalim ng mas mahigpit na gabay mula sa mga awtoridad, ay naging mas disiplinado sa paglulunsad ng mga bagong proyekto. Ang mga master developer tulad ng Emaar Properties at Nakheel ay nagpaplano ng mga komunidad sa loob ng maraming taon, na tinitiyak na ang supply ay tumutugma sa inaasahang paglago ng populasyon at pang-ekonomiyang aktibidad. Sa aking karanasan, ang balanseng diskarte na ito ay pumipigil sa matinding pagbabago-bago ng presyo na nakikita sa ibang mga merkado, na nag-aalok ng mas predictable na landas para sa paglago ng halaga. Ang mga patakaran sa pag-iingat, tulad ng mga limitasyon sa loan-to-value (LTV) na ipinataw ng Central Bank of the UAE, ay pumipigil din sa labis na haka-haka na pinondohan ng utang, na nag-aambag sa pangkalahatang kalusugan ng merkado.
Ang USD Peg: Isang Anchor ng Katatagan
 Itinatampok na proyekto
Ang isa sa mga hindi gaanong napag-uusapan ngunit pinakamahalagang salik na nagbibigay ng seguridad ng ari-arian sa Dubai ay ang currency peg ng UAE Dirham (AED) sa dolyar ng US. Mula noong 1997, ang exchange rate ay naayos sa 1 USD = 3.6725 AED. Sa isang mundo kung saan ang mga currency ay maaaring magbago-bago nang husto batay sa mga desisyon sa patakaran ng sentral na bangko, inflation differentials, at geopolitical na mga kaganapan, ang katatagang ito ay isang napakalaking kalamangan. Para sa isang internasyonal na mamumuhunan, lalo na sa mga nagmumula sa mga bansa na may mas pabagu-bagong currency, ang peg na ito ay nag-aalis ng isang malaking layer ng panganib: ang currency risk.
Kapag namuhunan ka sa real estate sa Dubai, ang halaga ng iyong asset ay epektibong nakakabit sa pinakamalaking reserbang pera sa mundo. Sa mga panahon ng pandaigdigang kawalang-katiyakan, ang mga mamumuhunan ay karaniwang dumadagsa sa mga asset na denominado sa dolyar bilang isang 'safe haven'. Sa pamamagitan ng pamumuhunan sa Dubai, nakikinabang ka sa katatagan na ito nang hindi direktang namumuhunan sa merkado ng US. Ito ay partikular na mahalaga bilang isang pamumuhunan laban sa inflation sa Dubai. Habang ang US Federal Reserve ay nagtataas ng mga rate ng interes upang labanan ang inflation, ito ay karaniwang nagpapalakas sa dolyar. Dahil sa peg, ang AED ay lumalakas din kasama nito, na pinoprotektahan ang internasyonal na purchasing power ng iyong kita sa upa at ang halaga ng iyong ari-arian.
Isaalang-alang ang isang mamumuhunan mula sa Europe o UK. Sa mga nakaraang taon, ang Euro at British Pound ay humina nang malaki laban sa dolyar. Kung ang isang mamumuhunan ay nagmamay-ari ng isang ari-arian sa kanilang sariling bansa, ang halaga ng ari-ariang iyon, kapag isinalin sa dolyar, ay bumaba. Sa kabaligtaran, ang isang taong nagmamay-ari ng ari-arian sa Dubai ay nakita ang halaga ng kanilang asset na nanatiling matatag o kahit na tumaas sa mga terminong iyon. Ang kita sa upa na natatanggap sa AED ay nagpapanatili ng halaga nito kapag na-convert sa humihinang home currency, na epektibong nagpapalakas sa kanilang return. Ito ay isang malakas na mekanismo para sa proteksyon sa yaman sa Dubai na kadalasang hindi napapansin ng mga bagong mamumuhunan ngunit lubos na pinahahalagahan ng mga bihasang global investor na aming nakikipag-ugnayan sa Gaia Living.
“Ang peg ng Dirham sa Dolyar ay hindi lamang isang teknikal na detalye ng pananalapi; ito ang bedrock ng katatagan na nagpoprotekta sa mga pamumuhunan sa ari-arian sa Dubai mula sa pinakamasamang epekto ng currency volatility at pandaigdigang inflation.”
Higit pa rito, ang patakaran sa pananalapi ng UAE ay malapit na sumusunod sa Federal Reserve. Kapag ang Fed ay nagtaas ng mga rate, ang Central Bank of the UAE ay karaniwang sumusunod. Bagama't ito ay maaaring magpataas ng gastos sa paghiram para sa mga mortgage, ito rin ay nagsisilbing isang preno sa domestic inflation, na nagpapanatili ng mga presyo sa loob ng bansa na mas kontrolado kumpara sa ibang mga ekonomiya. Ang disiplinang ito sa patakaran sa pananalapi, na ipinapataw ng peg, ay nagdaragdag ng isa pang layer ng macroeconomic stability. Para sa isang mamumuhunan sa ari-arian, nangangahulugan ito na ang mga gastos sa pagpapatakbo (tulad ng maintenance at utilities) ay malamang na hindi tumaas nang kasing bilis ng sa ibang mga bansa, na pinoprotektahan ang iyong net rental yield.
Kita sa Upa (Rental Yields): Ang Iyong Aktibong Depensa
Kung ang USD peg ay ang passive shield, ang malakas na kita sa upa ay ang iyong aktibong sandata laban sa inflation. Ang real estate ay isa sa iilang klase ng asset na maaaring makabuo ng kita na direktang tumutugon sa inflation. Habang tumataas ang pangkalahatang antas ng presyo, tumataas din ang mga upa. Sa Dubai, ang mekanismong ito ay partikular na malakas dahil sa mataas na baseline rental yields ng merkado. Sa maraming mature na merkado sa buong mundo — tulad ng London, New York, o Hong Kong, ang gross rental yields ay madalas na nahuhulog sa 2-3% na saklaw. Sa Dubai, ang mga mamumuhunan ay regular na nakakakita ng gross yields na 6-8% para sa mga apartment sa mga itinatag na komunidad tulad ng Dubai Marina o Jumeirah Village Circle (JVC), at kung minsan ay mas mataas pa sa mga umuusbong na lugar.
Ang pagkakaiba sa pagitan ng rate ng inflation at ng iyong rental yield ay ang iyong 'real' return. Halimbawa, kung ang global inflation ay nasa 4% at ang iyong net rental yield (pagkatapos ng mga service charge at iba pang gastos) ay 5%, epektibo mong pinapataas ang iyong purchasing power ng 1% bawat taon, habang nagmamay-ari ng isang appreciating asset. Sa mga merkado na may mababang yield, ang parehong 4% na inflation rate ay magreresulta sa isang negatibong real return, na nangangahulugang nawawalan ka ng purchasing power sa kabila ng pagtanggap ng kita sa upa. Ang mataas na kita sa upa sa Dubai ay nagbibigay ng isang mahalagang buffer. Kahit na sa mga panahon ng mas mataas na inflation, ang mga yield sa Dubai ay madalas na sapat na mataas upang mag-alok pa rin ng positibong real return, isang bagay na napakahirap makamit sa fixed income (bonds) o kahit na sa maraming stock market (dividend yields).
Ang mekanismo para sa pagtaas ng upa sa Dubai ay kinokontrol din, na nagbibigay ng predictability para sa parehong mga may-ari at nangungupahan. Ang RERA Rental Increase Calculator, na nakabatay sa average na upa sa isang partikular na lugar para sa isang partikular na uri ng ari-arian, ay tumutukoy kung ang isang may-ari ay maaaring legal na magtaas ng upa sa pag-renew ng kontrata at kung gaano kalaki. Ang index na ito ay tumutugon sa mga kondisyon ng merkado. Kapag tumataas ang demand at upa sa isang lugar, ang index ay nag-a-adjust pataas, na nagpapahintulot sa mga may-ari na makuha ang paglago na iyon sa isang kontroladong paraan. Pinipigilan nito ang mga biglaang pagtaas ng presyo ngunit tinitiyak na ang kita sa upa ay nakakasabay sa mga trend ng merkado sa paglipas ng panahon, na epektibong ginagawa itong isang tool na tumutugon sa inflation. Para sa mga mamumuhunan, ito ay kumakatawan sa isang malinaw, transparent na landas para sa paglago ng kita.
Capital Appreciation: Ang Pangmatagalang Proteksyon sa Yaman
Habang ang kita sa upa ay nagbibigay ng cash flow upang malabanan ang taunang inflation, ang capital appreciation — ang pagtaas ng halaga ng ari-arian mismo, ay kung saan ang tunay na pangmatagalang proteksyon sa yaman sa Dubai ay nangyayari. Ang inflation, sa esensya, ay nangangahulugan na ang bawat dirham ay bumibili ng mas kaunti. Sa paglipas ng panahon, ang halaga ng mga 'hard assets' tulad ng real estate ay may posibilidad na tumaas kasama ng pangkalahatang antas ng presyo. Ang gusali, ang lupa kung saan ito nakatayo, at ang gastos sa pagpapalit nito ay lahat ay tumataas ang presyo, at ang halaga ng merkado ng iyong ari-arian ay sumasalamin dito. Ang pamumuhunan sa real estate ay epektibong pagpapalit ng iyong cash, na nawawalan ng halaga dahil sa inflation, sa isang pisikal na asset na nagpapanatili o nagpapataas ng tunay na halaga nito.
Ang merkado ng Dubai ay nagpakita ng isang matatag na track record ng capital appreciation sa paglipas ng panahon, bagama't ito ay may mga siklo. Ang mga mamumuhunan na bumili sa mga pangunahing lokasyon tulad ng Palm Jumeirah o Downtown Dubai isang dekada na ang nakalipas ay nakakita ng malaking paglago sa halaga ng kanilang mga ari-arian. Ngunit ang potensyal ay hindi limitado sa mga ultra-prime na lugar. Ang mga umuusbong na komunidad, lalo na ang mga binuo ng mga mapagkakatiwalaang master developer, ay nag-aalok ng makabuluhang potensyal para sa paglago. Ang mga lugar tulad ng Dubai Hills Estate, na may mga parke, paaralan, at ospital nito, o ang mga waterfront community tulad ng Emaar Beachfront, ay nakakita ng mabilis na appreciation habang sila ay nagiging mature at ang mga imprastraktura ay nakukumpleto.
Ang susi sa pag-maximize ng capital appreciation bilang isang inflation hedge ay ang pagpili ng tamang ari-arian sa tamang lokasyon. Sa Gaia Living, palagi naming pinapayuhan ang mga kliyente na tumingin sa mga salik na magtutulak ng pangmatagalang demand: kalapitan sa mga business hub, access sa transportasyon (lalo na sa Dubai Metro), kalidad ng mga amenities, reputasyon ng developer, at ang pangkalahatang master plan ng komunidad. Ang isang ari-arian sa isang mahusay na nakaplanong komunidad tulad ng Arabian Ranches na may mga paaralan at retail center ay mas malamang na mapanatili at mapataas ang halaga nito sa paglipas ng panahon kumpara sa isang nakahiwalay na gusali na walang mga amenities. Ang paglago na ito sa halaga ng asset ay ang iyong ultimate defense. Kahit na matapos ang mga taon ng inflation, ang pagbebenta ng ari-arian ay nagbibigay-daan sa iyo na mabawi ang iyong paunang kapital kasama ang lahat ng pinagsama-samang paglago, na epektibong pinoprotektahan ang iyong orihinal na yaman mula sa pagآكل ng inflation.
Paghahambing: Real Estate kumpara sa Ibang mga Assets
Upang lubos na mapahalagahan ang papel ng real estate, kapaki-pakinabang na ihambing ito sa iba pang mga pangunahing klase ng asset sa isang inflationary environment.
- Cash at Bonds: Ito ang mga pinaka-mahina sa inflation. Ang cash sa bangko ay direktang nawawalan ng purchasing power. Ang mga bono, lalo na ang mga may fixed interest rate, ay nagiging hindi kaakit-akit habang tumataas ang inflation at mga rate ng interes, na nagiging sanhi ng pagbaba ng kanilang presyo. Ang real estate, sa kabilang banda, ay isang 'real' asset na ang halaga ay may posibilidad na tumaas kasama ng inflation, at ang kita sa upa ay maaaring iakma pataas.
- Stocks (Equities): Ang mga stock ay maaaring maging isang magandang inflation hedge, ngunit hindi lahat ay pantay-pantay. Ang mga kumpanya na may 'pricing power' — ang kakayahang ipasa ang mas mataas na gastos sa mga customer, ay may posibilidad na magtagumpay. Gayunpaman, ang stock market ay maaaring maging lubhang pabagu-bago at sensitibo sa pagtaas ng rate ng interes, na maaaring maging sanhi ng matalim na pagbaba. Ang real estate ay karaniwang hindi gaanong pabagu-bago. Bukod pa rito, ang pagkakaroon ng pisikal na asset ay nagbibigay ng sikolohikal na kaginhawahan na hindi maibibigay ng mga stock. Ang real estate bilang asset ng pamumuhunan ay nag-aalok ng parehong potensyal na paglago at nasasalat na halaga.
- Ginto at mga Komoditi: Ang ginto ay tradisyonal na itinuturing na isang kanlungan sa panahon ng inflation. Ito ay nagpapanatili ng halaga nito sa paglipas ng panahon. Gayunpaman, ang ginto ay hindi gumagawa ng anumang kita. Ito ay isang purong speculative play sa paggalaw ng presyo. Ang real estate, sa kabilang banda, ay hindi lamang isang tindahan ng halaga; ito ay isang produktibong asset. Nagbibigay ito sa iyo ng regular na kita sa pamamagitan ng upa, na isang malaking kalamangan. Habang hinihintay mo ang capital appreciation, ang iyong ari-arian ay aktibong nagtatrabaho para sa iyo.
Ang isang balanseng portfolio ay dapat isama ang isang halo ng mga asset na ito. Gayunpaman, sa aking pananaw, ang kumbinasyon ng kita sa upa, capital appreciation, at ang katatagan na dulot ng USD peg ay ginagawang partikular na nakakahimok na kaso ang real estate ng Dubai sa kasalukuyang klima. Ito ay nag-aalok ng mga katangian ng parehong paglago (tulad ng mga stock) at kaligtasan (tulad ng mga bono), lahat sa loob ng isang solong, nasasalat na asset.
Isang Detalyadong Breakdown ng Mga Gastos sa Pamumuhunan
Ang pag-unawa sa buong istraktura ng gastos ay mahalaga para sa tumpak na pagkalkula ng iyong mga potensyal na kita at pagtatakda ng mga makatotohanang inaasahan. Ang mga numero sa ibaba ay tipikal para sa isang ready property purchase at nagsisilbing isang mahalagang gabay para sa sinumang nagbabalak na gamitin ang real estate ng Dubai bilang isang inflation hedge. Ang transparency sa mga gastos na ito ay isa sa mga lakas ng merkado ng Dubai, salamat sa malinaw na mga alituntunin mula sa DLD.
Isaalang-alang natin ang isang halimbawang pagbili: isang 1-bedroom apartment sa isang mid-range na komunidad tulad ng Al Furjan na may presyong AED 1,000,000.
Mga Paunang Gastos (Upfront Costs):
- Presyo ng Pagbili: AED 1,000,000
- Dubai Land Department (DLD) Transfer Fee: 4% ng presyo ng pagbili = AED 40,000
- DLD Administrative Fee: Humigit-kumulang AED 4,200 (kasama ang VAT)
- Trustee Registration Fee: AED 4,200 (kasama ang VAT) kung bumibili ng cash, o mas mababa kung may mortgage.
- Agency Fee: 2% ng presyo ng pagbili + 5% VAT = AED 20,000 + AED 1,000 = AED 21,000
- No Objection Certificate (NOC) Fee: Nag-iiba sa bawat developer, karaniwang nasa pagitan ng AED 500 at AED 5,000. Ipagpalagay natin na AED 1,500.
- Kabuuang Paunang Gastos: Humigit-kumulang AED 1,066,900. Mahalagang maglaan ng humigit-kumulang 7-8% sa ibabaw ng presyo ng pagbili para sa lahat ng mga bayarin.
Mga Patuloy na Gastos (Ongoing Costs):
- Service Charges: Ito ang pinakamalaking patuloy na gastos. Sinasaklaw nito ang maintenance ng mga common area, seguridad, swimming pool, gym, atbp. Ang mga ito ay sinisingil bawat square foot bawat taon. Para sa isang 1-bedroom apartment na may sukat na 800 sq. Ft. sa Al Furjan, ang service charges ay maaaring nasa AED 14 bawat sq. Ft.
- _Kalkulasyon:_ 800 sq. Ft. x AED 14/sq. Ft. = AED 11,200 bawat taon.
- DEWA (Dubai Electricity and Water Authority): Babayaran ng nangungupahan.
- Maintenance: Para sa mga isyu sa loob ng apartment, dapat maglaan ang may-ari ng humigit-kumulang 1% ng halaga ng ari-arian bawat taon para sa mga hindi inaasahang pag-aayos. Sa kasong ito, humigit-kumulang AED 10,000 bawat taon.
Pagkalkula ng Net Yield:
- Taunang Kita sa Upa (Gross): Ang isang katulad na apartment ay maaaring magpaupa ng humigit-kumulang AED 80,000 bawat taon.
- Kabuuang Taunang Gastos: AED 11,200 (Service Charges) + AED 10,000 (Maintenance Allowance) = AED 21,200.
- Net na Kita sa Upa: AED 80,000 - AED 21,200 = AED 58,800.
- Net Rental Yield: (Net na Kita / Kabuuang Paunang Gastos) = (AED 58,800 / AED 1,066,900) ≈ 5.5%
Ang 5.5% net yield na ito ay isang makatotohanang real return bago isaalang-alang ang anumang capital appreciation. Kung ang pandaigdigang inflation ay 3-4%, ang iyong pamumuhunan ay hindi lamang pinapanatili ang halaga nito, ngunit lumalago rin sa tunay na mga termino mula sa kita pa lamang.
Mga Panganib at Pagsasaalang-alang: Isang Balanseng Pananaw
Walang pamumuhunan na walang panganib, at ang pagiging tapat tungkol dito ay mahalaga. Bagama't ang kaso para sa real estate ng Dubai bilang isang inflation hedge ay malakas, ang mga matalinong mamumuhunan ay dapat maging maalam sa mga potensyal na hamon. Ang merkado ng real estate ay cyclical. Nagkaroon ng mga panahon ng mabilis na paglago na sinundan ng mga pagwawasto. Bagama't ang kasalukuyang merkado ay nagpapakita ng mga palatandaan ng kapanahunan at katatagan, ang mga nakaraang pagganap ay hindi garantiya ng mga resulta sa hinaharap. Ang mga pandaigdigang pang-ekonomiyang pagkabigla, tulad ng isang malubhang pandaigdigang recession, ay maaaring magpabagal sa paglago ng ekonomiya ng Dubai at makaapekto sa demand para sa ari-arian.
Ang isa pang pagsasaalang-alang ay ang liquidity. Ang real estate ay isang hindi likidong asset. Hindi mo ito maibebenta nang kasing bilis ng isang stock o bono. Ang pagbebenta ng isang ari-arian ay nangangailangan ng oras — mula sa paghahanap ng isang mamimili hanggang sa pagkumpleto ng legal na proseso sa DLD. Ang mga mamumuhunan ay hindi dapat maglaan ng kapital na maaaring kailanganin nila sa maikling panahon sa real estate. Ito ay dapat tingnan bilang isang panggitna hanggang pangmatagalang hawak. Ang mga pagbabago sa regulasyon, bagama't sa pangkalahatan ay positibo sa Dubai, ay palaging isang posibilidad. Ang mga pagbabago sa mga bayarin, mga patakaran sa visa, o mga regulasyon sa pagpaplano ay maaaring makaapekto sa merkado.
Sa wakas, mayroong panganib sa oversupply sa ilang mga segment. Habang ang pangkalahatang merkado ay mas balanse na ngayon, ang ilang mga partikular na lugar o uri ng ari-arian ay maaaring makaranas ng mas mataas na kumpetisyon mula sa mga bagong paglulunsad, na maaaring maglagay ng presyon sa mga presyo ng upa at pagbebenta. Ito ang dahilan kung bakit napakahalaga ng masusing pananaliksik — o 'due diligence'. Ang pag-unawa sa pipeline ng supply sa isang partikular na komunidad at ang pagpili sa mga lokasyon na may matatag at sari-saring demand ay susi sa pagpapagaan ng panganib na ito. Ang pakikipagtulungan sa isang bihasang ahente na may malalim na kaalaman sa micro-market, tulad ng aming koponan sa Gaia Living, ay maaaring maging napakahalaga sa pag-navigate sa mga nuances na ito.
Mga Praktikal na Hakbang sa Pamumuhunan sa Dubai
Kung kumbinsido ka na sa potensyal ng real estate ng Dubai, narito ang isang sunud-sunod na gabay upang simulan ang iyong paglalakbay sa pamumuhunan. Ang proseso ay mas prangka kaysa sa iniisip ng marami, salamat sa mahusay na sistema na itinatag ng mga awtoridad ng Dubai.
1. Tukuyin ang Iyong Badyet at Layunin: Magkano ang handa mong ipuhunan? Ikaw ba ay naghahanap ng pinakamataas na kita sa upa, pangmatagalang capital appreciation, o isang kumbinasyon ng pareho? Ang iyong mga sagot ay tutukoy sa uri ng ari-arian at lokasyon na tama para sa iyo. Tandaan na isama ang 7-8% para sa mga paunang bayarin sa iyong badyet.
2. Pumili ng Tamang Lokasyon at Ari-arian: Ito ang pinakamahalagang hakbang. Magsaliksik ng mga komunidad. Isaalang-alang ang mga salik tulad ng imprastraktura, amenities, kalapitan sa mga business district at paaralan, at reputasyon ng developer. Huwag mag-atubiling mag-browse ng mga ari-arian na ibinebenta sa iba't ibang lugar upang makakuha ng ideya sa mga presyo at opsyon.
3. Makipagtulungan sa isang RERA-Certified Agent: Ang isang propesyonal na ahente ay ang iyong gabay sa merkado. Maaari silang magbigay ng access sa mga listahan, mag-alok ng mga insight sa merkado na hindi mo mahahanap online, at gabayan ka sa proseso ng negosasyon at papeles. Sa Gaia Living, tinitiyak namin na ang aming mga kliyente ay tumatanggap ng payo na nakabatay sa datos upang makagawa ng mga desisyon na may sapat na kaalaman.
4. Mag-sign ng Memorandum of Understanding (MOU): Kapag nakahanap ka na ng ari-arian, ikaw at ang nagbebenta ay pipirma ng isang MOU (kilala rin bilang Form F). Dito nakasaad ang mga tuntunin ng kasunduan. Karaniwan, isang 10% na security deposit cheque ang ibibigay ng mamimili, na hawak ng ahensya hanggang sa paglipat.
5. Kumuha ng No Objection Certificate (NOC): Ang nagbebenta ay kailangang kumuha ng NOC mula sa developer ng ari-arian. Kinukumpirma nito na walang mga natitirang bayarin o service charges sa ari-arian. Ang bayad para dito ay karaniwang binabayaran ng nagbebenta, ngunit maaaring pag-usapan.
6. Kumpletuhin ang Paglipat sa Dubai Land Department (DLD): Ito ang huling hakbang. Ikaw, ang nagbebenta, at ang iyong mga ahente ay magkikita sa isang DLD-approved registration trustee office. Dito mo babayaran ang presyo ng pagbili (sa pamamagitan ng manager's cheque) at lahat ng nauugnay na bayarin sa gobyerno. Kapag nakumpleto na, ililipat ang titulo (Title Deed) sa iyong pangalan, at ikaw na ang opisyal na may-ari ng ari-arian. Ang prosesong ito ay karaniwang tumatagal lamang ng ilang oras at lubos na mahusay.
Ang real estate ng Dubai ay hindi lamang isang lifestyle purchase; ito ay isang sopistikadong tool sa pananalapi. Ang natatanging kumbinasyon ng isang ekonomiyang nakakabit sa dolyar, mataas na kita sa upa na lumalampas sa inflation, at malinaw na mga landas para sa capital appreciation ay ginagawa itong isang napakahusay na pagpipilian para sa mga mamumuhunan na naghahanap na protektahan at palaguin ang kanilang yaman sa isang hindi tiyak na mundo. Ito ay isang nasasalat, produktibong asset sa isa sa mga pinaka-dynamic na lungsod sa mundo.
Sources
- Dubai Land Department (DLD) - Mga Regulasyon at Bayarin - dubailand.gov.ae
- Real Estate Regulatory Agency (RERA) - Calculator ng Upa - dubailand.gov.ae
- Central Bank of the UAE - Mga Patakaran sa Pananalapi at Mga Regulasyon sa Mortgage - centralbank.ae
- The Official Portal of the UAE Government - Impormasyon sa Golden Visa - u.ae
Questions, answered
- Mabisa bang panangga sa inflation ang real estate ng Dubai?
- Oo, ang real estate ng Dubai ay itinuturing na isang mabisang panangga sa inflation. Ito ay dahil sa kumbinasyon ng pagkakakabit ng UAE Dirham sa dolyar ng US, mataas na kita mula sa pagpapaupa (rental yields) na karaniwang lumalagpas sa inflation rates, at ang potensyal para sa capital appreciation.
- Paano nakakatulong ang USD peg ng UAE Dirham laban sa inflation?
- Dahil ang AED ay naka-peg sa USD (1 USD = 3.6725 AED), ang halaga ng iyong pamumuhunan sa ari-arian sa Dubai ay nakatali sa katatagan ng dolyar. Nagbibigay ito ng proteksyon laban sa devaluation ng ibang mga currency, isang karaniwang panganib sa mga panahong may mataas na inflation.
- Ano ang tipikal na kita sa upa (rental yield) sa Dubai?
- Ang gross rental yields sa Dubai ay karaniwang nasa 6% hanggang 8% para sa mga apartment sa mga mature na komunidad, at maaaring mas mataas pa sa ilang mga umuusbong na lugar. Ang mga villa ay karaniwang nag-aalok ng bahagyang mas mababang yields, sa pagitan ng 4% hanggang 6%. Ang mga numerong ito ay mas mataas kaysa sa average sa maraming pangunahing lungsod sa buong mundo.
- Ano ang mga pangunahing bayarin sa pagbili ng ari-arian sa Dubai?
- Ang pangunahing paunang gastos ay ang 4% Dubai Land Department (DLD) transfer fee, isang 2% agency fee (+ 5% VAT), at iba't ibang administrative fees na humigit-kumulang AED 5,000. Ang mga mamimili ay dapat maglaan ng humigit-kumulang 7-8% ng presyo ng pagbili para sa mga bayaring ito.
- Ligtas bang mamuhunan sa off-plan properties sa Dubai?
- Oo, ang pamumuhunan sa off-plan ay naging mas ligtas sa Dubai dahil sa mga regulasyon ng RERA. Ang mga bayad ng mamimili ay idinideposito sa mga government-monitored escrow accounts at inilalabas lamang sa developer kapag naabot na ang mga partikular na yugto ng konstruksyon, na nagbibigay ng mataas na antas ng seguridad sa ari-arian sa Dubai.
- Maaari ba akong makakuha ng visa sa pamamagitan ng pamumuhunan sa ari-arian sa Dubai?
- Oo, ang UAE ay nag-aalok ng mga landas patungo sa residency sa pamamagitan ng pamumuhunan sa ari-arian. Ang isang 10-taong Golden Visa ay maaaring makuha para sa isang pamumuhunan sa ari-arian na nagkakahalaga ng hindi bababa sa AED 2 milyon, na nagbibigay ng pangmatagalang paninirahan para sa iyo at sa iyong pamilya.
Isinasalin ni Maria ang datos ng transaksyon ng DLD, mga supply pipeline, at mga macroeconomic signal sa malinaw na pagtataya kung saan patungo ang merkado ng Dubai. Isinusulat niya ang mga numerong ang karamihan sa mga broker ay nararamdaman lamang.
Mga Kaugnay na Kuwento

Tahanan Bilang Tanggapan: Ang WFH sa Dubai
Alamin ang mga komunidad sa Dubai na perpekto para sa remote work, na nag-aalok ng tamang balanse sa pagitan ng produktibidad at pamumuhay. Mula sa mga tahimik na villa hanggang sa mga apartment na may kumpletong amenities, ito ang gabay mo.

Ang Title Deed sa Dubai: Ang Iyong Katibayan ng Pagmamay-ari
Ang Title Deed ang pinakamahalagang dokumento na nagpapatunay ng iyong legal na pagmamay-ari sa isang ari-arian sa Dubai. Alamin kung bakit ito ang pundasyon ng iyong investment at paano ito makukuha.

Kita sa Renta sa Dubai: Pagtutugma ng Property at Tenant
Bilang isang may-ari ng property sa Dubai, ang pag-unawa sa iyong target na tenant ay hindi lang marketing—ito ang pundasyon ng iyong rental strategy kita. Tuklasin kung paano i-maximize ang iyong kita sa pamamagitan ng pag-angkop ng iyong property sa tamang demograpiko.
Mga Echoes, sa iyong inbox
Isang seryosong email bawat buwan. Kaalaman sa merkado, mga bagong launch, walang spam.