

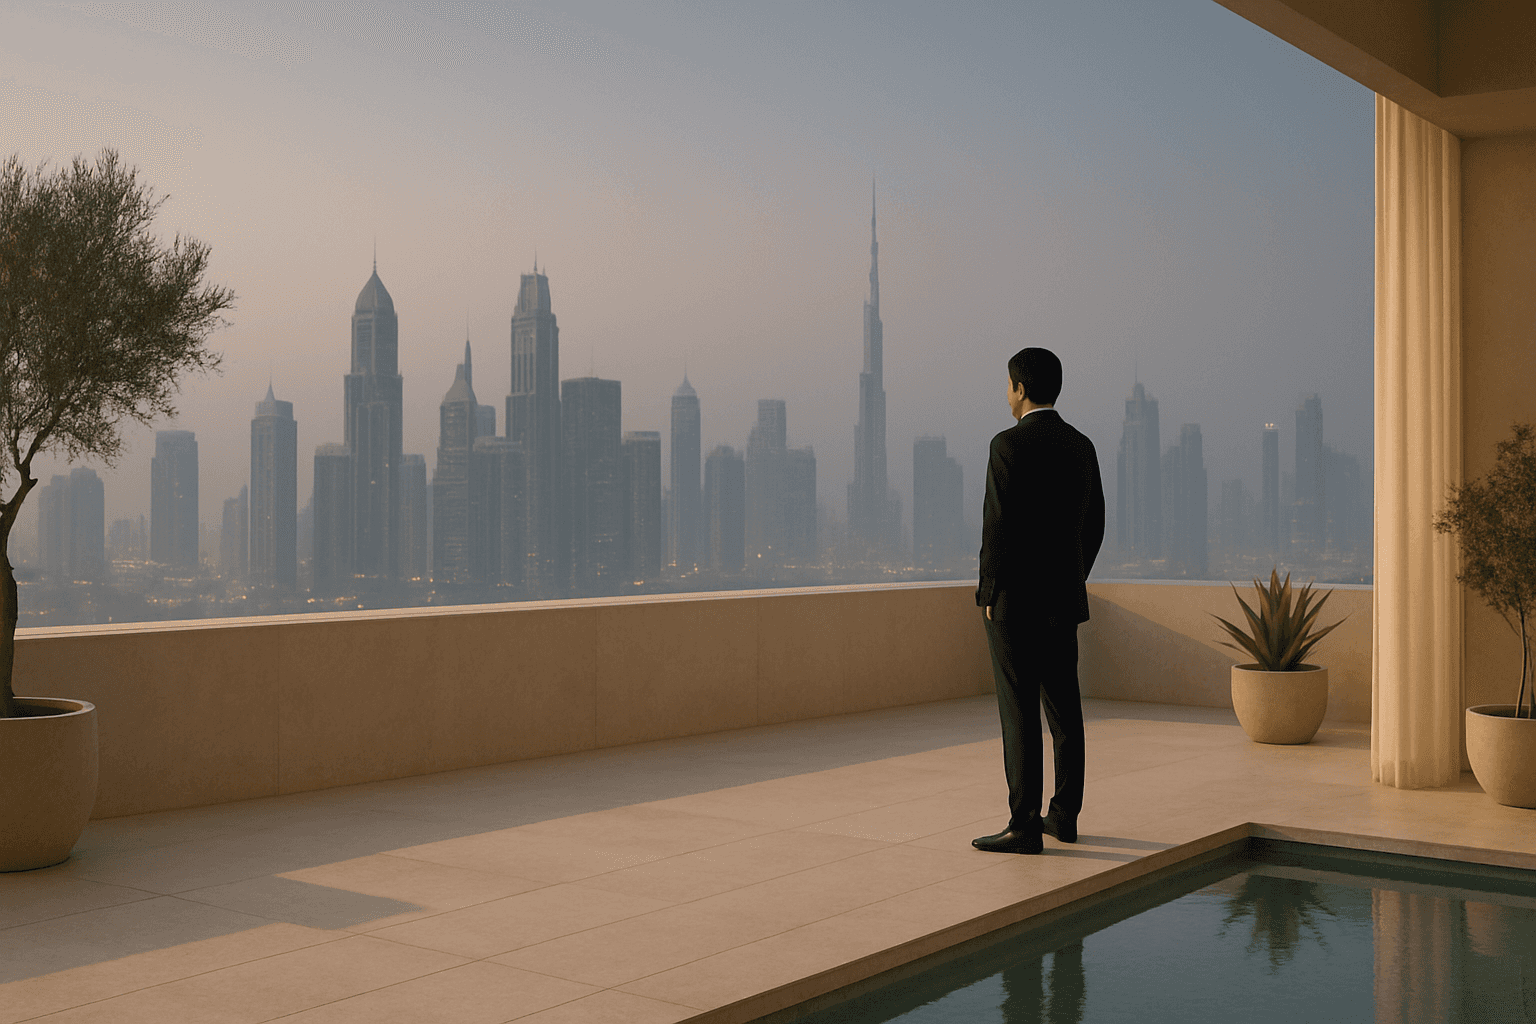
ドバイ不動産:世界経済と原油価格がもたらす需要シフト
世界経済の景気後退懸念と不安定な原油価格。これら二つの強力な外部経済シグナルが、ドバイの不動産市場にどのような影響を及ぼすのか。多くの投資家が固唾をのんで見守っています。私の分析では、これらの要因は市場全体を一方向に動かすのではなく、投資家の出身地、資産クラス、そして価格帯によって、需要のシフト、すなわち「投資フローの再編」を引き起こすと考えています。…

世界経済の景気後退懸念と不安定な原油価格。これら二つの強力な外部経済シグナルが、ドバイの不動産市場にどのような影響を及ぼすのか。多くの投資家が固唾をのんで見守っています。私の分析では、これらの要因は市場全体を一方向に動かすのではなく、投資家の出身地、資産クラス、そして価格帯によって、需要のシフト、すなわち「投資フローの再編」を引き起こすと考えています。
本稿では、以下の点について深く掘り下げていきます。
- 原油価格とドバイ不動産の歴史的相関関係のメカニズム
- 世界経済の減速がドバイに与える「二重の影響」
- 投資家プロファイルの変容と、それが意味すること
- 注目すべきセグメント:アフォーダブル・ラグジュアリーとプライム市場の分岐
- 2026年以降の市場を読み解くための定量的・定性的シグナル
原油価格とドバイ不動産:切っても切れない関係の再検証
まず、最も古典的かつ強力な相関関係から見ていきましょう。それは「原油価格と不動産ドバイ」市場の連動性です。歴史的に、原油価格の上昇はドバイ、ひいては湾岸協力会議(GCC)諸国全体の経済的センチメントを劇的に改善させてきました。このメカニズムは単純明快です。原油・ガス収入はGCC諸国政府の歳入の根幹をなしており、原油高は政府の財政黒字を拡大させます。その結果、域内での大規模なインフラ投資が活発化し、公務員の給与増やボーナス支給といった形で民間の可処分所得も増加します。この潤沢な流動性、いわゆる「ペトロダラー」が向かう先の一つが、GCCの商業・金融ハブであるドバイの不動産市場なのです。
具体的に見てみましょう。原油価格が1バレルあたり80ドルを超えて安定すると、サウジアラビア、クウェート、カタール、UAE国内(特にアブダビ)の政府系ファンド(SWF)や富裕層ファミリーオフィスの投資意欲が顕著に高まります。彼らは自国市場だけでなく、より流動性が高く、生活の質も高いドバイの不動産をポートフォリオに組み入れることを好みます。特に、パーム・ジュメイラのシグネチャーヴィラ、ジュメイラ・ベイのような超高級物件、あるいはビジネス・ベイのペントハウスなど、数千万ディルハム級のプライムアセットが最初の投資対象となることが多いです。これは、単なる値上がり益を狙う投機ではなく、資産保全とステータスを目的とした長期保有の傾向が強いのが特徴です。
この資本流入は、川上から川下へと影響を及ぼします。まずプライム市場の価格が上昇し、それが市場全体の期待値を引き上げます。開発業者は強気になり、エマール(Emaar)やナキール(Nakheel)といった大手は、より野心的なプロジェクト、例えばドバイ・クリーク・ハーバーやドバイ・アイランドでの大型開発を加速させます。この開発活動が建設業や関連サービス業を潤し、雇用を創出。その結果、労働者やミドルクラス向けの賃貸需要が高まり、JVC(ジュメイラ・ビレッジ・サークル)やアル・フルジャンといったエリアの賃料や販売価格も追随して上昇するという好循環が生まれます。つまり、原油価格は単なる経済指標ではなく、ドバイ不動産市場全体のセンチメントを左右する「起爆剤」としての役割を担っているのです。
しかし、この相関関係は絶対的なものではないことも理解しておく必要があります。2014年後半からの原油価格の暴落時、ドバイ不動産市場も調整局面に入りました。しかし、2020年以降の市場回復は、原油価格の回復と歩調を合わせつつも、それだけでは説明できない要因、すなわちドバイ経済の多角化と「安全な避難先」としての地位確立が大きく寄与しています。したがって、2026年を見据えた不動産需要予測ドバイを考える上では、原油価格を重要な変数としつつも、それ以外の要因との相互作用を分析することが不可欠です。原油価格が60ドル台に下落すればGCCからの投資は鈍化するでしょう。逆に100ドルを超える状況が続けば、プライム市場は過熱感さえ帯びる可能性があります。投資家は、この価格水準を重要な先行指標として常に注視すべきです。
世界経済の減速がドバイに与える「二重の影響」
 注目のプロジェクト
次に、世界経済影響ドバイ不動産というテーマに焦点を当てます。欧米や中国で景気後退懸念が高まると、直感的にはドバイのような開放経済は大きな打撃を受けると考えがちです。確かに、その側面は存在します。しかし、私の分析では、ドバイは世界経済の減速から「二重の影響」を受ける、非常にユニークな立場にあると考えています。
第一に、ネガティブな影響です。世界経済の減速は、ドバイの主要な貿易相手国の需要を減退させ、観光業や物流業に直接的な打撃を与えます。例えば、欧州からの観光客が減れば、短期賃貸物件の稼働率や宿泊単価は下落します。これはドバイ・マリーナやダウンタウン・ドバイのホリデーホーム市場に直接影響します。また、世界的なサプライチェーンの混乱や輸送コストの増大は、建設資材の価格を高騰させ、オフプランプロジェクトの工期遅延やコスト増のリスクを高めます。これは、開発業者の利益率を圧迫し、新規プロジェクトの立ち上げを慎重にさせる要因となり得ます。さらに、グローバル企業の多くがコスト削減のために人員整理や海外拠点の縮小に踏み切れば、ドバイのオフィス市場や駐在員向けの高級賃貸住宅の需要も減速する可能性があります。
しかし、第二に、ポジティブな影響、すなわち「安全な避難先(Safe Haven)」としての需要増が同時に発生します。これは近年のドバイ市場を理解する上で極めて重要なダイナミクスです。地政学的リスクの高まりや、欧米諸国での高インフレ、増税、金融市場の不安定化などを背景に、世界中の富裕層(HNWIs - High-Net-Worth Individuals)は、資産を保全し、安定したリターンを得られる場所を血眼で探しています。ここでドバイの持つ魅力が際立ちます。米ドルにペッグされた安定通貨、非課税(所得税・キャピタルゲイン税なし)、ビジネスフレンドリーな規制、そして何よりも政治的な安定性と安全性。これらは、不確実な世界において非常に価値のある「資産」です。
“ドバイはもはや単なる景気循環の一部ではありません。世界的な混乱や不確実性が高まるほど、その「安全な避難先」としての価値が相対的に上昇し、グローバルな資本を引き寄せる磁石となるのです。”
この結果、欧州、ロシア、さらにはアジアの富裕層が、自国通貨の下落や資産凍結のリスクを回避するため、積極的にドバイ投資フローを形成します。彼らの多くは、単に不動産を購入するだけでなく、家族と共に移住し、ドバイに事業拠点を設立します。200万AED以上の不動産購入で取得可能な10年間のゴールデンビザ制度は、この流れを強力に後押ししています。この種の需要は、一般的な景気循環とは異なる論理で動きます。彼らにとってドバイ不動産は、投機対象ではなく、生活の基盤であり、資産の安全な隠れ家です。そのため、多少の価格変動には動じず、むしろ市場が調整局面にあれば「買い時」と捉えることさえあります。この「質」の高い需要が、世界経済の逆風に対する強力な防波堤として機能しているのです。したがって、世界経済の減速は、ドバイ不動産市場から需要を奪う一方で、別の場所から新たな需要を呼び込むという、複雑な影響をもたらすことを理解する必要があります。
投資家プロファイルの変容:エンドユーザーと機関投資家の台頭
原油価格の動向と世界経済の情勢は、ドバイ不動産市場に参加するプレイヤーの顔ぶれ、すなわち投資家プロファイルにも大きな変化をもたらしています。かつてのドバイ市場は、短期的な値上がり益を狙う個人投機家が大きな割合を占める時期もありましたが、現在の市場はより成熟し、多様化しています。特に、エンドユーザー(自己居住者)と機関投資家の存在感が増している点は、市場の安定性を考える上で非常に重要です。
まず、エンドユーザーの増加です。これは、前述のゴールデンビザ制度の成功と、ドバイが提供する生活の質の高さに起因します。世界トップクラスの教育機関、医療施設、そして比類なき安全性。これらは、子供を持つファミリー層にとって大きな魅力です。パンデミックを経てリモートワークが普及したことも、世界中のプロフェッショナルがドバイを居住地として選ぶ追い風となりました。彼らは投機家とは異なり、長期的な視点で住まいを探します。コミュニティの質、学校へのアクセス、緑地の多さなどを重視するため、アラビアン・ランチェスやソブハ・ハートランド、メイダンといったヴィラやタウンハウス中心のコミュニティで安定した需要を生み出しています。このエンドユーザー主導の需要は、価格の乱高下を抑え、市場に強固な「底」を形成する役割を果たします。
次に、機関投資家の本格参入です。近年、ドバイはREIT(不動産投資信託)や大規模なファミリーオフィス、さらには年金基金といった機関投資家にとって、魅力的な投資先として認識され始めています。彼らが注目するのは、個別のヴィラやアパートメントではなく、一棟全てのアパートメントビル、商業施設、あるいは大規模な賃貸住宅ポートフォリオです。彼らの投資判断は、個人の感情や短期的な市場の噂に左右されることはありません。重視されるのは、長期にわたる安定したキャッシュフロー、すなわち賃料収入です。彼らは精緻なデューデリジェンスを行い、利回り(Yield)、稼働率(Occupancy Rate)、管理コストなどを厳密に分析します。機関投資家の参入は、市場に透明性と規律をもたらします。彼らが求めるデータ開示や契約の標準化は、市場全体の健全性を高める効果があります。また、彼らが大規模な賃貸用物件(Build-to-Rent)を開発・保有することで、賃貸市場の供給が安定し、急激な賃料高騰を抑制する効果も期待できます。
この投資家プロファイルの変容は、ドバイ投資フローの「質」が向上していることを示唆しています。短期的な投機資金の比率が下がり、長期的な実需と安定した収益を求める資金の比率が上がることで、市場は外部からのショックに対してより強靭になります。私たちGaia Livingが販売用不動産をお探しのお客様にご案内する際も、そのエリアがエンドユーザーに人気があるか、あるいは将来的に機関投資家が関心を持つ可能性があるか、といった視点を加えるようにしています。例えば、以下のようなチェックリストは、物件の長期的な価値を判断する上で役立ちます。
- コミュニティの成熟度: 学校、スーパー、クリニックなどが揃っているか?
- 公共交通機関へのアクセス: メトロやバス路線への接続は良いか?
- サービスチャージ: 管理費は適正な水準か?(一般的にアパートで年間15~25 AED/sqft、ヴィラで3~6 AED/sqftが目安)
- 開発業者の実績: プロジェクトを計画通りに完成させ、質の高い管理を提供してきたか?
- 賃貸需要の安定性: 周辺エリアの賃貸稼働率は高いか?
これらの要素は、短期的な投機家は見過ごしがちですが、エンドユーザーや機関投資家にとっては決定的に重要な判断材料であり、今後の市場の安定性を占う上での鍵となります。
価格帯による市場の分岐:アフォーダブルとプライムの二極化
世界経済の不確実性と投資家プロファイルの多様化は、ドバイ不動産市場内で価格帯による明確な分岐、すなわち二極化を促進しています。市場全体が均一に動くのではなく、「アフォーダブル・ラグジュアリー」セグメントと「プライム/スーパープライム」セグメントが、それぞれ異なる需要層に支えられ、異なる動きを見せるようになっています。投資家は、自分のリスク許容度と投資戦略に合わせて、どちらのセグメントに焦点を当てるかを慎重に判断する必要があります。
まず、「プライム/スーパープライム」市場。これは、前述の通り、世界的な富裕層の「安全な避難先」としての需要に強く支えられています。対象となるのは、パーム・ジュメイラの先端にあるヴィラ、エマール・ビーチフロントのペントハウス、あるいは[ブルガリ・リゾート&レジデンス]のあるジュメイラ・ベイといった、代替不可能なロケーションにある象徴的な物件です。これらの価格は、一般的な経済指標とはある程度デカップリング(分離)して動く傾向があります。世界的な地政学リスクが高まったり、欧州で富裕層への課税が強化されたりすると、むしろ需要が増加することさえあります。このセグメントの購入者は、住宅ローンをほとんど利用せず、キャッシュでの取引が主流です。したがって、FRBの金利引き上げのような金融引き締め策の影響も比較的軽微です。しかし、この市場は流動性が低く、買い手も限られるため、売却には時間がかかる可能性があります。また、価格はすでに高水準にあるため、短期的なキャピタルゲインを狙うのは容易ではありません。これは、資産保全を最優先する超富裕層向けのニッチな市場と考えるべきです。例えば、3,000万AEDのヴィラを購入する場合、取引コストだけでも相当な額になります。
プライム物件購入時の初期費用概算(3,000万AEDの物件の場合):
- 物件価格: AED 30,000,000
- ドバイ土地局(DLD)登録料: AED 1,200,000 (価格の4%)
- 不動産仲介手数料: AED 600,000 (価格の2% + 5% VAT)
- 登録受託者手数料: AED 4,200 (約AED 4,000 + 5% VAT)
- NOC(無異議証明書)発行手数料: AED 500 - 5,000 (開発業者により異なる)
- 合計初期費用(概算): 約 AED 31,809,200
一方、「アフォーダブル」または「アフォーダブル・ラグジュアリー」と呼ばれるセグメントは、全く異なるダイナミクスで動きます。これは、ドバイに居住する中間層のプロフェッショナル、若いファミリー、そして初めて不動産を購入する人々を主なターゲットとしています。エリアで言えば、JVC、アージャン、ドバイ・サイエンス・パークなどがこれに該当します。このセグメントの価格は、1ベッドルームで70万~120万AED、2ベッドルームで120万~200万AED程度が中心です。こちらの需要は、ドバイ経済のファンダメンタルズ、つまり雇用創出、人口増加、そして金利動向に大きく左右されます。購入者の多くは住宅ローンを利用するため、金利の上昇は直接的に購買力を低下させます。しかし、このセグメントには、堅固な賃貸需要という強力な下支えがあります。家賃を払い続けるよりも購入した方が経済的だと考える層が常に存在するため、価格が一定水準以下に下がることは考えにくいです。特に、ビンガッティ(Binghatti)や[ダンユーブ・プロパティーズ]のような開発業者が提供する、手頃な価格帯で質の高いアメニティを備えたオフプラン物件は、常に高い人気を誇ります。このセグメントは、プライム市場ほどの爆発的な価格上昇は期待しにくいものの、安定した賃貸利回り(グロスで6~8%程度)と、ドバイの人口増加に伴う長期的な資産価値の上昇が見込める、より多くの投資家にとってアクセスしやすい市場と言えるでしょう。
2026年への航海図:投資家が注目すべきシグナル
では、これまでの分析を踏まえ、2026年以降のドバイ不動産市場という大海原を航海するために、私たちはどのような羅針盤と海図、すなわち外部経済シグナルに注目すべきでしょうか。私の見解では、以下の定量的・定性的なシグナルを組み合わせ、総合的に判断することが極めて重要です。
まず、最も重要な定量的シグナルは3つあります。
1. ブレント原油価格: 月次平均でモニターし、80ドル以上で推移しているか、それ以下に落ち込んでいるかを確認します。85ドルを超える水準が続けば、GCCからの資本流入が加速し、プライム市場が活況を呈するサインと見なせます。逆に70ドルを割り込むようだと、市場全体のセンチメントが冷え込む前兆となります。
2. 米連邦準備制度理事会(FRB)の政策金利: UAEディルハムは米ドルにペッグしているため、FRBの金利はそのままUAEの銀行の貸出金利に反映されます。金利の引き下げ局面は、住宅ローン利用者の負担を軽減し、特にアフォーダブル市場の需要を刺激します。逆に、利上げが続けば、購買力が削がれ、市場の調整圧力が高まります。中央銀行の発表を注視することが不可欠です (Central Bank of the UAE のデータ参照)。
3. ドバイの人口増加率: ドバイ統計センター (Dubai Statistics Center) が発表する公式な人口統計は、不動産需要の根源的なドライバーです。年間3~5%の安定した人口増加が続けば、住宅需要は堅調に推移すると考えられます。特に、新規の居住ビザ発給数は、将来の住宅需要を予測する先行指標として有効です。
次に、市場の「体温」を測るための定性的なシグナルも同様に重要です。これらは数字には表れにくいですが、現場の感覚として非常に価値のある情報です。
- 大手開発業者の支払い計画(Payment Plan): エマールや[ダマック]といったリーディングカンパニーが、オフプランプロジェクトに対してどのような支払い計画を提示しているかに注目します。市場が強気の時は、引き渡しまでの支払い比率が高く(例:60/40)、弱気の時は、引き渡し後の分割払い(Post-Handover Payment Plan)の期間が長くなる傾向があります(例:20/80で、残りの80%を引き渡し後5年で支払うなど)。これは、開発業者が認識する市場リスクを反映するバロメーターです。
- レンタル市場の空室率とインセンティブ: 主要なコミュニティの賃貸物件の空室率と、家主が提供するインセンティブ(例:1ヶ月フリーレント、複数回小切手払い可など)を観察します。インセンティブが減少し、空室期間が短くなっていれば、賃貸需要が逼迫しており、やがて販売価格にも上昇圧力がかかるサインです。逆に、インセンティブが増えれば、供給過剰の兆候かもしれません。
- 新規プロジェクトのローンチ数と完売速度: ドバイ土地局(DLD)のデータや、私たちのような不動産仲介業者が得る情報から、月々の新規オフプランプロジェクトの数と、その完売までのスピードを追跡します。特に質の高いプロジェクトが数時間から数日で完売するような状況は、市場に強い買い意欲があることを示していますが、過熱のサインでもあるため注意が必要です。
これらのシグナルを総合的に分析することで、投資家は、メディアのヘッドラインに一喜一憂することなく、より客観的で冷静な投資判断を下すことができるようになります。ドバイ不動産市場は、もはや原油価格だけで動く単純な市場ではありません。グローバルな資本の動き、地域経済のファンダメンタルズ、そして政府の戦略的な政策が複雑に絡み合った、多層的な市場へと進化しているのです。
世界経済の不確実性は、ドバイ不動産市場にとって脅威であると同時に、その「安全な避難先」としての地位を際立たせる好機でもあります。今後の需要は、原油価格に支えられるGCCからの富裕層と、世界的な安定を求めて移住するエンドユーザーという二つの強力な柱によって牽引されるでしょう。投資の成否は、これらのマクロな潮流を理解し、自分の目標に合った価格帯とロケーションを的確に選択できるかにかかっています。
Sources
- Dubai Land Department (DLD): https://dubailand.gov.ae/
- Dubai Statistics Center: https://www.dsc.gov.ae/
- Central Bank of the UAE: https://www.centralbank.ae/
- UAE Government Portal: https://u.ae/
Questions, answered
- 原油価格が上がると、ドバイの不動産価格も上がりますか?
- はい、歴史的に強い相関関係があります。原油価格の上昇はGCC諸国の財政を潤し、その余剰資本がドバイ不動産市場へ流入する傾向が強いです。これにより、特に高級物件の需要と価格が押し上げられます。
- 世界経済が景気後退に陥ると、ドバイ不動産市場は打撃を受けますか?
- 影響は受けますが、限定的になる可能性があります。ドバイは世界中の資本の「安全な避難先」と見なされるため、欧米の景気後退時には逆に富裕層の資金が流入することもあります。ただし、一般層向けの市場や観光客需要は減速するリスクがあります。
- ドバイ不動産投資で最も注意すべき外部経済シグナルは何ですか?
- 主に3つあります。ブレント原油価格の動向、米連邦準備制度理事会(FRB)の金利政策(UAEディルハムは米ドルにペッグしているため)、そして欧州やアジアの主要国の経済成長率です。これらの指標は、ドバイへの資本の流れを大きく左右します。
- 2026年以降、ドバイのどの地域の不動産が有望ですか?
- 富裕層向けの確立されたエリア、例えばパーム・ジュメイラやエマール・ビーチフロントは引き続き堅調でしょう。一方で、インフラ整備が進む新興エリア、例えばドバイ・クリーク・ハーバーやパーム・ジェベル・アリなどは、長期的な成長ポテンシャルを秘めています。
- ドバイへの投資フローは、どの国から最も多いですか?
- 伝統的にインド、英国、ロシア、そしてサウジアラビアなどのGCC諸国が上位を占めています。近年は、経済の安定性を求めて欧州(特にドイツ、フランス)や中国からの投資も増加傾向にあり、投資家の出身国は多様化しています。
- ドバイのゴールデンビザは、不動産需要にどう影響していますか?
- 非常に大きなプラスの影響を与えています。200万AED以上の不動産購入で10年間の居住ビザが取得できるため、単なる投資先としてだけでなく、長期的な居住や事業の拠点としてドバイを選ぶ動機付けになっています。これにより、市場の底堅さが一層増しています。
ドバイ土地局(DLD)の取引データ、供給パイプライン、マクロ経済シグナルを分析し、ドバイ市場の動向を明確に示します。多くのブローカーが肌で感じる数字の裏にある真実を解き明かします。
関連記事

ドバイ・クリーク・ハーバー新計画:未来の投資機会を探る
ドバイ・クリーク・ハーバーの最新マスタープランが公開されました。本記事では、この巨大開発が居住者と投資家にとって何を意味するのかを、吉田聡太が専門家の視点で徹底解説します。

ドバイ不動産購入前の徹底チェックガイド
ドバイの不動産購入で後悔しないために、物件検査(デューデリジェンス)は不可欠です。この記事では、新築・中古物件それぞれの専門的なチェックリストと、隠れた問題を見抜くための具体的な注意点を解説します。

ドバイ不動産保険とネット利回り:見落とされがちなコストを徹底解説
ドバイの不動産投資で高利回りを謳う広告は多いですが、家主保険などの隠れたコストが実質リターンをどう変えるのか。私の分析では、このコストを無視すると、年間0.3%から0.5%も利回りがずれる可能性があります。
受信トレイへのメッセージ
月に一度、厳選されたメールをお届けします。市場分析、新規物件情報、スパムなし。