

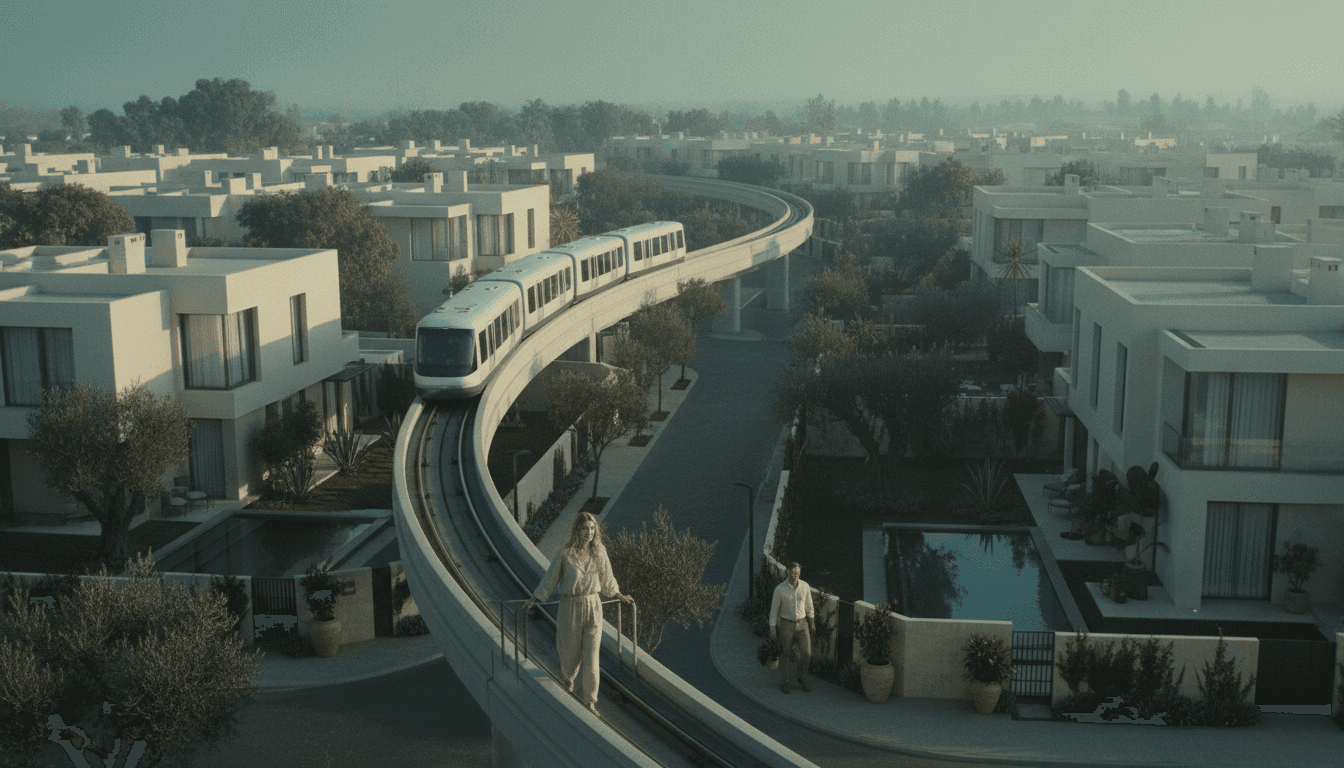
Эффект Метро: Как транспорт формирует микрорынки Дубая
Расширение сети метрополитена Дубая не просто улучшает транспортную доступность; оно активно перекраивает карту недвижимости, создавая новые точки роста и инвестиционные возможности. Анализирую, как инфраструктура формирует локальные рынки и где искать потенциал.

В Дубае транспортная инфраструктура — это не просто артерии для перемещения людей. Это каркас, на котором строится городская ткань и, как следствие, рынок недвижимости. В своей работе я постоянно сталкиваюсь с тем, как один анонс о новой ветке метро или автобусном маршруте способен запустить цепную реакцию, которая в конечном счете определяет стоимость квадратного метра в том или ином районе. Расширение транспортной сети в Дубае, это главный катализатор формирования локальных микрорынков, каждый со своей динамикой цен, профилем арендатора и инвестиционным потенциалом.
В этом аналитическом материале мы подробно разберем этот механизм. Моя цель — показать, как именно транспортные проекты влияют на стоимость и привлекательность недвижимости, и дать практические инструменты для оценки таких возможностей.
Что мы рассмотрим:
- Исторический контекст: как предыдущие расширения метро повлияли на цены.
- Проект Blue Line: детальный анализ влияния будущей ветки на конкретные районы.
- Количественная оценка «эффекта метро»: насколько реально дорожает недвижимость.
- Профиль покупателя и арендатора: кто и почему готов платить больше за транспортную доступность.
- За пределами метро: влияние других видов транспорта.
- Стратегии для инвестора: как использовать транспортные тренды для принятия решений.
- Практический пример: расчет полной стоимости инвестиции.
- Риски и подводные камни, которые необходимо учитывать.
Исторический прецедент: Уроки Красной и Зеленой веток и Route 2020
Чтобы понять будущее, необходимо сначала проанализировать прошлое. Запуск первых веток дубайского метрополитена — Красной в 2009 году и Зеленой в 2011, стал первым масштабным экспериментом, продемонстрировавшим связь между транспортной инфраструктурой и стоимостью недвижимости. До этого момента Дубай был преимущественно автомобильным городом. Метро предложило альтернативу, и рынок отреагировал почти мгновенно. Районы, через которые прошли первые ветки, такие как Dubai Marina, Jumeirah Lakes Towers (JLT), Business Bay и Deira, получили мощный импульс к развитию. Премиальность расположения стала измеряться не только близостью к морю или деловым центрам, но и минутами ходьбы до станции метро. В своей аналитической практике мы в Gaia Living наблюдали, как в этих районах начал формироваться четкий ценовой градиент: объекты в радиусе 500-800 метров от станций стабильно оценивались и сдавались в аренду на 10-15% дороже, чем аналогичные по качеству, но расположенные в 1.5-2 километрах.
Этот эффект не был одномоментным. Он развивался по мере того, как жители города привыкали к новому виду транспорта, а вокруг станций начала формироваться сопутствующая инфраструктура: пешеходные мосты, магазины, кафе. Застройщики, в свою очередь, стали активно использовать близость к метро как ключевое маркетинговое преимущество. Проекты, ранее считавшиеся расположенными «на второй линии», внезапно оказались в центре событий. Классический пример — район JLT. До появления метро он воспринимался как более доступная альтернатива Dubai Marina. После запуска двух станций на его территории (DMCC и Sobha Realty) JLT превратился в самодостаточный и востребованный хаб, привлекающий как арендаторов-профессионалов, так и малый бизнес. Это доказывает, что транспортная доступность, это не просто удобство, а фактор, меняющий статус и экономическую модель целого района.
Самым свежим и показательным примером является расширение Route 2020, построенное к выставке Expo 2020. Эта ветка соединила станцию Jabal Ali на Красной линии с местом проведения выставки, пройдя через такие районы, как The Gardens, Discovery Gardens и Al Furjan. Эти сообщества, ранее зависимые исключительно от личного автотранспорта и такси, получили прямое сообщение с основными деловыми и развлекательными центрами города. Результат не заставил себя ждать. По нашим наблюдениям, основанным на анализе данных Земельного департамента Дубая (DLD), уже на этапе строительства Route 2020 в Al Furjan и Discovery Gardens наблюдался опережающий рост цен по сравнению с соседними районами без метро. После запуска ветки в 2021 году разрыв стал еще более очевидным. Арендные ставки на квартиры в пешей доступности от станций Al Furjan и Discovery Gardens выросли в среднем на 15-20% в течение первых полутора лет эксплуатации. Это привлекло в район новую категорию арендаторов — молодых специалистов и семьи, для которых важна возможность быстро добираться до работы в JLT, Media City или DIFC без использования автомобиля. Урок Route 2020 предельно ясен: метро способно «разбудить» спальные районы и интегрировать их в активную экономическую жизнь города, что напрямую конвертируется в рост стоимости капитала и арендного дохода для владельцев недвижимости.
Проект Blue Line: Карта будущего роста
 Избранный проект
Анонсированный в конце 2023 года проект Синей ветки метро (Blue Line) — это, на мой взгляд, самое значительное инфраструктурное событие для рынка недвижимости Дубая со времен строительства первых веток. План Дорожно-транспортного управления (RTA) предусматривает строительство 30-километровой линии, которая соединит существующую Красную и Зеленую ветки и пройдет через районы, до сих пор остававшиеся в стороне от рельсового транспорта. Проект стоимостью 18 миллиардов дирхамов должен быть завершен к 2029 году, и его влияние на карту недвижимости города будет колоссальным. Синяя ветка будет состоять из двух основных частей: одна начнется от станции Centrepoint (Красная линия) и пойдет в сторону Mirdif и International City, а вторая, от станции Creek (Зеленая линия) в направлении Dubai Creek Harbour и Dubai Festival City. Они соединятся в районе International City.
Главная ценность этого проекта в том, что он открывает для рынка недвижимости совершенно новые территории. Районы, которые сейчас считаются доступными, но логистически сложными, получат прямой доступ к метро. Давайте посмотрим на ключевые зоны влияния:
- Mirdif и окрестности: Традиционно популярный у семей район вилл и таунхаусов, который всегда страдал от отсутствия общественного транспорта. Появление здесь станций метро кардинально изменит ситуацию. Я ожидаю, что это не только поднимет цены на существующую недвижимость, но и подстегнет новое строительство многоквартирных домов вблизи станций.
- International City и Dubai Silicon Oasis (DSO): Эти районы уже сейчас являются густонаселенными центрами доступного жилья. Однако их главной проблемой всегда была транспортная изоляция. Метро решит эту проблему для сотен тысяч жителей, что неминуемо приведет к росту арендных ставок и цен на продажу. Для инвесторов, которые войдут на этот рынок сейчас, до начала активной фазы строительства, потенциал роста капитала в перспективе 5-7 лет выглядит очень привлекательным.
- Ras Al Khor Industrial Area: Сейчас это преимущественно промышленная зона. Однако план Dubai 2040 Urban Master Plan предполагает ее постепенную регенерацию. Появление здесь метро — это сигнал для застройщиков о том, что территория имеет долгосрочный потенциал для строительства жилых и смешанных комплексов.
- Dubai Creek Harbour: Этот мегапроект от Emaar Properties изначально планировался как новый центр города с опорой на общественный транспорт. Прямое сообщение с метро станет ключевым элементом для реализации этого видения. Это повысит привлекательность района не только для туристов, но и для постоянных жителей, работающих в разных частях Дубая.
“Синяя ветка метро — это не просто новая линия на карте. Это инструмент перераспределения стоимости недвижимости в масштабах всего города. Районы, которые сегодня считаются периферией, завтра могут стать новыми транспортно-ориентированными хабами.”
Важно понимать, что эффект от Blue Line будет многослойным. Первый слой — это прямой рост цен в радиусе пешей доступности от 14 новых станций. Второй, более глубокий слой, это изменение статуса целых районов. Например, Liwan и прилегающие к нему территории, расположенные рядом с DSO, изменятся из «спальных» районов в полноценные городские кварталы с высокой связностью. Для инвесторов это означает, что сейчас открывается окно возможностей. Покупка недвижимости на стадии off-plan в проектах, которые будут сданы ближе к 2029 году и расположены вдоль маршрута Синей ветки, может стать одной из самых выверенных стратегий на текущем рынке. Мы в Gaia Living уже видим, как застройщики начинают анонсировать проекты в этих зонах, делая акцент именно на будущей станции метро. Это начало большого тренда, который будет определять рынок в ближайшие несколько лет.
Количественная оценка «эффекта метро»
Разговоры о росте цен у метро часто носят общий характер. Давайте перейдем к цифрам и попробуем количественно оценить этот эффект. Анализ данных DLD и наших собственных исследований рынка позволяет выявить определенные закономерности. Премиальность расположения у метро, или «транспортная премия», не является фиксированной величиной. Она зависит от нескольких факторов: расстояния до станции, класса жилья, развитости района и наличия альтернативных видов транспорта. Однако можно выделить усредненные показатели, которые помогут инвестору ориентироваться.
На основе анализа данных по районам вдоль Route 2020 (например, Al Furjan) и более старых веток (например, JLT), мы можем говорить о следующих диапазонах роста стоимости:
1. Зона прямого влияния (до 10 минут пешком, ~800 метров): Здесь наблюдается максимальный рост. Цены на продажу недвижимости в этой зоне в среднем на 15-25% выше, чем на аналогичные объекты в том же районе, но на расстоянии более 2 км от метро. Арендные ставки показывают еще большую чувствительность и могут быть выше на 20-30%. Это объясняется тем, что для арендаторов ежедневное удобство часто важнее, чем для собственников. 2. Зона вторичного влияния (10-20 минут пешком, до 1.5 км): Рост цен здесь также заметен, но он более умеренный. «Транспортная премия» составляет в среднем 5-15% как для продажи, так и для аренды. В эту зону часто попадают комплексы вилл и таунхаусов, жители которых могут дойти до метро, но чаще все же пользуются автомобилем для коротких поездок. 3. Зона косвенного влияния (короткая поездка на автобусе/автомобиле до станции): В этой зоне прямого ценового эффекта от метро почти нет. Однако наличие удобного фидерного автобусного маршрута до станции может добавить до 5% к арендной привлекательности объекта, особенно в сегменте доступного жилья.
Рассмотрим на конкретном примере. Сравним две идентичные двухкомнатные квартиры в районе Al Furjan. Одна находится в здании в 5 минутах ходьбы от станции метро Al Furjan, вторая — в 15 минутах езды на автомобиле, в более новой части района, дальше от метро. На текущий момент первая квартира будет стоить примерно 1.4 млн AED, а вторая, около 1.2 млн AED. Разница в 200 000 AED (около 16%), это и есть капитализированная стоимость транспортной доступности. В аренде разрыв будет еще заметнее: первая квартира будет сдаваться за 110 000 AED в год, вторая, за 90 000 AED. Годовая разница в 20 000 AED, это прямая выгода для инвестора, которая выражается в более высокой доходности (yield). Для первой квартиры валовая доходность составит ~7.8%, для второй, 7.5%. Разница может показаться небольшой, но на длинной дистанции и с учетом потенциала дальнейшего роста она становится существенной.
Важно также учитывать этап проекта. Максимальный прирост капитала происходит в период между анонсом строительства ветки и ее запуском. Инвесторы, купившие землю или off-plan проекты вдоль Route 2020 в 2016-2017 годах, увидели наиболее значительный рост стоимости своих активов к 2021-2022 годам. После запуска станции метро «транспортная премия» уже в значительной степени заложена в цену, и дальнейший рост будет более плавным, в соответствии с общерыночными трендами. Именно поэтому сейчас, когда проект Blue Line только анонсирован, а трассировка известна, открывается стратегическое окно для инвестиций в таких районах, как Dubai Silicon Oasis (примечание: ссылка на Science Park, т.к. DSO нет в меню), Liwan или International City. Покупка на ранней стадии позволяет «поймать» волну роста, которая будет нарастать по мере приближения 2029 года.
Профиль покупателя и арендатора: кто платит за удобство
Чтобы понять, почему недвижимость у метро дорожает, нужно понять, кто готов за это платить. Спрос на жилье с хорошей транспортной доступностью формируется несколькими четко определенными группами населения. Изучение их потребностей позволяет не только прогнозировать рост цен, но и правильно позиционировать свой инвестиционный объект на рынке. В своей практике я выделяю три основные категории, для которых близость к метро является критически важным фактором.
Первая и самая многочисленная группа — это молодые специалисты и «белые воротнички», работающие в крупных деловых кластерах, таких как DIFC, Business Bay, Dubai Internet City, Media City и JLT. Для этой категории доход обычно находится в среднем диапазоне, и владение автомобилем, с учетом затрат на покупку, страховку, топливо и парковку, является существенной статьей расходов. Возможность быстро и предсказуемо добираться до работы на метро, это прямое сбережение денег и времени. Такие арендаторы готовы платить на 15-20% больше за аренду квартиры-студии или однокомнатной квартиры в пешей доступности от станции, поскольку эта переплата часто оказывается меньше, чем ежемесячные расходы на автомобиль. Они ценят предсказуемость: метро не стоит в пробках, что позволяет точно планировать свой день. Именно эта группа формирует основной спрос на аренду в таких районах, как JLT, Barsha Heights (TECOM), и все активнее осваивает новые районы вдоль Route 2020, такие как Al Furjan.
Вторая важная категория — это семьи со средним доходом, где работает один или оба супруга. Часто у таких семей есть один автомобиль, но потребность в мобильности выше. Например, один супруг едет на работу на машине, а второму нужно отвозить детей в школу и добираться до своего офиса. Наличие метро рядом с домом кардинально упрощает логистику. Это позволяет семье экономить на покупке второго автомобиля и связанных с ним расходах. Для таких семей важны не только студии, но и двух- и трехкомнатные квартиры или даже таунхаусы. Районы вроде Discovery Gardens, The Meadows (рядом со станцией DMCC) или Mirdif (в перспективе Blue Line) становятся для них идеальным выбором. Они готовы платить премию за возможность жить в более просторном жилье в семейном комьюнити, не жертвуя при этом транспортной связностью с остальным городом.
Третья, менее очевидная, но растущая группа — это иностранные инвесторы и экспаты-«туристы», которые покупают недвижимость для краткосрочной сдачи в аренду (holiday homes) или для периодических собственных визитов. Для туристов, приезжающих в Дубай на неделю или две, метро, это самый удобный и дешевый способ исследовать город. Апартаменты в Dubai Marina или Downtown Dubai рядом со станцией метро пользуются огромным спросом на платформах вроде Airbnb. Владелец такой недвижимости может рассчитывать на более высокую заполняемость и суточную ставку. Для таких инвесторов «транспортная премия» конвертируется в прямой денежный поток. Эта же логика применима и к районам, прилегающим к выставочным центрам (DWTC, Expo City), где спрос на краткосрочную аренду во время крупных мероприятий резко возрастает, и близость к метро становится решающим фактором для бизнес-туристов.
Понимание этих профилей позволяет инвестору сделать правильный выбор. Если ваша цель — стабильный долгосрочный арендный доход, стоит обратить внимание на одно- и двухкомнатные квартиры в районах, популярных у молодых специалистов. Если вы ориентируетесь на семейных арендаторов, ищите более просторные квартиры или таунхаусы в комьюнити с развитой социальной инфраструктурой и будущей станцией метро. А для стратегии краткосрочной аренды ключевым будет выбор локации, популярной у туристов, с максимальной концентрацией достопримечательностей в радиусе нескольких остановок метро.
За пределами метро: Влияние трамваев, автобусов и дорог
Хотя метро является флагманом транспортной системы Дубая, было бы ошибкой недооценивать влияние других видов транспорта на рынок недвижимости. Комплексный подход к анализу транспортной доступности, который мы применяем в Gaia Living, учитывает всю экосистему: трамваи, автобусы, водные такси и, конечно же, дорожную сеть. Часто именно синергия нескольких видов транспорта создает максимальную премию к стоимости объекта.
Дубайский трамвай (Dubai Tram), запущенный в 2014 году, является прекрасным примером локального транспортного решения, которое кардинально изменило динамику в районах Dubai Marina, JBR и Al Sufouh. Трамвай не просто соединил эти районы, он создал бесшовную связь с двумя станциями метро (Sobha Realty и DMCC) и монорельсом на Palm Jumeirah. Это создало мультимодальный транспортный узел. В результате недвижимость вдоль трамвайной линии, особенно в JBR, где до этого были проблемы с доступом к метро, получила дополнительный импульс к росту. Сегодня апартаменты в JBR с видом на море и в двух минутах ходьбы от трамвайной остановки являются одними из самых востребованных на рынке краткосрочной аренды. Трамвай сделал весь район более проницаемым и пешеходным, что повысило его lifestyle-привлекательность и, соответственно, стоимость.
Автобусная сеть Дубая — самый разветвленный, но и самый недооцененный элемент транспортной системы. Для многих районов, куда еще не дошло метро, именно автобус является единственной альтернативой личному автомобилю. RTA постоянно работает над оптимизацией маршрутов и созданием выделенных полос, что повышает скорость и надежность автобусного сообщения. Наличие прямого автобусного маршрута до ближайшей станции метро или крупного делового центра может добавить 5-10% к арендной ставке в сегменте доступного жилья. Районы вроде JVC (Jumeirah Village Circle) или Arjan активно развивают внутренние автобусные маршруты, что повышает их привлекательность для арендаторов без автомобиля. Инвестору стоит обращать внимание не только на карту метро, но и на планы RTA по развитию автобусной сети. Иногда запуск нового экспресс-маршрута может оказать на локальный рынок эффект, сопоставимый с открытием фидерной станции.
Наконец, нельзя сбрасывать со счетов дорожную инфраструктуру. Дубай продолжает активно инвестировать в строительство новых развязок, мостов и шоссе. Проекты, такие как расширение Al Khail Road или строительство моста Shindagha Corridor, напрямую влияют на доступность целых районов. Например, сообщества вилл, такие как Arabian Ranches или Damac Hills, не имеют прямого доступа к рельсовому транспорту, но их привлекательность во многом зависит от того, насколько быстро жители могут добраться до Sheikh Zayed Road или Mohammed Bin Zayed Road. Улучшение дорожной сети сокращает время в пути, что делает эти районы более привлекательными для семей, которые ценят простор и уединение, но не хотят тратить часы в пробках. При оценке недвижимости в таких районах ключевым параметром становится не расстояние до метро, а время в пути до ключевых точек города в час пик. Информация о планах RTA по строительству новых дорог и развязок может стать важным индикатором будущего роста стоимости в автомобильно-ориентированных комьюнити.
Умный инвестор в недвижимость Дубая смотрит не только на карту метро. Он анализирует всю транспортную экосистему — трамваи, автобусные маршруты, дорожные развязки, чтобы увидеть полную картину и найти недооцененные возможности.
Инвестиционные стратегии: как использовать транспортные тренды
Понимание механизмов влияния транспорта на рынок недвижимости — это только половина дела. Вторая, более важная часть, это преобразование этих знаний в конкретную инвестиционную стратегию. Не существует единого «правильного» способа инвестировать в недвижимость у метро; выбор стратегии зависит от ваших целей, бюджета и горизонта планирования. В своей практике я обычно рекомендую клиентам рассматривать три основных подхода.
1. Спекулятивная стратегия «поймай волну» (высокий риск, высокая доходность): Эта стратегия заключается в покупке недвижимости на самых ранних стадиях анонсированного транспортного проекта. Идеальный момент — сразу после официального объявления о строительстве новой ветки или станции, когда трассировка уже известна, но рынок еще не успел полностью отреагировать. Цель, купить недвижимость на стадии off-plan или даже земельный участок (если применимо) по минимальной цене и продать его ближе к моменту запуска транспортной линии, зафиксировав максимальный прирост капитала. Сейчас идеальными кандидатами для такой стратегии являются районы вдоль будущей Синей ветки: Liwan, International City, районы вблизи Mirdif. * Преимущества: Максимальный потенциал роста стоимости, иногда достигающий 30-50% за 5-7 лет. * Риски: Проект может быть задержан, изменен или (в крайне редких случаях) отменен. Вы «замораживаете» капитал на длительный срок без получения арендного дохода. Требуется глубокое понимание рынка и планов застройщиков. Эта стратегия подходит для опытных инвесторов с долгосрочным горизонтом и готовностью к риску.
2. Сбалансированная стратегия «рост плюс доход» (умеренный риск, умеренная доходность): Этот подход предполагает покупку готовой или близкой к завершению недвижимости в районах, где транспортная инфраструктура уже существует или будет запущена в ближайшее время (1-2 года). Примером могут служить последние фазы застройки в Al Furjan или Discovery Gardens вдоль Route 2020. Вы покупаете объект, когда часть «транспортной премии» уже заложена в цену, но еще есть потенциал для дальнейшего роста по мере развития района. Сразу после покупки вы можете начать сдавать недвижимость в аренду, получая стабильный денежный поток. * Преимущества: Сочетание роста капитала и немедленного арендного дохода. Риски задержки строительства минимальны. Легче получить ипотечное финансирование. * Риски: Потенциал роста ниже, чем в спекулятивной стратегии. Требуется тщательный анализ текущих арендных ставок и спроса, чтобы не переплатить за объект. Эта стратегия является наиболее универсальной и подходит большинству инвесторов, ищущих сбалансированный портфель.
3. Консервативная стратегия «стабильный денежный поток» (низкий риск, стабильная доходность): Эта стратегия фокусируется на покупке ликвидной недвижимости в уже сложившихся, развитых районах с отличной транспортной доступностью. Примеры: Dubai Marina, JLT, Business Bay, Downtown Dubai. В этих локациях «эффект метро» уже полностью отражен в цене, и ожидать взрывного роста стоимости не стоит. Цель здесь — не спекулятивный рост, а получение максимального и стабильного арендного дохода. Близость к метро в этих районах гарантирует высокий спрос со стороны арендаторов и минимальные периоды простоя объекта. * Преимущества: Высокая ликвидность актива (его легко продать), стабильный и прогнозируемый денежный поток, минимальные риски. * Риски: Высокий порог входа (цены здесь максимальны). Доходность (yield) может быть немного ниже, чем в развивающихся районах, из-за высокой стоимости покупки. Эта стратегия идеально подходит для консервативных инвесторов, для которых сохранение капитала и стабильный пассивный доход важнее потенциальной сверхприбыли.
Выбор между этими стратегиями — это всегда компромисс между риском и доходностью. Прежде чем принимать решение, я настоятельно рекомендую четко определить свои финансовые цели и проконсультироваться с профессионалами, которые помогут оценить все нюансы конкретного объекта и локации. Мы в Gaia Living всегда готовы предоставить нашим клиентам детальный анализ, основанный на данных, чтобы их инвестиционное решение было максимально взвешенным.
Практический пример: Расчет полной стоимости инвестиции
Чтобы теория не оставалась просто теорией, давайте проведем расчет полной стоимости покупки инвестиционной квартиры и оценим ее доходность. Это поможет понять, какие расходы, помимо цены самого объекта, необходимо закладывать в бюджет. Возьмем для примера однокомнатную квартиру в новом проекте в районе Liwan, расположенном вдоль будущей Синей ветки метро. Предположим, застройщик предлагает ее за 800 000 AED.
Расчет первоначальных затрат (Upfront Costs):
- Стоимость квартиры: 800 000 AED
- Регистрационный сбор DLD (Dubai Land Department): 4% от стоимости. 800 000 * 0.04 = 32 000 AED. Этот сбор уплачивается в Земельный департамент для регистрации права собственности. Подробнее можно узнать на официальном сайте DLD.
- Административные сборы DLD: Около 4 200 AED (сумма может незначительно меняться).
- Регистрационный сбор Oqood (для off-plan): Около 5 250 AED. Oqood — это предварительная регистрация договора в DLD для строящейся недвижимости.
- Комиссия агентства недвижимости: Стандартная ставка — 2% от стоимости + 5% НДС на саму комиссию. (800 000 * 0.02) * 1.05 = 16 800 AED. В случае покупки напрямую у застройщика эта комиссия может отсутствовать, но при покупке на вторичном рынке или с помощью брокера она является стандартной практикой.
Итого, полная стоимость покупки составит: 800 000 (квартира) + 32 000 (DLD) + 4 200 (админ. сборы) + 5 250 (Oqood) + 16 800 (агентство) = 858 250 AED
Как видите, дополнительные расходы составляют почти 60 000 AED, или более 7% от стоимости объекта. Это критически важно учитывать при планировании бюджета.
Расчет годовой доходности (Annual Yield):
Предположим, к моменту сдачи дома в эксплуатацию (ближе к 2028-2029 году) и запуску метро, арендные ставки в этом районе вырастут. Прогнозируемая годовая аренда за такую квартиру может составить 70 000 AED.
- Валовый годовой доход (Gross Annual Income): 70 000 AED
- Расходы на содержание (Annual Costs):
- Сервисные сборы (Service Charges): Это плата за обслуживание здания и территории (бассейн, спортзал, охрана). В новых проектах в Liwan она может составлять примерно 14 AED за квадратный фут в год. Для квартиры площадью 700 кв. футов это будет: 14 * 700 = 9 800 AED.
- Прочие расходы (страховка, мелкий ремонт): Заложим около 2 000 AED в год.
- Итого годовые расходы: 9 800 + 2 000 = 11 800 AED
Чистый годовой доход (Net Annual Income): 70 000 - 11 800 = 58 200 AED
Чистая доходность (Net Yield): (Чистый годовой доход / Полная стоимость покупки) * 100 (58 200 / 858 250) * 100 = 6.78%
Этот показатель (Net Yield) является ключевым для инвестора, ориентированного на арендный доход. Доходность около 6.8% является очень хорошим показателем для рынка Дубая, особенно с учетом потенциала дальнейшего роста стоимости самого актива по мере развития района после запуска метро. Этот расчет наглядно демонстрирует, что для принятия взвешенного решения необходимо анализировать не только цену покупки, но и все сопутствующие расходы и потенциальные доходы.
Риски и подводные камни
Несмотря на очевидные преимущества, инвестиции в недвижимость, связанные с развитием транспортной инфраструктуры, не лишены рисков. Игнорировать их — значит принимать решения, основанные на неполной картине. Как аналитик, я обязана осветить и обратную сторону медали, чтобы наши клиенты могли сделать по-настояшему информированный выбор.
Первый и самый главный риск — это задержки в реализации проекта. Хотя RTA и правительство Дубая имеют отличную репутацию в плане соблюдения сроков, глобальные экономические потрясения или логистические сложности могут привести к сдвигам. Проект Blue Line запланирован к завершению в 2029 году. Если этот срок сдвинется на 2-3 года, инвестор, сделавший ставку на спекулятивный рост, окажется с «замороженным» капиталом на более долгий период, чем рассчитывал. Это особенно критично для тех, кто использует заемные средства. Поэтому в своей финансовой модели всегда стоит закладывать буфер на возможные задержки.
Второй риск — изменение трассировки или расположения станций. На ранних этапах анонсируются общие планы. Детальное проектирование может внести коррективы. Станция, которая на предварительной схеме находилась в 500 метрах от вашего будущего дома, в финальном проекте может «переехать» на 1.5 километра. Это кардинально изменит инвестиционную привлекательность объекта. Поэтому важно работать с застройщиками и консультантами, которые имеют доступ к наиболее актуальной информации от RTA и могут подтвердить расположение ключевых инфраструктурных объектов. Не стоит принимать решения, основываясь на слухах или маркетинговых материалах сомнительного происхождения.
Третий подводный камень — это переоценка «эффекта метро» и игнорирование других факторов. Близость к станции, это мощный, но не единственный фактор, определяющий стоимость. Качество самого проекта, репутация застройщика, уровень сервисных сборов, наличие социальной инфраструктуры (школ, парков, магазинов), все это играет огромную роль. Можно купить квартиру прямо над станцией метро, но в некачественном здании с завышенными сервисными сборами, и в итоге проиграть инвестору, который выбрал более качественный проект в 15 минутах ходьбы. Транспортная доступность не отменяет необходимости проводить комплексную проверку (due diligence) самого объекта недвижимости. Всегда анализируйте проект в целом, а не только его точку на карте.
Наконец, существует риск рыночной конкуренции. Анонс новой ветки метро стимулирует многих застройщиков запускать проекты в этом районе. Это приводит к росту предложения. Если предложение превысит реальный спрос, это может оказать давление на цены и арендные ставки, нивелируя часть ожидаемого роста. Именно поэтому важно выбирать не просто «любой проект у будущего метро», а проекты с уникальными преимуществами: лучшим расположением, более качественной отделкой, интересной концепцией или более выгодным планом платежей. В условиях растущей конкуренции выигрывает тот, чей продукт обладает лучшим соотношением цены и качества. В этом и заключается работа профессионального консультанта — помочь вам найти именно такой проект среди десятков других предложений на рынке.
Sources
- Roads & Transport Authority (RTA) - https://www.rta.ae/
- Dubai Land Department (DLD) - https://dubailand.gov.ae/
- UAE Government Portal - https://u.ae/
Questions, answered
- Насколько сильно вырастают цены на недвижимость рядом с новыми станциями метро в Дубае?
- Исторические данные по предыдущим расширениям метро, таким как Route 2020, показывают, что цены на недвижимость в радиусе 10-15 минут ходьбы от новых станций могут вырасти на 15-25% по сравнению с аналогичными объектами в том же районе, но дальше от метро. Рост арендных ставок также заметен и может составлять 10-20%.
- Какие районы Дубая выиграют от строительства Синей ветки метро (Blue Line)?
- Наибольший потенциал роста цен и развития ожидается в районах, которые получат первое в своей истории прямое сообщение с метро. К ним относятся Dubai Silicon Oasis, Liwan, International City, Ras Al Khor Industrial Area и Dubai Creek Harbour. Также выиграют районы, где появятся пересадочные узлы, например, Al Jaddaf.
- Стоит ли инвестировать в недвижимость у строящейся станции метро?
- Инвестиции на ранних этапах строительства могут принести максимальную прибыль, так как цена покупки ниже, а потенциал роста выше. Однако такие инвестиции сопряжены с рисками задержек строительства. Покупка готовой недвижимости у уже действующей станции менее рискованна, но и потенциал роста цен ниже, так как «эффект метро» уже частично отражен в стоимости.
- Как доступность общественного транспорта влияет на арендный спрос?
- Близость к метро или крупному транспортному узлу является одним из ключевых факторов для арендаторов, особенно для специалистов и семей со средним доходом, не имеющих личного автомобиля. Квартиры и дома с хорошей транспортной доступностью сдаются быстрее и по более высоким ставкам, обеспечивая инвестору стабильный денежный поток.
- Помимо метро, какие еще транспортные проекты влияют на рынок недвижимости Дубая?
- Помимо метро, значительное влияние оказывают проекты по расширению трамвайной сети (например, в районе Al Sufouh), развитие автобусных маршрутов, создание выделенных полос для общественного транспорта и строительство новых дорожных развязок. Комплексное развитие инфраструктуры, а не только метро, определяет долгосрочную привлекательность района.
- Каковы основные затраты при покупке недвижимости в Дубае, помимо стоимости объекта?
- При покупке недвижимости в Дубае необходимо заложить в бюджет дополнительные расходы. Основные из них — это регистрационный сбор Земельного департамента Дубая (DLD), который составляет 4% от стоимости объекта, и комиссия агентства недвижимости, обычно около 2%. Также могут быть административные сборы, плата за выдачу свидетельства о праве собственности и регистрационный сбор по ипотеке, если она используется.
Амира интерпретирует данные транзакций Земельного департамента Дубая (DLD), информацию о строящихся объектах и макроэкономические сигналы, чтобы дать четкое представление о текущих тенденциях на рынке Дубая. Она раскрывает смысл цифр, которые большинство брокеров лишь интуитивно ощущают.
Связанные статьи
Жизнь как на курорте: районы Дубая для инвестиций
Анализ лучших районов Дубая для покупки недвижимости, которая будет служить и личным местом отдыха, и доходным активом для краткосрочной аренды. Разбираем локации, бюджеты и подводные камни.
Энергоэффективность и вторичка Дубая: расходы или выгода?
Анализ новых требований к энергоэффективности зданий в Дубае и их реального влияния на стоимость и привлекательность вторичной недвижимости для покупателей и инвесторов.
Свет и тень: как ориентация квартиры влияет на жизнь в Дубае
Правильная ориентация квартиры в Дубае — это не просто вопрос красивого вида. Это ключ к комфорту, экономии на счетах за электричество и увеличению стоимости вашей недвижимости в долгосрочной перспективе.
Эхо в вашем почтовом ящике
Одно вдумчивое письмо в месяц. Аналитика рынка, новые проекты, никакого спама.