

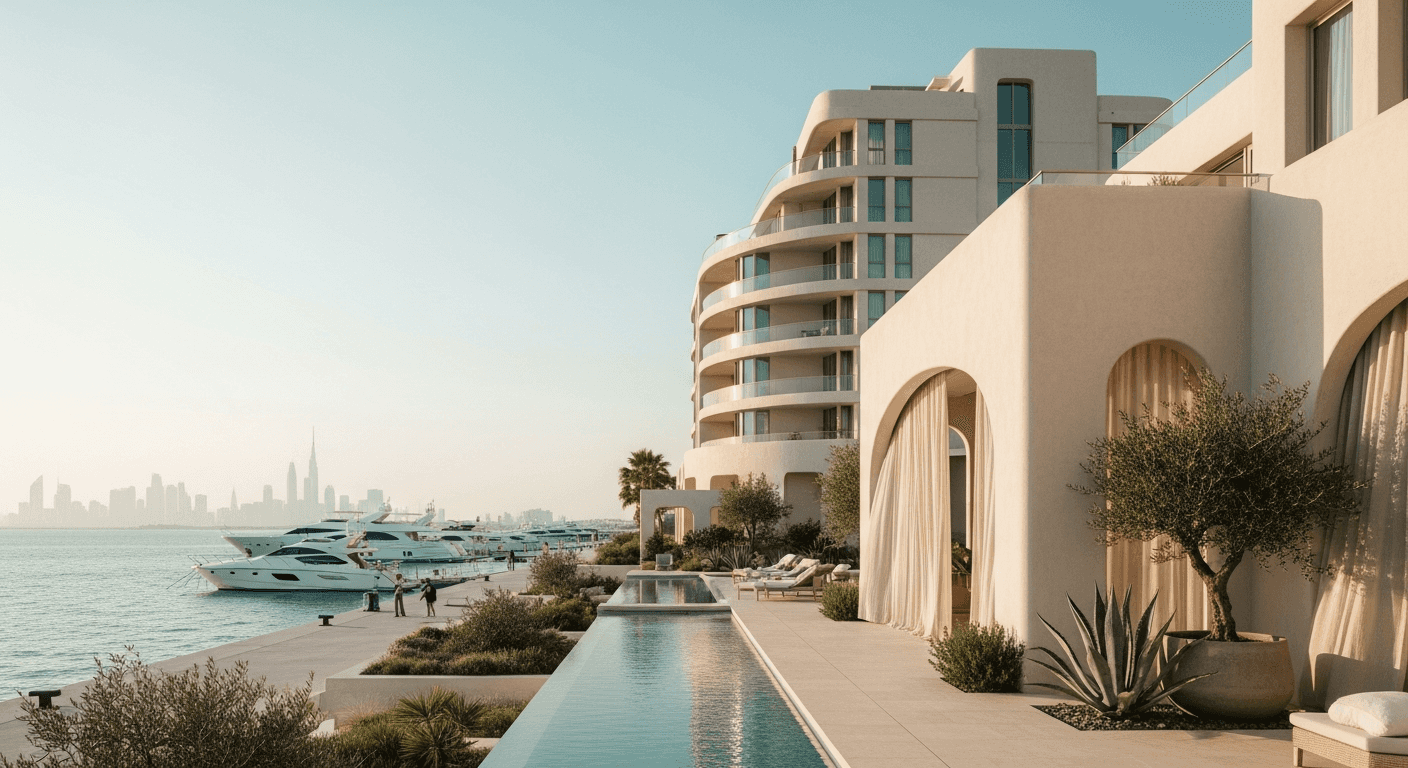
ドバイ高級物件市場:DLDデータが示す真実
ドバイの不動産市場は、しばしば華やかな見出しと記録的な取引額で語られます。しかし、市場調査部長としての私の役割は、その喧騒の向こう側にある構造的な真実を、データに基づいて明らかにすることです。本稿では、市場の最も信頼できる情報源であるドバイ土地局(DLD)の公式取引データを基に、**ドバイの高級物件市場**の現状を解剖します。…

ドバイの不動産市場は、しばしば華やかな見出しと記録的な取引額で語られます。しかし、市場調査部長としての私の役割は、その喧騒の向こう側にある構造的な真実を、データに基づいて明らかにすることです。本稿では、市場の最も信頼できる情報源であるドバイ土地局(DLD)の公式取引データを基に、**ドバイの高級物件市場**の現状を解剖します。
この記事では、以下の点について深く掘り下げていきます。
- なぜDLDデータが市場分析の根幹となるのか
- 「高級物件」をデータ分析のためにどのように定義し、セグメント分けするか
- ヴィラとアパートメント、それぞれの主要エリアにおける取引動向の比較
- 1億ディルハムを超える「スーパープライム」市場の特異な動向
- オフプラン(未完成物件)と中古物件の取引量から見える市場心理の変化
- DLDデータだけでは見えない、不動産購入の「真のコスト」の具体的な内訳
- 長期的な視点で不可欠なサービス料の影響
- データ分析に基づいた今後の市場予測と、投資家への具体的な提言
なぜ今、DLDデータに注目すべきなのか?
ガイア・リビングの市場調査部長として、私のチームは日々、市場のあらゆる情報を収集・分析しています。その中でも、私たちの分析の根幹をなすのが、ドバイ土地局(DLD)が公開する公式の取引データです。ソーシャルメディアやニュースの見出しは感情を揺さぶりますが、DLDのデータは、一件一件の取引が積み重なって形成される、市場の揺るぎない事実を示してくれます。
ドバイが世界的な不動産市場として成熟するにつれて、その透明性は劇的に向上しました。DLDの公式アプリであるDubai RESTや、政府のオープンデータポータルDubai Pulseなどを通じて、過去の取引価格、面積、物件タイプといった詳細な情報に、誰でもアクセスできるようになったのです。これは、10年前には考えられなかったことです。この透明性こそが、憶測ではなく事実に基づいた意思決定を可能にする、投資家にとって最大の武器となります。
私の分析における基本命題は、「ドバイの高級物件市場は、単一の塊(モノリス)ではない」ということです。DLDのデータを詳細に見れば、それはヴィラとアパートメント、沿岸部と内陸部、新興エリアと成熟エリア、オフプランと中古物件といった、それぞれが異なる論理で動く「ミクロ市場」の集合体であることがわかります。例えば、市場全体で「価格が5%上昇した」というニュースがあったとしても、それはパーム・ジュメイラのヴィラが15%上昇し、ドバイ・マリーナの築古アパートが2%下落した結果かもしれません。この解像度で市場を見ることこそが、ドバイの不動産価格動向を正確に理解する鍵なのです。
ドバイ「高級物件」市場の定義と分析の枠組み
 注目のプロジェクト
分析を始める前に、「高級物件」とは何かを定義する必要があります。この言葉は主観的で、人によって捉え方が異なります。そこで、データ主導の分析を行うために、私たちは明確な価格帯による定義を用います。本稿では、一貫した分析の枠組みとして、以下の基準を採用します。
- プライム市場(Prime Market): 取引価格が1,000万AED(約4.2億円)以上、3,500万AED(約14.7億円)未満の物件。
- スーパープライム市場(Super-Prime Market): 取引価格が3,500万AED以上の物件。
これはあくまで分析上の方便ですが、この分類により、市場の異なるセグメントがどのように動いているかを明確に把握できます。例えば、プライム市場は比較的幅広い富裕層(HNWIs)の動向を反映するのに対し、スーパープライム市場は世界的な超富裕層(UHNWIs)の資産配分の動きや、ドバイの安全資産としての地位をより強く反映します。
さらに、分析の精度を高めるために、以下の3つの軸で市場を細分化します。
1. 物件タイプ: ヴィラ vs アパートメント(ペントハウス含む) 2. 立地: エミレーツ・ヒルズやパーム・ジュメイラのような伝統的な高級住宅地 vs ドバイ・ヒルズ・エステートやジュメイラ・ベイ・アイランドのような新興の高級エリア 3. 取引タイプ: オフプラン(Oqood契約) vs 中古物件(Title Deed移転)
これらの枠組みを用いることで、「ドバイの高級物件の価格は上がっているのか?」という漠然とした問いから、「2024年上半期、ドバイ・ヒルズ・エステートにおけるオフプランの5ベッドルームヴィラの取引量は、前年同期比でどう変化したか?」という、具体的で行動に結びつくインサイトを得ることが可能になります。DLDデータは、まさにこのレベルの深さで市場を読み解くための宝の山なのです。
主要エリア別動向:ヴィラ vs アパートメント
DLDの取引データを物件タイプとエリアでクロス分析すると、ドバイの高級住宅市場がいかに多様であるかが鮮明になります。特に、ヴィラとアパートメントでは、需要の牽引役も価格形成のメカニズムも大きく異なります。
まず、ヴィラ市場を見てみましょう。パンデミック以降、広い居住空間、プライベートな庭やプールへの需要が世界的に高まりましたが、ドバイも例外ではありませんでした。特に、パーム・ジュメイラ、エミレーツ・ヒルズ、ジュメイラ・ゴルフ・エステーツといった確立されたコミュニティのヴィラは、供給が限られているため、価格が著しく上昇しました。DLDのデータを見ると、パーム・ジュメイラの先端(Frond)に位置するシグネチャーヴィラが1億AEDを超える価格で取引される事例が頻繁に見られます。これは単なる不動産取引ではなく、代替不可能な「トロフィー資産」の獲得競争の様相を呈しています。これらのエリアは、ナキールやエマールといった大手デベロッパーによってマスタープランが作られており、コミュニティ全体の価値が維持されやすい点も、富裕層から支持される理由です。
一方、アパートメント市場は、より多様な様相を呈しています。中心となるのは、ダウンタウン・ドバイ、ドバイ・マリーナ、そして近年注目を集めるブルーウォーターズ・アイランドやシティ・ウォークです。これらのエリアの高級セグメントを牽引しているのは、間違いなく「ブランドレジデンス」と「ペントハウス」です。例えば、ダウンタウン・ドバイでは、ブルジュ・ハリファ内のレジデンスや、Armani、St. Regisといったホテルブランドを冠した物件が、一般的なアパートメントとは全く異なる価格帯で取引されています。DLDデータ上で「Price per Square Foot(平方フィート単価)」を見ると、同じビル内でも、高層階のペントハウスが中層階の通常ユニットの2倍以上の単価で取引されることも珍しくありません。これは、眺望、プライバシー、そしてステータスという無形の価値が価格に反映されている証拠です。
“ドバイの不動産市場は、平均値で語るべきではありません。DLDの取引データを詳細に分析すれば、どのセグメントが本当に成長し、どこに注意が必要かが、数字として明確に見えてきます。”
ヴィラ市場が「土地と空間」という物理的な希少性に支えられているとすれば、高級アパートメント市場は「景観、ブランド、利便性」というサービス的な価値によって牽引されていると言えるでしょう。ヴィラの価格上昇は高止まりの様相を見せ始めていますが、ユニークな特徴を持つブランドレジデンスやペントハウスは、今なお新たな価格記録を更新し続けています。ドバイ 取引量 データを分析すると、高価格帯アパートメントの取引件数は、ヴィラ市場が落ち着きを見せる中でも、堅調に推移していることがわかります。
価格帯別分析:1億AED超「スーパープライム」市場の深層
ドバイの不動産市場の中でも、特に世界的な注目を集めるのが、取引価格が1億AED(約42億円)を超える「スーパープライム」セグメントです。この市場は、一般的な不動産市場の需給バランスや金利動向とは少し異なる、独自の論理で動いています。DLDのデータを時系列で分析すると、この価格帯の取引件数が過去数年間で劇的に増加していることが確認できます。これは、ドバイが世界の超富裕層(UHNWIs)にとって、主要な居住地および資産保全先として確固たる地位を築いたことを示唆しています。
このセグメントの中心地は、ごく一部の限られたエリアに集中しています。その筆頭が「ビリオネアズ・アイランド」の異名を持つジュメイラ・ベイ・アイランドです。ここでは、区画の土地だけで数億ディルハム、その上に建てられるカスタムメイドの邸宅を含めると、最終的な価値は計り知れません。同様に、エミレーツ・ヒルズのゴルフコースに面した広大なヴィラや、パーム・ジュメイラの先端に位置し、二つの区画を統合して建てられたメガマンションなども、この市場の主役です。これらの取引は、単に「平方フィートあたりいくら」という計算では評価できません。それは、希少性、プライバシー、そしてそのコミュニティに属するというステータスに対する対価なのです。
この市場の購買層は、自国での事業が成功した起業家、ファミリーオフィス、そして地政学的な安定性を求めて移住してくる世界中の富裕層です。ドバイのゴールデンビザ制度は、彼らにとって長期的な居住の安定性を保証する重要な要素となっています。また、世界的に見ても比較的低い税率、高度なインフラ、そして安全な生活環境が、資産を持つ人々を惹きつけてやみません。スーパープライム市場の取引は件数こそ多くありませんが、その一つ一つが市場全体のセンチメントに大きな影響を与えます。1億AEDの物件が2億AEDで転売されたというニュースは、より広いプライム市場のオーナーや投資家にも「自分の資産価値も上がっているはずだ」という心理的な高揚感をもたらし、市場全体の価格期待を押し上げる効果があるのです。
オフプラン vs 中古:取引構成の変化を読む
DLDのデータは、取引を「オフプラン(Oqood)」と「中古(Title Deed)」に分類して記録しています。Oqoodは開発中の物件の購入契約を登録するもので、Title Deedは完成済み物件の所有権移転を記録します。この二つの比率の変化は、市場のセンチメントと将来の供給動向を示す重要なバロメーターです。
近年のDLDデータを分析すると、特に高級物件市場において、オフプラン物件の取引が活発化していることがわかります。大手デベロッパーであるエマール、ナキール、メラース、セレクト・グループなどは、相次いでラグジュアリーセグメントの新規プロジェクトを発表し、その多くが発売後すぐに完売しています。例えば、ナキールが再始動させたパーム・ジェベル・アリのヴィラや、エマールがドバイ・ヒルズで展開する高級ヴィラ群などがその代表例です。
投資家がオフプラン物件に惹かれる理由はいくつかあります。
- 支払いプランの柔軟性: 建設期間中に代金を分割で支払うプラン(例: 60/40、80/20など)が一般的で、初期投資を抑えることができます。
- キャピタルゲインの期待: 完成までの数年間で市場価格が上昇すれば、引き渡し時に含み益を得られる可能性があります。
- 最新のデザインと設備: 新築物件は、最新のデザイントレンドやスマートホーム技術、優れたアメニティを備えています。
- カスタマイズの可能性: 初期段階で購入すれば、内装の仕様などをある程度選択できる場合があります。
一方で、完成済みの「中古物件」市場も、特にエンドユーザー(実需層)からの根強い需要に支えられています。オフプランの完成を待てない、あるいは、写真やCGではなく実際の物件を内覧して決めたいという人々は、中古市場を選びます。特に、ダウンタウン・ドバイやドバイ・マリーナのような確立されたコミュニティでは、質の高い中古物件が活発に取引されています。オフプランの取引量が市場の「未来への期待」を映し出すとすれば、中古物件の取引量は市場の「現在の実需」を反映していると言えるでしょう。DLDデータで両者の取引量と価格のバランスを見ることが、市場が過熱しているのか、それとも健全な成長を遂げているのかを判断する上で不可欠です。
DLDデータから見る、不動産購入の「真のコスト」
DLDの取引記録には、物件の「売買価格」が記載されています。しかし、これは購入者が実際に支払う総額の一部に過ぎません。特に初めてドバイで不動産を購入する方は、この「見えないコスト」を見落としがちです。ここでは、DLDの規則に基づき、具体的なコスト構造を明らかにしましょう。これは、ドバイの高級物件 DLDデータを解釈する上で、最も実用的な知識の一つです。
仮に、ドバイ・ヒルズ・エステートで1,500万AEDの高級アパートメントを中古で購入する場合を想定してみましょう。その際に発生する初期費用は以下のようになります。
購入コスト内訳(1,500万AEDの物件の場合) * 物件価格 (Purchase Price): AED 15,000,000 * ドバイ土地局(DLD)登録料 (DLD Transfer Fee): AED 600,000 * これは物件価格の4%と定められている政府への税金です。通常、買主と売主で2%ずつ負担する慣習もありますが、契約書で買主が全額負担すると定められることがほとんどです。 * 登録受託者手数料 (Registration Trustee Fee): AED 4,200 * DLDの認定オフィスで所有権移転手続きを行うための手数料です。物件価格が50万AEDを超える場合は、一律4,000AED + VAT(5%)となります。 * 不動産仲介手数料 (Real Estate Agency Fee): AED 315,000 * 物件価格の2%に、さらに5%の付加価値税(VAT)がかかります。(AED 15,000,000 × 2% = AED 300,000。これにVAT 5%のAED 15,000が加わります)。 * NOC(No Objection Certificate)発行手数料: AED 1,000 〜 AED 5,250 * 売主が管理費などを滞納していないことを証明する書類をデベロッパーから取得するための費用です。買主が負担するのが一般的です。
これらの費用を合計すると、物件価格とは別に、約AED 920,000(物件価格の約6.1%)もの初期費用がかかることがわかります。つまり、1,500万AEDの物件を手に入れるためには、合計で約1,592万AEDの資金が必要になるのです。住宅ローンを利用する場合は、これに加えて銀行の評価手数料やローン設定手数料(通常、ローン額の1%程度)が上乗せされます。これらの数字は、ドバイ土地局(DLD)の公式な手数料体系に基づいています。予算を計画する際には、必ずこれらの付随費用を考慮に入れる必要があります。
サービス料:隠れた長期コストの重要性
DLDの取引データには現れないものの、不動産の所有コストに大きな影響を与えるもう一つの要素が「サービス料(Service Charges)」です。これは、日本のマンションにおける管理費や修繕積立金に相当するもので、共用部分の維持管理(清掃、警備、プール、ジム、景観維持など)のために、全所有者が面積に応じて負担する年間の費用です。
このサービス料は、物件の所在地、建物のグレード、アメニティの充実度によって大きく異なります。ドバイ不動産規制庁(RERA)が各プロジェクトのサービス料を承認・監督しており、所有者はDubai RESTアプリを通じて、自身の物件や関心のある物件のサービス料指数を確認できます。これは、市場の透明性を高める素晴らしい取り組みです。具体的な目安として、高級物件における年間のサービス料は、1平方フィートあたり以下のようになります。
- ダウンタウン・ドバイのアパートメント: AED 20 - 35 / sq.ft.
- ドバイ・マリーナのアパートメント: AED 18 - 30 / sq.ft.
- パーム・ジュメイラのヴィラ: AED 8 - 12 / sq.ft.(これはコミュニティ全体の管理費で、個別のプールや庭の維持費は別途かかります)
- ブランドレジデンス: AED 30 - 60 / sq.ft.(ホテル級のサービスが提供されるため、高額になる傾向があります)
例えば、3,000平方フィート(約278平方メートル)の広さを持つダウンタウンのアパートメントで、サービス料が1平方フィートあたり25AEDだった場合、年間の負担額は AED 75,000(約315万円)にもなります。このコストは、賃貸運用時のネット利回りを計算する上で絶対に無視できません。また、自己居住用であっても、長期的なキャッシュフローに大きな影響を与えます。物件を選ぶ際には、販売価格だけでなく、このサービス料が提供される価値(アメニティの質、管理状態)に見合っているかを慎重に評価することが、賢明な不動産所有の鍵となります。
今後の市場予測と投資家への提言
ここまで、DLDの取引データを多角的に分析してきました。そこから見えてくるのは、ドバイの高級物件市場が、かつてのような投機主導のバブルではなく、実需と世界の富裕層の戦略的な資産配分に支えられた、より成熟した市場へと移行している姿です。しかし、成熟は市場の均質化を意味しません。むしろ、各セグメントの動きはより複雑に、そして二極化が進んでいます。
私の見解では、今後の市場は「質」による選別が一層進むでしょう。世界的に評価の高いデベロッパー、例えばエマールやメラースが手掛ける、一等地で、かつコミュニティとしての魅力が確立されているプロジェクトは、引き続き底堅い需要に支えられます。特に、代替不可能な眺望を持つペントハウスや、ウォーターフロントのヴィラ、世界的なブランドを冠したレジデンスは、景気の波に左右されにくい「安全資産」としての性格を強めていくと考えられます。これらの物件は、単なる居住空間ではなく、一種のコレクターズアイテムとして、グローバルな富裕層の間で取引され続けるでしょう。
一方で、特徴のない立地や、凡庸なデザインのプロジェクトは、今後増加する供給の中で厳しい競争にさらされる可能性があります。特に、オフプラン市場が活況を呈している今、数年後には完成物件の供給が大きく増えることが予想されます。その時、賃貸需要や転売需要を獲得できるのは、やはり交通の便が良く、学校や商業施設が近く、コミュニティとして魅力のある物件に限られます。投資家は、デベロッパーの過去の実績、支払いプランの魅力だけでなく、完成後の「貸しやすさ」「売りやすさ」という出口戦略を、これまで以上に真剣に検討する必要があります。
ドバイの高級物件市場は、立地、物件タイプ、価格帯によって大きく異なる動きを見せるミクロ市場の集合体です。DLDの公式データを活用し、表面的なトレンドの裏にあるセグメントごとの力学を理解することが、成功する投資の鍵となります。特に、ブランドレジデンスや特定コミュニティのヴィラなど、代替不可能な価値を持つ資産は、今後も市場を牽引していくでしょう。
私たちガイア・リビングでは、こうしたデータに基づいた冷静な分析と、現場で培った知見を組み合わせることで、お客様一人ひとりの目標に合わせた最適なご提案を心がけています。もし、ドバイでの不動産購入や投資にご興味があれば、ぜひ一度ご相談ください。データが示す事実と、市場の機微の両方から、あなたの意思決定をサポートします。
## Sources - ドバイ土地局 (Dubai Land Department): https://dubailand.gov.ae/ - Dubai REST (Official DLD Application): https://dubairest.gov.ae/ - Dubai Pulse | The hub for Dubai's Open Data: https://dubaipulse.gov.ae/ - アラブ首長国連邦中央銀行 (Central Bank of the UAE): https://www.centralbank.ae/ - アラブ首長国連邦政府ポータル (UAE Government Portal): https://u.ae/en
Questions, answered
- DLD(ドバイ土地局)の取引データは誰でもアクセスできますか?
- はい、DLDの公式ウェブサイト、公式アプリ「Dubai REST」、そしてドバイ政府のオープンデータプラットフォーム「Dubai Pulse」を通じて、多くの取引データが一般に公開されています。これにより、市場の透明性が確保されています。
- ドバイにおける「高級物件」の具体的な定義は何ですか?
- 公式な定義はありませんが、市場分析では一般的に価格帯が基準とされます。例えば、販売価格が1,000万ディルハム以上の物件を「プライム」、3,500万ディルハム以上を「スーパープライム」と分類することが一般的です。
- オフプラン物件と中古物件、どちらがより良い投資と言えますか?
- どちらが良いかは投資家の目的によります。オフプラン物件は、魅力的な支払いプランや将来的なキャピタルゲインの可能性があります。一方、中古(セカンダリー)物件は、即時の入居や賃貸収入が可能な点がメリットです。
- DLDに支払う4%の登録料は交渉によって減額できますか?
- いいえ、できません。DLD登録料(不動産譲渡税)の4%は、物件の売買価格に基づいて計算される政府の固定税率であり、交渉の対象外です。
- サービス料が非常に高い物件は避けるべきでしょうか?
- 一概にそうとは言えません。高いサービス料は、最高級のアメニティや卓越した管理体制を反映している場合が多く、それが物件の価値や賃貸需要を高める要因にもなります。費用対効果を見極めることが重要です。
- DLDデータで最も注目すべき指標は何ですか?
- 単一の指標よりも、複数の指標を組み合わせることが重要です。具体的には、特定のエリアや物件タイプにおける「取引件数」と「一平方フィートあたりの価格(Price per SqFt)」の推移を同時に見ることで、需要の強さと価格の妥当性を評価できます。
ドバイ土地局(DLD)の取引データ、供給パイプライン、マクロ経済シグナルを分析し、ドバイ市場の動向を明確に示します。多くのブローカーが肌で感じる数字の裏にある真実を解き明かします。
関連記事

ドバイ・クリーク・ハーバー新計画:未来の投資機会を探る
ドバイ・クリーク・ハーバーの最新マスタープランが公開されました。本記事では、この巨大開発が居住者と投資家にとって何を意味するのかを、吉田聡太が専門家の視点で徹底解説します。

ドバイ不動産購入前の徹底チェックガイド
ドバイの不動産購入で後悔しないために、物件検査(デューデリジェンス)は不可欠です。この記事では、新築・中古物件それぞれの専門的なチェックリストと、隠れた問題を見抜くための具体的な注意点を解説します。

ドバイ不動産保険とネット利回り:見落とされがちなコストを徹底解説
ドバイの不動産投資で高利回りを謳う広告は多いですが、家主保険などの隠れたコストが実質リターンをどう変えるのか。私の分析では、このコストを無視すると、年間0.3%から0.5%も利回りがずれる可能性があります。
受信トレイへのメッセージ
月に一度、厳選されたメールをお届けします。市場分析、新規物件情報、スパムなし。