

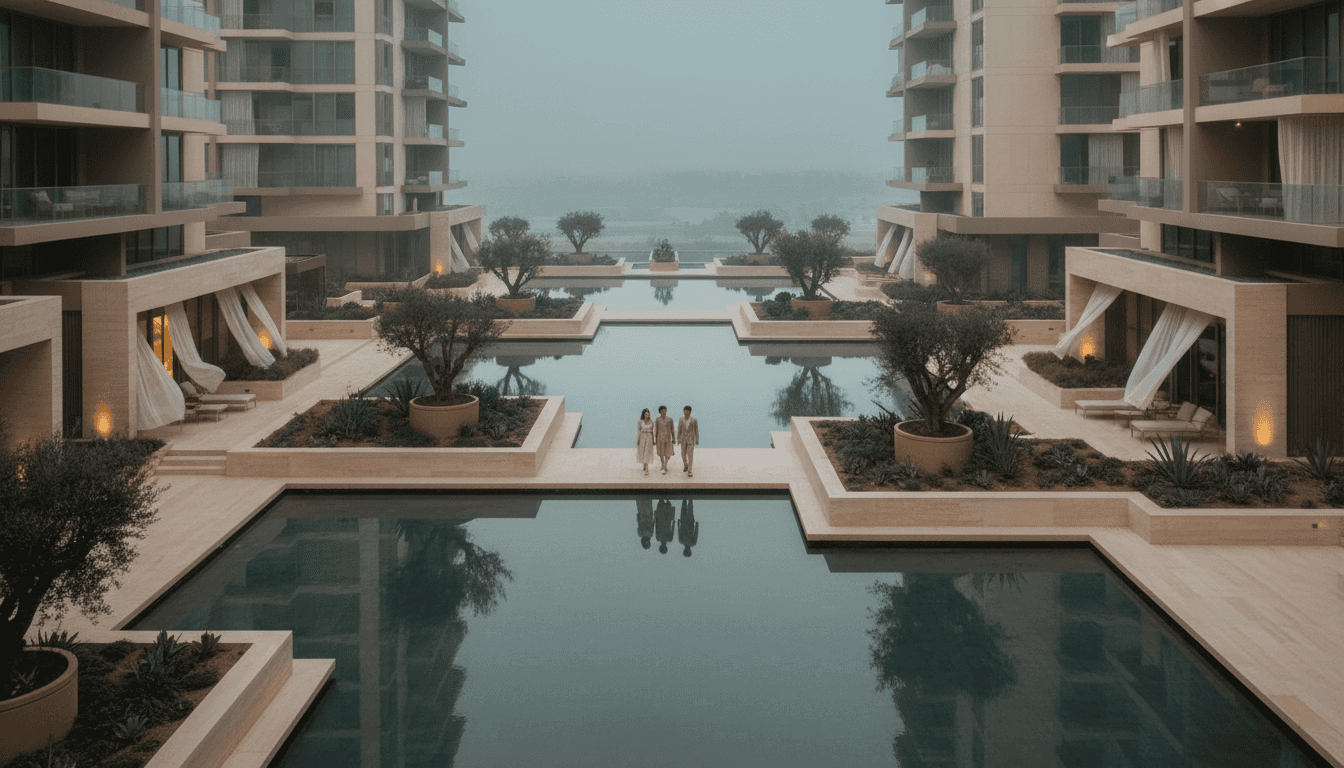
ドバイのブランドレジデンス:そのプレミアム価値の解剖
ガイア・リビング市場調査部長の清水花です。ドバイの不動産市場を分析する中で、近年特にその存在感を増しているのが「ブランドレジデンス」です。フォーシーズンズ、ブルガリ、アルマーニといった世界的な高級ホスピタリティブランドが、その名を冠した住宅を次々と市場に投入しています。これらの物件は、周辺の非ブランドの高級コンドミニアムと比較して、一貫して高い価格で取引されています。この「ブラ…

ガイア・リビング市場調査部長の清水花です。ドバイの不動産市場を分析する中で、近年特にその存在感を増しているのが「ブランドレジデンス」です。フォーシーズンズ、ブルガリ、アルマーニといった世界的な高級ホスピタリティブランドが、その名を冠した住宅を次々と市場に投入しています。これらの物件は、周辺の非ブランドの高級コンドミニアムと比較して、一貫して高い価格で取引されています。この「ブランドプレミアム」は、単なるマーケティングの成果なのでしょうか。それとも、投資家や居住者が納得するだけの具体的な価値がそこには存在するのでしょうか。
本稿では、市場アナリストとしての私の視点から、ドバイの高級コンドミニアム市場におけるブランドレジデンスのプレミアムを徹底的に解剖します。価格差の根拠となる要素を一つひとつ検証し、その価値が将来にわたって持続可能なものかを見極めていきます。
この分析で掘り下げる主な論点はこちらです。
- ブランドプレミアムの定量的分析:実際の価格差はどの程度か
- 価値の源泉①:ホテルライクなサービスとアメニティの具体像
- 価値の源泉②:無形の資産としてのブランド価値と信頼性
- コスト構造の比較:サービスチャージという見えざるコスト
- 投資リターンの観点:賃貸利回りとキャピタルゲインへの影響
- プレミアムが正当化されるケース、されないケースの見極め
ブランドプレミアムの定量的分析:データが示す価格差
まず、ブランドレジデンスの価格プレミアムがどの程度の規模で存在するのか、具体的なデータから見ていきましょう。ドバイ土地局(DLD)が公開している取引データや、私たちの市場分析によると、ブランドレジデンスは、同じエリアに位置する同等グレードの非ブランド物件と比較して、平均して20%から40%高い価格で取引される傾向にあります。このプレミアム率は、ブランドの格、立地、そして物件の希少性によって大きく変動します。
例えば、パーム・ジュメイラのような超一等地では、世界的に認知度の高いトップティアのホテルブランドが手掛けるレジデンスは、プレミアムが50%を超えることも珍しくありません。Atlantis The Royal ResidencesやSix Senses Residencesなどがその典型例です。これらの物件は、単なる住居ではなく、ブランドが提供する世界観そのものを購入する体験と見なされており、価格設定もそれを反映しています。一方で、よりミドルレンジのブランドや、中心地から少し離れたエリアでは、プレミアムは15%〜25%程度に収まることもあります。
この価格差を正当化する要素として、開発業者は「優れたデザイン」「最高品質の建材」「比類なきアメニティ」を挙げます。これらは確かに重要な要素ですが、非ブランドの高級物件でも同様の品質を達成しているケースは少なくありません。私が注目するのは、むしろ「ブランド基準の維持」という点です。ブランドレジデンスは、ブランドホルダー(ホテル運営会社など)が設定した厳格な品質基準を建設から管理・運営に至るまで遵守する義務を負います。これにより、品質の均一性と長期的な維持が保証され、買い手は将来にわたる資産価値の安定性に対してプレミアムを支払っている、と解釈することができます。
重要なのは、このプレミアムが市場全体で一律ではないという事実です。ある調査では、新興市場におけるブランドレジデンスのプレミアムは先進市場よりも高くなる傾向が示されています。これは、新興市場の購入者が、確立された国際ブランドがもたらす「品質保証」と「信頼性」に対して、より高い価値を見出すためと考えられます。経済成長が著しいドバイは、まさにこのケースに当てはまる市場と言えるでしょう。世界中から投資家が集まるこの都市において、遠隔地にいながらでも安心して購入できるというブランドの信頼性は、価格に織り込まれるべき重要な付加価値なのです。
価値の源泉①:具体的なサービスとアメニティ
 注目のプロジェクト
ブランドレジデンスの価値を支える最も具体的な要素は、ホテルライクなサービスと充実したアメニティです。これらは単なる「豪華な共用施設」にとどまらず、居住者の日常生活の質を直接的に向上させる機能を提供します。非ブランド物件との決定的な違いは、サービスの「質」と「範囲」、そしてそれを24時間365日体制で提供する「人材」の存在にあります。
具体的にどのようなサービスが提供されるのでしょうか。一般的なブランドレジデンスで期待できるサービスを以下にリストアップします。
- コンシェルジュサービス: レストランの予約、航空券の手配、イベントチケットの確保など、パーソナルアシスタントのような役割を果たします。
- バレーパーキング: 居住者および訪問者のための駐車代行サービス。日常の小さな手間を省き、スムーズな出入りを実現します。
- ハウスキーピング: 定期的な清掃サービス。ホテルと同様のクオリティで住居を清潔に保ちます。
- ルームサービス(In-residence dining): 併設または提携するホテルのレストランから、居室へ直接食事が届けられます。
- メンテナンス・エンジニアリング: 室内の軽微な修繕や技術的な問題に、専門スタッフが迅速に対応します。
これらのサービスは「ア・ラ・カルト(都度払い)」で提供される場合と、サービスチャージに一部が含まれる場合があります。重要なのは、これらのサービスが単なる利便性を超え、居住者に時間的・精神的な余裕をもたらす点です。例えば、多忙なビジネスパーソンにとって、ハウスキーピングやルームサービスは、生活の質を維持しながら仕事に集中するための不可欠なサポートとなり得ます。こうした「時間の節約」という価値が、価格プレミアムの一部を形成しているのです。
アメニティに関しても、ブランドレジデンスは一線を画します。フィットネスセンターは、単にトレーニングマシンが並んでいるだけでなく、最新鋭の機器を備え、パーソナルトレーナーが常駐しています。スパは、ブランドが世界展開するシグネチャートリートメントを受けられる本格的な施設です。居住者専用のラウンジ、プライベートシネマ、ビジネスセンター、インフィニティプールなども、デザイン性と機能性を両立させた最高水準のものが求められます。ビジネス・ベイにあるThe Residences, Dorchester Collection, Dubaiのようなプロジェクトでは、ルーフトッププールからの眺望や、著名シェフが監修するレストランへの優先アクセスなど、そのブランドならではの体験が提供されます。
これらの充実したサービスとアメニティは、特に海外からの投資家や、セカンドハウスとして利用するオーナーにとって大きな魅力となります。自身が滞在しない期間も、ホテル運営会社による厳格な管理の下で物件が維持され、賃貸に出す際にも高い付加価値を提供できるからです。これは、空室リスクを低減し、安定した賃貸収入を確保する上で有利に働きます。結果として、サービスとアメニティの充実は、物件の利用価値と投資価値の両方を高める重要なドライバーとなっているのです。
価値の源泉②:無形の資産としてのブランド価値
ブランドレジデンスのプレミアムを語る上で、サービスやアメニティといった有形の価値と同等、あるいはそれ以上に重要なのが「ブランド」という無形の資産です。この無形資産は、主に「信頼性」「ステータス」「グローバルネットワーク」という3つの要素から構成されていると私は分析しています。
第一に「信頼性」です。不動産開発、特にオフプラン(未完成物件)の購入においては、「プロジェクトが計画通りに完成するのか」「完成後の品質は約束されたレベルに達しているのか」という点が常に買い手の懸念事項となります。ここで、リッツ・カールトンやセントレジスといった100年以上の歴史を持つホスピタリティブランドが関与することは、強力な信頼性の証左となります。これらのブランドは、自らの名声を守るため、提携する開発業者を厳しく選定し、建設の全工程において品質を徹底的に giám sát します。買い手は、開発業者単体の信用力だけでなく、グローバルブランドの信用力にも依拠できるのです。これは、特にドバイ土地局(DLD)の規制やエスクロー口座制度に不慣れな海外の投資家にとって、計り知れない安心感をもたらします。
第二に「ステータス」です。特定のブランドレジデンスに居住することは、単に便利な生活を手に入れるだけでなく、そのブランドが象徴するライフスタイルや価値観を共有するコミュニティの一員になることを意味します。例えば、ブルガリ・リゾート&レジデンスのオーナーであることは、洗練されたイタリアンラグジュアリーを体現するライフスタイルを選択したという社会的なシグナルとなります。これは、自己表現の一形態であり、同質の価値観を持つ人々とのネットワークを築く機会も提供します。この種のステータスや社会的認知は、特にウルトラ富裕層の購買動機において重要な役割を果たし、彼らがプレミアムを支払うことを厭わない理由の一つとなっています。
“ブランドレジデンスの本質的な価値は、物理的なレンガやモルタルにあるのではなく、ブランドが長年かけて築き上げてきた信頼と評判という無形の資産にあります。”
第三に「グローバルネットワーク」の活用です。多くのホテルブランドは、レジデンスのオーナーに対して、世界中の系列ホテルやリゾートで特典を受けられるロイヤルティプログラムへの加入を認めています。これには、客室のアップグレード、優先予約、特別割引などが含まれます。頻繁に世界を旅するオーナーにとって、これは非常に実用的なメリットです。また、自身が所有するレジデンスを、ホテルのレンタルプログラム(Rental Pool)に組み込むことで、世界中のブランドファンに向けて貸し出すことも可能になります。ブランドの強力なマーケティング力と予約システムを活用できるため、個人で賃貸管理を行うよりも高い稼働率と賃料収入が期待できる場合があります。これは、不動産を純粋な投資資産として捉えるオーナーにとって、大きな魅力と言えるでしょう。
これらの無形資産は、数値化することが難しい一方で、資産価値の安定性と流動性に直接的な影響を与えます。景気後退期においても、信頼性の高いブランド物件は「安全資産(Safe Haven)」と見なされ、価格の下落率が比較的低く抑えられる傾向があります。また、売却時には、そのブランド名が世界中の潜在的な買い手に対する強力なアピールとなり、より迅速な取引成立につながる可能性が高まります。このように、ブランド価値は、目に見えないながらも、不動産の長期的なパフォーマンスを支える極めて重要な基盤なのです。
コスト構造の比較:サービスチャージという見えざるコスト
ブランドレジデンスの魅力を語る上で、その裏側にあるコスト構造、特に「サービスチャージ」に目を向けることは不可欠です。前述したような手厚いサービスと最高級のアメニティは、当然ながら維持管理に相応の費用を要します。この費用は、物件所有者が毎年支払うサービスチャージに反映されるため、購入前にその水準を正確に把握しておく必要があります。
ドバイの一般的な高級コンドミニアムのサービスチャージは、年間1平方フィートあたりAED 18〜25程度が目安です。これに対し、ブランドレジデンスのサービスチャージは、AED 25〜50、トップティアのブランドではAED 60を超えるケースも存在します。例えば、2,000平方フィートの住戸を所有している場合、年間のサービスチャージは以下のようになります。
- 一般的な高級物件: 2,000 sqft x AED 22/sqft = AED 44,000/年
- ブランドレジデンス: 2,000 sqft x AED 40/sqft = AED 80,000/年
この差額である年間AED 36,000が、ブランドが提供する付加価値(コンシェルジュ、バレーサービス、高品質な共用施設の維持など)に対する対価と考えることができます。購入希望者は、この追加コストに見合うだけの便益を自身が享受できるかどうかを冷静に判断しなければなりません。セカンドハウスとして年に数週間しか利用しないオーナーにとっては、この固定費は割高に感じられるかもしれません。一方で、主たる住居として日々そのサービスをフルに活用する居住者にとっては、十分に正当化できるコストでしょう。
さらに、ブランドレジデンスのサービスチャージの内訳は、非ブランド物件よりも複雑になる傾向があります。多くの場合、基本的な共益費(Basic Service Charge)に加え、ブランド使用料(Brand License Fee)や、ホテル施設の利用に関連する費用が別途加算されることがあります。これらの費用は、不動産管理組合(Owners Association)とホテル運営会社との間で締結される管理契約(Management Agreement)によって定められており、購入前にその内容を弁護士と共に精査することが極めて重要です。契約内容によっては、将来的にサービスチャージが大幅に上昇するリスクも内包しているため、注意が必要です。
ここで、ブランドレジデンス購入時の初期費用とランニングコストを具体的にシミュレーションしてみましょう。AED 10,000,000のブランドレジデンス(2,000平方フィート)を購入する場合の費用概算です。
初期費用(One-time Costs)
- 物件価格: AED 10,000,000
- ドバイ土地局(DLD)登録料: 物件価格の4% = AED 400,000
- 登録手数料: 約 AED 4,200
- 不動産仲介手数料: 物件価格の2% + 5% VAT = AED 210,000
- NOC(No Objection Certificate)発行手数料: 約 AED 5,000
- 初期費用合計: 約 AED 10,619,200
年間ランニングコスト(Annual Costs)
- サービスチャージ: 2,000 sqft x AED 40/sqft = AED 80,000
- DEWA(電気・水道)基本料など: 約 AED 5,000
- 年間コスト合計: 約 AED 85,000
このシミュレーションからわかるように、ブランドレジデンスへの投資は、高い初期費用だけでなく、継続的に発生する高額なランニングコストも念頭に置いた上で、総合的な資金計画を立てる必要があります。サービスチャージは、単なる経費ではなく、ブランド体験と資産価値維持のための「投資」であると捉えるべきですが、その投資対効果は個々のライフスタイルや投資目的に大きく左右されるのです。
投資リターンの観点:賃貸利回りとキャピタルゲイン
不動産を投資対象として評価する際、リターンは主に「インカムゲイン(賃貸収入)」と「キャピタルゲイン(売却益)」の2つの側面から分析されます。ブランドレジデンスは、この両面において非ブランド物件とは異なる特性を示します。
まずインカムゲイン、すなわち賃貸利回りについてです。ブランドレジデンスは、その高い品質と付加価値サービスを背景に、市場平均よりも高い賃料を設定することが可能です。特に、企業の役員や駐在員向けの高級賃貸市場では、家具付きでホテルライクなサービスを提供するブランドレジデンスは非常に人気が高く、安定した需要が見込めます。しかし、ここで注意すべきは「純利回り(Net Yield)」です。純利回りは、年間賃料収入からサービスチャージや修繕費などの運営経費を差し引いた純営業利益(NOI)を購入価格で割って算出します。ブランドレジデンスは、賃料が高い一方で、前述の通りサービスチャージも高額です。加えて、購入価格自体が高いため、分母が大きくなります。結果として、純利回りは、より安価な非ブランド物件を下回るケースも少なくありません。一般的な高級物件の純利回りが4〜6%であるのに対し、トップティアのブランドレジデンスでは2〜4%程度になることもあります。
では、投資家はなぜ低い利回りにもかかわらずブランドレジデンスを選ぶのでしょうか。その答えは、キャピタルゲインへの期待と、リスクの低減にあります。ブランドレジデンスは、その希少性とブランド力によって、長期的に安定した資産価値の成長が期待されます。エマールが手掛けるAddress Residencesシリーズのように、確立されたデベロッパーとホテルブランドの組み合わせは、市場で高い評価を受け、中古市場でも価格が下がりにくい傾向があります。特に、ダウンタウン・ドバイやドバイ・マリーナといった供給が限られた一等地では、その傾向はより顕著です。景気上昇局面では市場平均を上回る価格上昇を見せる一方、下落局面では価格の底堅さを発揮します。この「守り」の強さが、資産保全を重視する長期投資家にとって大きな魅力となるのです。
さらに、レンタルプール(Rental Pool Program)の存在も投資判断に影響を与えます。これは、オーナーが自身のユニットをホテルの客室として貸し出し、その収益を参加オーナー間で分配する仕組みです。このプログラムに参加することで、オーナーは賃貸管理の煩わしさから完全に解放されます。客付け、清掃、メンテナンスの全てをホテル運営会社に一任できるため、海外在住のオーナーにとっては理想的な所有形態と言えるでしょう。収益は稼働率や宿泊料金によって変動しますが、ブランドの強力な集客力により、個人で貸し出すよりも安定した収入を得られる可能性があります。ただし、プログラムの運営手数料や収益分配率などの条件はブランドによって大きく異なるため、契約前に詳細なシミュレーションを行うことが不可欠です。インカムゲインを最大化したいオーナーにとっては、必ずしも最適な選択肢とは限りません。
結局のところ、ブランドレジデンスへの投資は、短期的な高利回りを追求するものではなく、長期的な資産価値の安定と成長、そして管理の手間を省くことによる「時間の価値」を重視する投資戦略に適していると言えます。高い購入価格とサービスチャージは、そのための保険料、あるいはプレミアムサービスへの対価と考えるべきでしょう。
プレミアムが正当化されるケース、されないケース
これまで見てきたように、ブランドレジデンスのプレミアムは、多岐にわたる有形・無形の価値によって形成されています。しかし、すべてのブランドレジデンスが、その価格に見合う価値を提供しているわけではありません。市場アナリストとして、私は投資家や購入希望者に対し、そのプレミアムが「正当化されるケース」と「そうでないケース」を冷静に見極めることを強く推奨します。
プレミアムが正当化されると考えられるケース:
1. トップティアの国際的ブランドであること: Ritz-Carlton, Four Seasons, Mandarin Oriental, Bulgariなど、世界的に認知され、長年にわたり最高水準のサービスを提供してきた実績のあるブランド。これらのブランドは、自らの評判を守るために品質管理に妥協しません。 2. 超一等地(Prime Location)に立地していること: ジュメイラ・ベイ、パーム・ジュメイラの先端、DIFCのコアエリアなど、代替不可能な希少性の高い立地。立地の価値とブランドの価値が相乗効果を生み出し、長期的な資産価値を強固なものにします。 3. ホテルと一体開発されていること: レジデンスがホテルに併設または隣接し、ホテルのアメニティやサービスをシームレスに利用できるプロジェクト。これにより、ブランドレジデンスならではの体験価値が最大化されます。 4. 自己居住(エンドユース)が主目的であること: 日々の生活の中でコンシェルジュやハウスキーピングなどのサービスを享受し、生活の質(QOL)を向上させたいと考える購入者。彼らにとって、高いサービスチャージは快適な生活への対価として十分に正当化されます。
一方で、以下のようなケースでは、支払うプレミアムが過大である可能性があり、慎重な検討が必要です。
プレミアムが正当化されにくいと考えられるケース:
1. 知名度の低い、あるいは新興のブランド: 不動産開発業者が独自に立ち上げたライフスタイルブランドや、ホスピタリティ業界での実績が乏しいブランド。これらのブランドが、確立されたホテルブランドと同等の品質管理やサービスレベルを長期的に維持できるかは未知数です。 2. 立地に優位性がないこと: ブランド名を冠してはいるものの、立地が郊外であったり、周辺に同等以上の非ブランド物件が多数存在したりする場合。ブランドの力だけでは、立地のハンディキャップを完全に克服することは困難です。 3. 「ブランド付き」アパートメント(Branded Apartments): ホテルのサービス提供がなく、単に内装デザインや家具にブランド名をライセンス使用しているだけの物件。これは、本質的なブランドレジデンスとは異なり、プレミアムの根拠が希薄です。 4. 純粋な賃貸利回りを最優先する投資: 高い購入価格とサービスチャージが、賃料収入によるリターンを圧迫するため、キャッシュフローを重視する投資家には不向きな場合があります。より低い価格帯の物件でポートフォリオを組む方が、高い利回りを実現できる可能性が高いです。 JVC や アル・フルジャン といったエリアでは、より魅力的な利回りを提供する非ブランド物件を見つけることができます。
最終的な判断は、購入者の目的、ライフスタイル、そしてリスク許容度によって異なります。ブランドレジデンスというカテゴリーをひと括りにするのではなく、個々のプロジェクトを、ブランド、開発業者(EmaarやNakheelのような実績ある企業か)、立地、管理契約、そしてコスト構造という複数のレンズを通して多角的に評価することが、賢明な投資判断への唯一の道です。
ドバイのブランドレジデンスが持つ価格プレミアムは、信頼性、サービス、ステータスといった価値の複合体です。しかし、その価値は普遍的なものではありません。投資家は、ブランドの格、立地の希少性、そして自身の投資目的を照らし合わせ、プレミアムが将来にわたるリターンとして見合うものか、あるいは単なる贅沢な消費で終わるものかを、冷静に分析する必要があります。
総括:ブランド価値を巡る投資判断
ドバイの高級不動産市場において、ブランドレジデンスはもはやニッチな存在ではなく、市場を牽引する重要なセグメントへと成長しました。その価格プレミアムは、ホテルライクなサービス、最高級のアメニティ、そして何よりもブランドが長年かけて築き上げてきた信頼とステータスという無形の資産によって支えられています。これらの要素は、居住者には比類なき快適な生活を、投資家には資産価値の安定と手間のかからない所有形態を提供します。
しかし、本稿で分析してきたように、そのプレミアムは常に正当化されるわけではありません。高額なサービスチャージはキャッシュフローを圧迫する可能性があり、ブランドの選択を誤れば、期待したほどの資産価値の維持・向上は見込めないかもしれません。真の価値を見極めるためには、感情的な憧れやブランドイメージに流されることなく、DLDの取引データやサービスチャージの内訳といった客観的な事実に基づき、コストとベネフィットを厳密に比較検討する分析的な視点が不可欠です。
私たちガイア・リビングでは、お客様一人ひとりの目的や財務状況に合わせ、このような複雑な市場の機微を読み解き、最適な不動産投資の選択をサポートします。ブランドレジデンスは、正しく選択すれば、ドバイというグローバル都市における優れた長期資産となり得ます。その価値を見極める旅路において、私たちの専門知識が皆様の一助となれば幸いです。
## Sources - ドバイ土地局(DLD): https://dubailand.gov.ae/en/
Questions, answered
- ドバイのブランドレジデンスは、非ブランド物件に比べてどのくらい高いのですか?
- 市場データによれば、ドバイのブランドレジデンスは、立地やブランド格付けに応じて、同等の非ブランド物件よりも20%から40%、場合によってはそれ以上の価格プレミアムで取引されることが一般的です。このプレミアムは、提供されるサービス、アメニティ、ブランドの信頼性などを反映しています。
- ブランドレジデンスのサービスチャージは通常より高いですか?
- はい、高くなる傾向にあります。コンシェルジュ、バレーパーキング、ハウスキーピングといったホテル級のサービスが提供されるため、サービスチャージは年間1平方フィートあたりAED 25~50以上になることも珍しくありません。これは一般的な高級物件のAED 18~25と比較して高額です。
- ブランドレジデンスへの投資は、高い利回りを期待できますか?
- 必ずしも高い賃貸利回りを保証するものではありません。購入価格が高いため、純利回り(NOI)は非ブランド物件と同等か、それ以下になる可能性があります。しかし、ブランド力による資産価値の維持・向上、空室率の低さ、そして手間のかからない管理といった点で投資家にメリットをもたらします。
- ブランドレジデンスの購入プロセスは通常と異なりますか?
- 購入の基本的な流れは、ドバイの他の不動産と同様で、ドバイ土地局(DLD)への登録が必要です。しかし、ブランドレジデンス特有の管理契約やサービス利用規約に関する詳細な確認が求められます。特に、ブランド基準を維持するための内装改修制限など、独自の規定に注意が必要です。
- ドバイで最も有名なブランドレジデンスのエリアはどこですか?
- ドバイにおけるブランドレジデンスの集積地としては、パーム・ジュメイラ、ダウンタウン・ドバイ、ビジネス・ベイ、そしてジュメイラ・ベイなどが挙げられます。これらのエリアは、最高級のブランドがその世界観を表現するのにふさわしい一等地に位置しています。
- ブランドレジデンスは、主に投資家向けですか、それとも自己居住者向けですか?
- 両方の需要が存在しますが、その比率はプロジェクトの特性によって異なります。手間のかからない所有形態と安定した資産価値を求める海外投資家からの需要が高い一方で、ホテルライクな快適な生活を求める富裕層のエンドユーザー(自己居住者)にも強く支持されています。
ドバイ土地局(DLD)の取引データ、供給パイプライン、マクロ経済シグナルを分析し、ドバイ市場の動向を明確に示します。多くのブローカーが肌で感じる数字の裏にある真実を解き明かします。
関連記事

ドバイ・クリーク・ハーバー新計画:未来の投資機会を探る
ドバイ・クリーク・ハーバーの最新マスタープランが公開されました。本記事では、この巨大開発が居住者と投資家にとって何を意味するのかを、吉田聡太が専門家の視点で徹底解説します。

ドバイ不動産購入前の徹底チェックガイド
ドバイの不動産購入で後悔しないために、物件検査(デューデリジェンス)は不可欠です。この記事では、新築・中古物件それぞれの専門的なチェックリストと、隠れた問題を見抜くための具体的な注意点を解説します。

ドバイ不動産保険とネット利回り:見落とされがちなコストを徹底解説
ドバイの不動産投資で高利回りを謳う広告は多いですが、家主保険などの隠れたコストが実質リターンをどう変えるのか。私の分析では、このコストを無視すると、年間0.3%から0.5%も利回りがずれる可能性があります。
受信トレイへのメッセージ
月に一度、厳選されたメールをお届けします。市場分析、新規物件情報、スパムなし。