

利回りのアパートか、値上がりのヴィラか:ドバイ不動産投資の分岐点
Gaia Livingの市場調査部長、清水 花です。ドバイの不動産市場を分析する中で、投資家の皆様から最も頻繁に受ける質問の一つが、「アパートメントとヴィラ、どちらに投資すべきか?」というものです。一見すると単純な問いですが、その答えはドバイのダイナミックな市場環境を映し出す複雑なものです。…

Gaia Livingの市場調査部長、清水 花です。ドバイの不動産市場を分析する中で、投資家の皆様から最も頻繁に受ける質問の一つが、「アパートメントとヴィラ、どちらに投資すべきか?」というものです。一見すると単純な問いですが、その答えはドバイのダイナミックな市場環境を映し出す複雑なものです。
本稿の目的は、この問いに対して明確な羅針盤を提供することにあります。ドバイ不動産投資における二大リターン指標、すなわち安定したキャッシュフローを生む「賃貸利回り(インカムゲイン)」と、資産価値そのものの上昇を狙う「キャピタルゲイン(値上がり益)」という二つのレンズを通して、アパートメントとヴィラの投資特性を徹底的に解剖します。私の見解を先に述べると、この二者択一は「どちらが優れているか」ではなく、「あなたの投資目標と時間軸にどちらが合致しているか」という問題に他なりません。
この分析を進めるにあたり、以下のテーマを掘り下げていきます。
- 現在のドバイ不動産市場概観:二極化するリターンの構造
- 賃貸利回り(イールド)の徹底比較:アパートメントの優位性とその裏側
- キャピタルゲイン(値上がり益)の現実:ヴィラ市場の強さの源泉
- 主要コミュニティ別分析:Dubai Marina vs Arabian Ranches のケーススタディ
- 投資コストと実質リターンの計算:隠れた費用の罠を避けるために
- ハイブリッド投資と新興トレンド:タウンハウスと超高級アパートメント
- 2026年以降の展望と私の最終的な投資判断
市場概観:二極化するリターン
まず、現在のドバイ不動産市場の大きな潮流を理解する必要があります。2020年以降、市場は力強い回復と成長を遂げていますが、その内実は一様ではありません。リターンの性質によって、アパートメントとヴィラで明確な「二極化」が見られるのです。
一方には、アパートメント市場があります。特にJVC (Jumeirah Village Circle)やBusiness Bay、Dubai Production Cityといった比較的手頃な価格帯のエリアでは、高い賃貸利回りが投資家を惹きつけています。これらのエリアは、ドバイで働く大多数の専門職や若年層にとって魅力的な居住選択肢であり、常に安定した賃貸需要が存在します。投資家から見れば、比較的低い初期投資で、年間6%から9%という世界的に見ても高いレベルの表面利回りを実現できる可能性があるのです。これは、キャッシュフローを重視する投資家にとって非常に魅力的です。しかし、この高い利回りの裏には、大量の新規供給による価格上昇の頭打ちリスクや、高いサービス料による実質利回りの低下といった課題も潜んでいます。
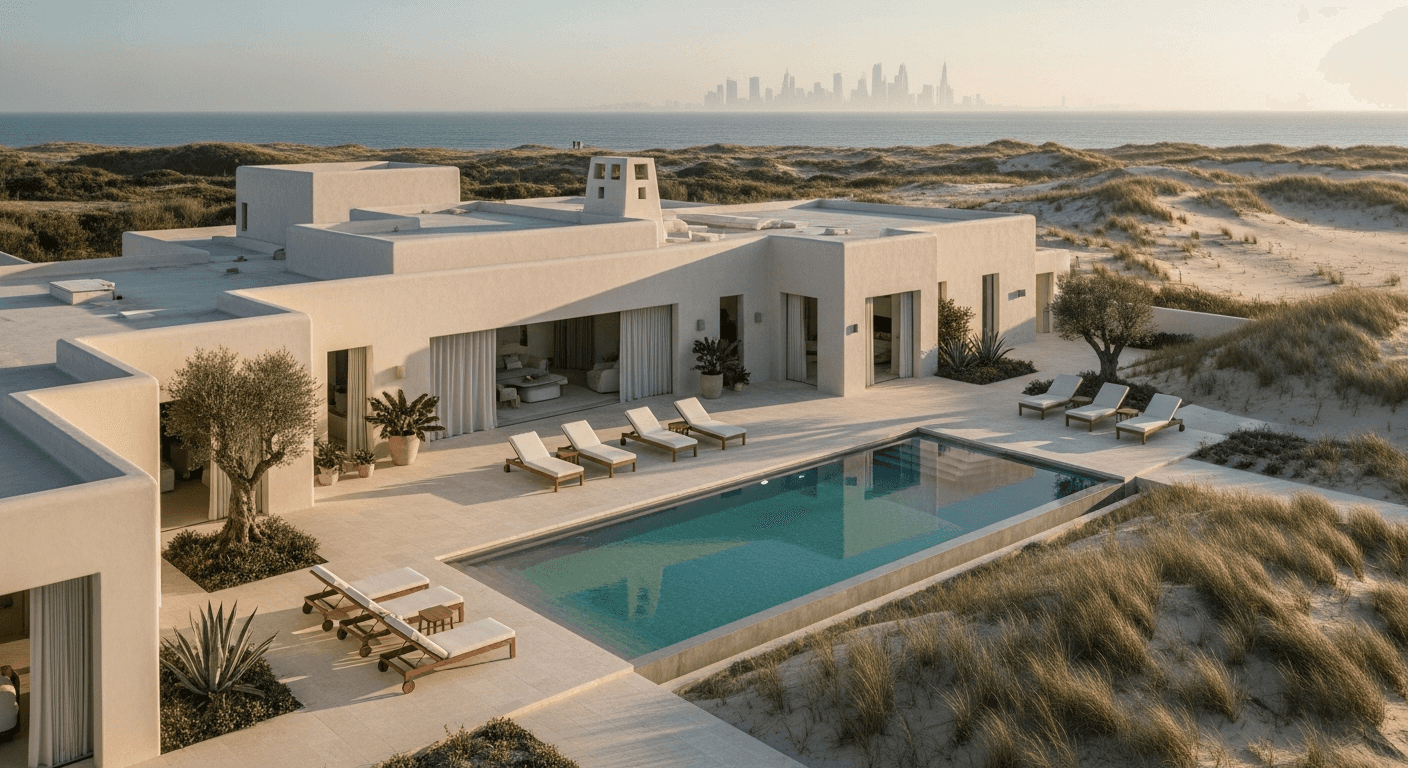
もう一方には、ヴィラ市場があります。パンデミックを経て人々のライフスタイルが変化したことを受け、ヴィラへの需要は爆発的に増加しました。Palm JumeirahやArabian Ranches、Dubai Hills Estateといった確立されたコミュニティでは、質の高いヴィラの供給が需要に追いつかず、価格が急騰しました。これらのエリアの賃貸利回り自体は、アパートメントに比べて3%から5%程度と低めです。しかし、それを補って余りあるほどのキャピタルゲイン(資産価値の上昇)が過去数年間で記録されています。広い居住空間、プライベートな庭、充実したコミュニティ施設といった要素が、特に家族層や富裕層の長期的な実需を掴み、資産価値の強固な基盤となっているのです。
“ドバイ不動産投資の成功は、単に「利回り」という数字を追うことではなく、「誰が、なぜそこに住みたいのか」という需要の本質を理解することにかかっています。”
このように、ドバイ市場は「利回りのアパートメント」と「値上がりのヴィラ」という二つの顔を持っています。投資家は、自身の資金力、リスク許容度、そして投資から何を得たいのか(毎月のキャッシュフローか、長期的な資産形成か)を自問し、戦略を立てる必要があります。次のセクションからは、この二つの選択肢をさらに具体的に、数字と事実に基づいて比較検討していきましょう。
賃貸利回り(イールド)の徹底比較:アパートメントの優位性とその裏側
 注目のプロジェクト
不動産投資における賃貸利回りは、投資の健全性を測る最も基本的な指標です。ドバイにおいて、特にアパートメントはこの指標でヴィラを大きく上回る傾向にあります。しかし、投資家が見るべきは、広告で謳われる「表面利回り(グロスイールド)」だけではありません。真の収益性を判断するには、「実質利回り(ネットイールド)」を理解することが不可欠です。
まず、表面利回り(年間賃料 ÷ 物件価格)を見てみましょう。例えば、JVCやArjanといった新興コミュニティでは、1ベッドルームのアパートメントがAED 700,000程度で購入でき、年間AED 60,000前後で賃貸できるケースは珍しくありません。この場合の表面利回りは約8.5%となり、非常に魅力的に映ります。同様に、より中心部に近いBusiness Bayでも、競争は激しいものの6-7%の表面利回りは十分に狙える範囲です。これに対し、ヴィラの表面利回りは、例えばArabian Ranchesの3ベッドルームヴィラがAED 3,500,000で年間賃料がAED 170,000だとすると、約4.8%となります。この数字だけを見れば、アパートメントの圧勝に見えます。
では、なぜアパートメントの方が高い表面利回りを実現しやすいのでしょうか。第一に、一戸あたりの価格がヴィラに比べて格段に低いため、多くの投資家が参入しやすい点。第二に、ドバイの人口構成を考えると、単身者や夫婦のみの世帯が大多数を占めており、彼らにとっては手頃な家賃のアパートメントが最も合理的な選択肢となるため、賃貸需要の裾野が非常に広いのです。この結果、空室リスクを比較的低く抑えながら、高い稼働率を維持しやすいという構造があります。
しかし、ここからが重要なポイントです。実質利回り((年間賃料 - 年間経費) ÷ 物件価格)を計算すると、この差は大きく縮まります。不動産投資における最大の年間経費の一つが、「サービス料(Service Charges)」です。これは日本の管理費や修繕積立金に相当し、共用部分の維持管理、セキュリティ、プールやジムの運営などに充てられます。このサービス料はドバイ不動産規制庁(RERA)によって管理されており、物件の面積(平方フィートあたり)で計算されます。一般的なアパートメントでは、年間AED 15~30/sqftが相場ですが、高級物件やDubai Marinaのような一等地ではAED 35/sqftを超えることもあります。一方、ヴィラのサービス料は、建物自体の面積ではなく敷地面積に対して計算されることが多く、平方フィート単価ではAED 3~7/sqftとアパートメントよりはるかに低く設定されています。
具体例で見てみましょう。1,000 sqftのアパートメントでサービス料がAED 22/sqftだとすると、年間のサービス料はAED 22,000になります。先ほどのJVCの例(年間賃料AED 60,000)で計算すると、賃料収入の3分の1以上がサービス料で消えてしまう計算です。これに加えて、修繕費や空室期間の損失などを考慮すると、実質利回りは表面利回りから2%〜3%低下することも珍しくありません。一方、ヴィラはサービス料率が低いことに加え、賃借人が光熱費や庭の手入れなど、より多くの維持責任を負う契約が一般的であるため、オーナーの経費負担は相対的に軽くなる傾向があります。「利回りのアパート」という言葉を鵜呑みにせず、購入を検討する物件のサービス料履歴を必ず確認し、保守的な実質利回りを算出することが、賢明な投資の第一歩と言えるでしょう。
キャピタルゲイン(値上がり益)の現実:ヴィラ市場の強さの源泉
賃貸利回りが投資の「守り」だとすれば、キャピタルゲインは「攻め」のリターンです。そして、近年のドバイ不動産市場において、この「攻め」で最も目覚ましい成果を上げているのがヴィラ市場です。
2020年のパンデミックを境に、世界中の都市で人々の住まいに対する価値観は劇的に変化しました。在宅勤務の普及は、通勤の利便性よりも居住空間の広さや快適性を重視する動きを加速させました。プライベートな屋外スペース(庭やプール)への渇望は、ロックダウンを経験した人々にとって切実なものとなりました。ドバイも例外ではなく、このグローバルなトレンドの最大の受益者の一つが、ヴィラコミュニティだったのです。特にPalm Jumeirah、Jumeirah Islands、Emirates Hills、そしてEmaar Propertiesが開発したArabian RanchesやDubai Hills Estateといった、緑豊かで家族向けの設備が整ったマスタープランコミュニティの需要が急増しました。
この需要の急増に対して、供給は極めて限定的でした。ドバイの中心部やその近郊で、まとまった広さの土地を確保して新しいヴィラコミュニティを開発することは年々困難になっています。結果として、既存の優良なヴィラの価値は希少性を増し、価格は急騰しました。一部のプライムなエリアでは、2020年半ばから2023年にかけて、ヴィラの価格が2倍以上になったケースも報告されています。これは、アパートメント市場の安定的な価格上昇とは明らかに異なる、爆発的な成長でした。
ヴィラ市場の強さのもう一つの源泉は、購入者層の性質にあります。ヴィラの購入者の多くは、投資目的の短期的な保有者ではなく、実際にそこに住む「エンドユーザー(実需層)」、特に家族です。彼らは、子供の学校、公園やレクリエーション施設、コミュニティの安全性といった、生活の質に直結する要素を重視します。一度理想的なコミュニティを見つけると、簡単には引っ越さず、長期的に定住する傾向があります。さらに、ドバイ政府が推進するゴールデンビザ制度は、富裕層の家族がドバイに根を下ろすことを後押ししており、このエンドユーザー需要をさらに強固なものにしています。この厚い実需層の存在が、市場が軟調な局面でも価格の下支えとなり、長期的な資産価値の安定と向上に繋がっているのです。
対照的に、アパートメント市場のキャピタルゲインは、より複雑な様相を呈します。もちろん、Emaar Beachfrontのようなユニークな立地のウォーターフロント物件や、DIFCの超高級ブランデッドレジデンスなど、ヴィラを凌ぐキャピタルゲインを記録する例外的なセグメントも存在します。しかし、市場全体で見れば、アパートメントは常に新しい供給との競争に晒されています。特に手頃な価格帯のエリアでは、次々と新しいタワーが建設され、既存物件の価値を相対的に引き下げる圧力がかかりやすいのです。したがって、アパートメントでキャピタルゲインを狙う場合は、立地のユニークさ、建物の質と管理状態、そして将来の周辺開発計画といった、よりミクロな視点での物件選別が極めて重要になります。
主要コミュニティ別分析:ケーススタディ
理論だけでは実感が湧きにくいでしょう。ここでは、ドバイを代表する二つの異なるタイプのコミュニティ、Dubai MarinaとArabian Ranchesを例に、アパートメントとヴィラの投資特性を具体的に比較してみましょう。
ケーススタディ1:都市型ライフスタイルの象徴 - [Dubai Marina](/areas/dubai-marina)
ドバイマリーナは、高層ビル群とヨットハーバーが織りなす、世界的に有名なスカイラインを誇るエリアです。ここは典型的なアパートメント中心のコミュニティであり、投資特性もアパートメントのそれを色濃く反映しています。
- 投資プロファイル:高利回り・高回転型 マリーナの物件は、賃貸利回りの高さが最大の魅力です。1ベッドルームや2ベッドルームのユニットは、常に高い賃貸需要に支えられています。主な賃借人は、近隣のメディアシティやインターネットシティで働く若い専門職、独身者、あるいはDINKS(子供のいない共働き夫婦)です。彼らは活気ある都会的なライフスタイルを求め、レストランやビーチへのアクセスの良さを重視します。この層は比較的移り変わりが早いため、賃貸契約は1年更新が中心となり、市場の賃料上昇に追随しやすいという利点があります。Gaia Livingの経験上、マリーナ内の物件でも、マリーナウォークに直接アクセスできる物件や、高層階で遮るもののないオーシャンビューを持つ物件は、平均より10-15%高い賃料で取引される傾向にあります。
- リターンとリスク 表面利回りは6%~8%と比較的高水準ですが、前述の通りサービス料も高額な傾向にあります(AED 20~35/sqft)。建物の築年数も様々で、2000年代初頭に建てられた初期のタワーから、最新の設備を誇る新しいビルまで混在しています。古いビルは価格が手頃で利回りが高く見えがちですが、将来的なメンテナンスコストや、新しい競合物件との競争力低下のリスクを考慮する必要があります。キャピタルゲインは、ヴィラ市場のような爆発力はありませんが、立地の希少性から底堅く推移しています。特に、マリーナと海の両方が見える「デュアルビュー」を持つ物件や、大手デベロッパーEmaar Propertiesが開発した質の高い初期のタワーは、市場で常に高く評価されています。
ケーススタディ2:郊外型ファミリーライフの理想郷 - [Arabian Ranches](/areas/arabian-ranches)
Emaarによって開発されたアラビアンランチズは、ドバイにおけるヴィラコミュニティのベンチマークと言える存在です。砂漠の中に緑豊かなオアシスを創り上げたこのコミュニティは、家族向けの住環境として絶大な人気を誇ります。
- 投資プロファイル:キャピタルゲイン重視・長期保有型 アラビアンランチズの投資は、長期的な資産価値の向上を主眼に置くべきです。ここの主な住人は、子供を持つ家族であり、多くはオーナーとして居住しています。賃貸で入居する家族も、子供の学校(コミュニティ内に評判の良い学校がある)を理由に、数年単位で長く住む傾向が強いです。これにより、オーナーは空室リスクや頻繁な入退去に伴うコストを低く抑えることができます。
- リターンとリスク 賃貸利回りは4%~6%と、マリーナのアパートメントに比べると見劣りします。しかし、このコミュニティの真価はキャピタルゲインにあります。2000年代初頭に開発された「Ranches I」から、より新しい「Ranches II & III」まで、一貫して資産価値は上昇傾向にあります。供給が限られている中で、ドバイに定住する家族層からの需要は絶えず、これが価格を力強く下支えしています。サービス料は平方フィート単価でAED 3~5程度と非常に低く、ネットでの収益性は見た目以上に安定しています。リスクとしては、初期投資額が大きいこと、そして市場全体が冷え込んだ場合に流動性がアパートメントより低下する可能性があることが挙げられます。しかし、その強固なコミュニティ基盤と実需の厚さは、長期投資家にとって大きな安心材料となるでしょう。
投資コストと実質リターンの計算:隠れた費用の罠
ドバイでの不動産投資を成功させるためには、物件価格以外にかかる「初期費用」と、所有し続けるための「維持費用」を正確に把握することが絶対的に不可欠です。これらのコストを軽視すると、期待したリターンが大きく損なわれる可能性があります。ここでは、具体的な数字を用いて、投資の全体像を明らかにします。
例として、AED 2,500,000の2ベッドルームアパートメントをBusiness Bayで購入する場合の初期費用をシミュレーションしてみましょう。これはあくまで一般的な例であり、実際の費用はデベロッパーや取引の状況によって変動します。
初期費用(アップフロントコスト)の概算リスト:
- 物件価格: AED 2,500,000
- ドバイ土地局(DLD)登録料: 物件価格の4% = AED 100,000
- これはドバイでの不動産取引における最も大きな税金・手数料です。通常、買主と売主で折半することもありますが、契約条件によります。投資家としては、買主が全額負担すると想定しておくのが安全です。
- DLD登録信託手数料(Trustee Fee): AED 4,000 + 5% VAT = AED 4,200
- DLDが指定する信託事務所で所有権移転手続きを行うための費用です。
- 不動産仲介手数料: 物件価格の2% + 5% VAT = AED 50,000 + AED 2,500 = AED 52,500
- これが我々のような不動産仲介会社にお支払いいただく手数料です。標準は2%です。
- NOC(無異議証明書)発行手数料: AED 500 ~ AED 5,000 (デベロッパーにより変動)
- 物件の売主がデベロッパーに対して管理費などの未払いがないことを証明してもらうための書類です。買主が負担する場合もありますが、通常は売主負担です。しかし、取引のスムーズ化のために買主が立て替えるケースも考慮に入れておきましょう。ここでは中間のAED 1,500と仮定します。
- 所有権証明書(Title Deed)発行手数料: AED 580
初期費用合計 ≈ AED 2,658,780
ご覧の通り、物件価格AED 2,500,000の物件を手に入れるために、実際には約AED 160,000(物件価格の約6.4%)もの追加費用が必要になります。この「隠れたコスト」を予算に含めずに計画を立てると、資金計画が大きく狂うことになります。特に、住宅ローンを利用する場合は、これに加えて銀行の審査料や抵当権設定料などがさらにかかります。Central Bank of the UAEの規定により、外国人投資家の場合、通常物件価格の最低25%の頭金が必要となることも覚えておくべき重要なポイントです。
次に、年間の維持費用と実質利回りを計算してみましょう。このAED 2.5Mのアパートメント(広さ1,200 sqft)の年間賃料がAED 160,000だったとします。表面利回りは6.4%です。
- 年間賃料収入: AED 160,000
- 控除項目:
- サービス料: AED 20/sqftと仮定 × 1,200 sqft = AED 24,000
- 維持管理費: 賃料収入の5%を想定 = AED 8,000
- 空室・募集費用: 賃料収入の5%(約2.5週間分)をバッファーとして想定 = AED 8,000
- 年間経費合計: AED 40,000
- 税引き前年間キャッシュフロー: AED 160,000 - AED 40,000 = AED 120,000
- 実質利回り(ネットイールド): AED 120,000 ÷ AED 2,658,780 (初期費用合計) = 約4.5%
表面上の6.4%という魅力的な数字が、現実的な経費を考慮すると4.5%まで低下することがわかります。ドバイの大きな利点の一つは、賃貸収入に対する所得税や固定資産税が現状ないことですが、それでもサービス料という大きな固定費が存在することを決して忘れてはなりません。投資判断は、必ずこの実質利回りをベースに行うべきです。ヴィラの場合も同様の計算が可能ですが、サービス料が低い分、ネットとグロスの乖離はアパートメントよりも小さくなる傾向があります。
ハイブリッド投資と新興トレンド
アパートメントとヴィラという二元論は、ドバイ不動産市場の全体像を捉えるための有効なフレームワークですが、市場は常に進化しており、この二つのカテゴリーの間に位置する「ハイブリッド」な選択肢や、新たなトレンドも生まれています。
一つ目の注目すべきカテゴリーは「タウンハウス」です。タウンハウスは、アパートメントの持つ手頃さと、ヴィラが提供する広さやプライバシーを兼ね備えた、まさにハイブリッドな住居形態です。Damac Hills and Damac Hills IIやAl Furjan、あるいはMeydanといったコミュニティでは、2階建てや3階建てのタウンハウスが人気を博しています。これらは、小さな庭や屋上テラスを持ちながらも、大規模なヴィラほどの管理の手間はかかりません。投資の観点から見ると、タウンハウスはアパートメントよりも高いキャピタルゲインの可能性を秘めつつ、ヴィラよりも低いエントリー価格と、比較的高い賃貸利回りを実現できる可能性があります。初めての家族向け物件への投資を考える方や、アパートメントからのステップアップを狙う実需層にとって、非常にバランスの取れた選択肢と言えるでしょう。
二つ目の大きなトレンドは、「超高級ブランデッドレジデンス」の台頭です。これは、Four Seasons、Bulgari、Armaniといった世界的なラグジュアリーブランドが、その名を冠して開発・管理するアパートメントやペントハウスです。立地はJumeirah BayやDIFC、Palm Jumeirahの先端部といった、ドバイの中でも超一等地に限定されます。これらの物件は、単なる住居ではなく、ブランドが提供する最高級のサービス(コンシェルジュ、ハウスキーピング、ルームサービスなど)と、エクスクルーシブなライフスタイルを享受できるステータスシンボルとしての価値を持ちます。価格は数十億円に達することも珍しくなく、一般的なアパートメントとは全く異なる市場を形成しています。驚くべきことに、これらの超高級アパートメントは、プライムエリアのヴィラに匹敵する、あるいはそれを超えるキャピタルゲインを記録することがあります。これは、世界中の超富裕層(UHNWI)からの需要が、ごく限られた供給に対して集中するためです。これはもはや伝統的な不動産投資の枠を超え、希少なアート作品やコレクターズアイテムに近い領域と言えるかもしれません。
最後に、Meraasが開発するBluewaters Islandや、EmaarのCreek Harbourのような、大規模なマスタープランコミュニティにおける多様な物件ミックスにも注目すべきです。これらのコミュニティは、ヴィラ、タウンハウス、様々なサイズのアパートメント、さらには商業施設やホテルまでを一つのエリアに統合し、自己完結型の都市機能を備えています。このような環境では、同じコミュニティ内でも、水辺の低層アパートメントと、中心部の高層タワー、あるいは静かな一角のタウンハウスとでは、全く異なるリターンプロファイルを示すことがあります。投資家は、単に「Creek Harbourに投資する」と考えるのではなく、「Creek Harbourの中の、どのタイプの物件に、どのような目的で投資するのか」をより深く考える必要があります。この複雑さこそが、プロフェッショナルなアドバイスが価値を持つ所以でもあります。
2026年以降の展望と私の最終判断
ここまで、賃貸利回りとキャピタルゲインという二つの軸で、アパートメントとヴィラの投資特性を分析してきました。では、これからのドバイ市場で成功を収めるためには、どのような戦略を取るべきなのでしょうか。市場調査部長としての私の見解と、2026年以降を見据えた展望を述べさせていただきます。
まず結論から言うと、「万能の正解」は存在しません。投資の成功は、あなたの個人的な目標、資金計画、そしてリスク許容度に最適な物件タイプとコミュニティを見つけ出す能力にかかっています。しかし、その選択を行う上で、いくつかの重要な指針を示すことはできます。
- キャッシュフローを最優先するなら: 比較的小さな初期投資で、安定した毎月の収入源を確保したいのであれば、依然としてアパートメントが最も合理的な選択肢です。ただし、「高利回り」の罠には注意が必要です。表面的な数字に惑わされず、サービス料、築年数、管理状態を徹底的に精査し、実質利回りをシビアに計算してください。私の推奨は、JVCやArjanのような供給過多が懸念されるエリアよりも、Business BayやDubai Marinaの中でも、メトロ駅へのアクセスが良く、管理状態の優れたビルを狙うことです。利回りは少し下がりますが、長期的な資産価値の維持と賃借人の質を確保できます。
- 長期的な資産形成を狙うなら: 10年以上の時間軸で、インフレをヘッジしながら着実な資産価値の上昇を狙うのであれば、質の高いコミュニティに位置するヴィラやタウンハウスに優るものはありません。重要なのは「希少性」と「コミュニティの質」です。学校、公園、商業施設が整い、住民の満足度が高い確立されたコミュニティ(例:Arabian Ranches、Dubai Hills Estate、Meadows)の物件は、市場の短期的な変動に対する耐性が非常に強いです。供給が限られているため、ドバイの経済と人口が成長し続ける限り、その価値は上昇し続ける可能性が高いと私は分析しています。
- 私の個人的な視点: もし私が自己資金で投資するならば、「クオリティ・フライト(質の高いものへの逃避)」という市場の大きな潮流に乗ることを考えます。これは、物件タイプを問わず、それぞれのカテゴリーの中で最も質が高く、代替が効かない物件を選ぶという戦略です。例えば、アパートメントであれば、Emaar Beachfrontのように他に類を見ない立地と眺望を持つ物件。ヴィラであれば、成熟したコミュニティの中でも特にプライバシーが保たれた角地や、湖に面した区画などです。ジェネリックな(どこにでもあるような)物件は、将来的な供給増の中で価格競争に巻き込まれやすいですが、ユニークな価値を持つ物件は、常に指名買いが入る「価格決定力」を持ちます。これは、より多くの初期投資とリサーチを必要としますが、長期的に最も高いリターンをもたらす可能性を秘めていると私は信じています。
2026年以降のドバイ市場は、ドバイ政府が掲げる経済アジェンダ「D33」に沿った、持続的な人口増加と経済の多様化に支えられると予測されます。世界的な金融情勢や地政学的リスクといった不確定要素は常に存在しますが、世界中から才能と富を引き寄せるハブとしてのドバイの地位は、より強固なものになっていくでしょう。このマクロ的な追い風の中で、賢明な不動産投資は、単なる利益追求以上の、安定した未来を築くための強力な礎となり得ます。アパートかヴィラか。その選択は、あなたの未来の設計図そのものを描く、エキサイティングなプロセスなのです。
最終的に、ドバイでの不動産投資の選択は、投資家の目標に帰着します。安定したキャッシュフローを求めるなら、サービス料を精査した上で、需要の厚いエリアのアパートメントが適しています。一方、10年単位での長期的な資産価値の増大を目指すのであれば、供給が限られ、コミュニティとしての魅力が確立されたヴィラやタウンハウスが、より強固な選択肢となるでしょう。どちらの道を選ぶにせよ、「なぜこの物件なのか」という独自の価値を見出すことが、成功への鍵となります。
Sources
- Dubai Land Department (DLD): https://dubailand.gov.ae/en/
- Real Estate Regulatory Agency (RERA): https://www.dubailand.gov.ae/en/list-of-services/real-estate-regulatory-agency-services/
- Central Bank of the UAE (CBUAE): https://www.centralbank.ae/
- Government of Dubai, Dubai Economic Agenda (D33): https://www.dubai.ae/d33
Questions, answered
- 初めてドバイで不動産投資をする場合、アパートとヴィラのどちらがお勧めですか?
- 一般的にはアパートメントをお勧めします。ヴィラに比べて初期投資額が低く、より広範な賃借人層を対象にできるため、初めての方でも管理が比較的容易です。まずは小規模なアパートメントで市場の経験を積むのが賢明でしょう。
- ドバイにおける「良い」賃貸利回りとは、具体的にどのくらいですか?
- あくまで目安ですが、アパートメントの表面利回り(グロス)で6~9%、ヴィラで3~6%が一般的です。実質利回り(ネット)はサービス料や維持費を差し引くため、通常1.5~2.5%ほど低くなります。これを超える利回りは魅力的ですが、その理由(例:供給過多エリア、古い建物など)を精査する必要があります。
- 不動産のサービス料(共益費)は交渉可能ですか?
- いいえ、交渉はできません。サービス料は、物件所有者で構成される所有者組合によって決定され、ドバイ不動産規制庁(RERA)の承認を得て設定されます。これは物件を維持管理するための固定費用です。
- ゴールデンビザ制度は、アパートとヴィラのどちらの需要に影響を与えますか?
- ゴールデンビザは、特にヴィラや広めの(3ベッドルーム以上)アパートメントの需要を押し上げています。この制度により、外国人富裕層が家族と共にドバイに長期的に居住するケースが増えており、より広く、プライバシーが確保された住居への関心が高まっています。
- ドバイの不動産価格は今後も上昇し続けるでしょうか?
- 市場の将来を保証することはできませんが、ドバイ政府の経済成長戦略「D33」や継続的な人口増加は、不動産市場にとって強力な追い風です。ただし、世界経済の動向や金利政策にも影響されるため、短期的な変動リスクは常に存在します。長期的な視点での投資が重要です。
- オフプラン(未完成物件)と中古物件、どちらが投資として優れていますか?
- どちらにも利点があります。オフプランは、魅力的な支払いプランと将来的なキャピタルゲインの可能性がありますが、完成遅延や市場変動のリスクを伴います。中古物件は、即座に賃貸収入を得られ、実績のある利回りやコミュニティの質を確認できますが、初期費用は一括で必要になることが多いです。投資戦略によって最適な選択は異なります。
ドバイ土地局(DLD)の取引データ、供給パイプライン、マクロ経済シグナルを分析し、ドバイ市場の動向を明確に示します。多くのブローカーが肌で感じる数字の裏にある真実を解き明かします。
関連記事

ドバイ・クリーク・ハーバー新計画:未来の投資機会を探る
ドバイ・クリーク・ハーバーの最新マスタープランが公開されました。本記事では、この巨大開発が居住者と投資家にとって何を意味するのかを、吉田聡太が専門家の視点で徹底解説します。

ドバイ不動産購入前の徹底チェックガイド
ドバイの不動産購入で後悔しないために、物件検査(デューデリジェンス)は不可欠です。この記事では、新築・中古物件それぞれの専門的なチェックリストと、隠れた問題を見抜くための具体的な注意点を解説します。

ドバイ不動産保険とネット利回り:見落とされがちなコストを徹底解説
ドバイの不動産投資で高利回りを謳う広告は多いですが、家主保険などの隠れたコストが実質リターンをどう変えるのか。私の分析では、このコストを無視すると、年間0.3%から0.5%も利回りがずれる可能性があります。
受信トレイへのメッセージ
月に一度、厳選されたメールをお届けします。市場分析、新規物件情報、スパムなし。