

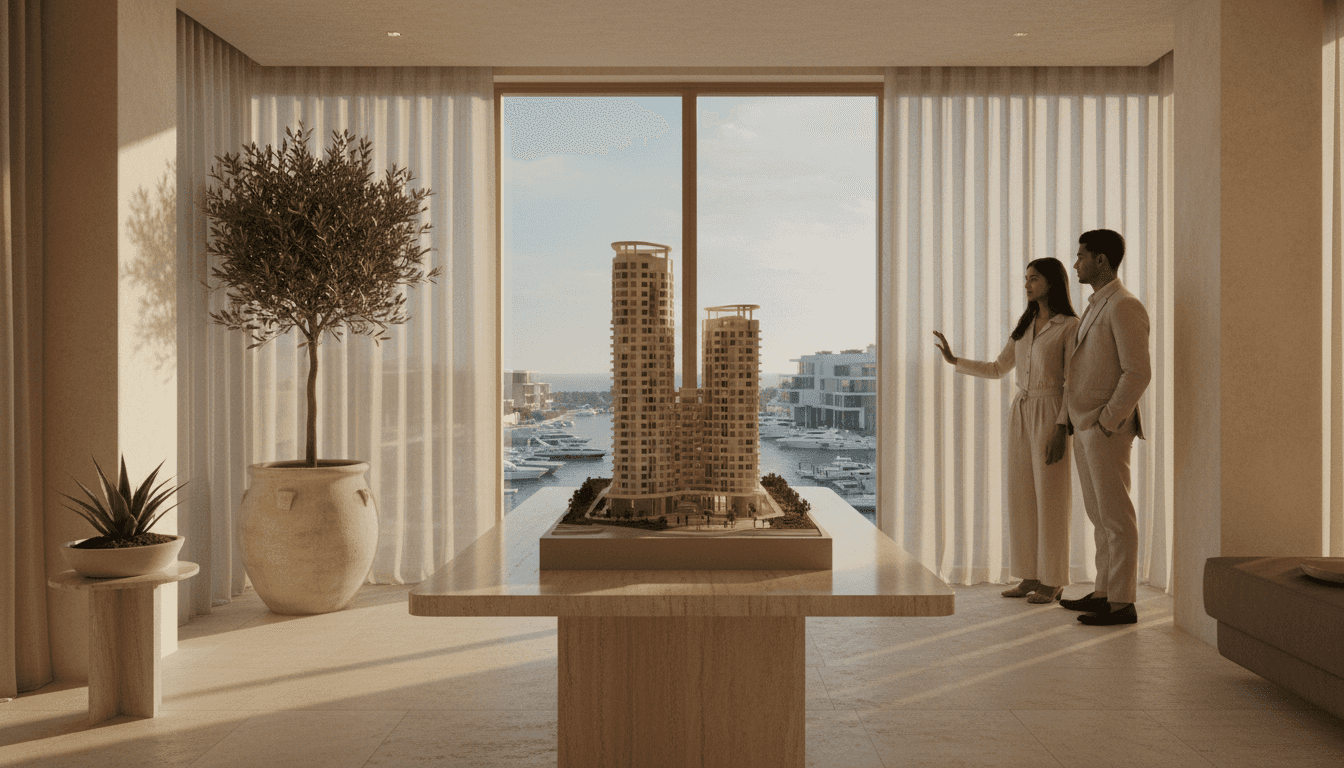
दुबई ऑफ-प्लान भुगतान योजनाओं का विश्लेषण
दुबई के ऑफ-प्लान बाजार में लचीली भुगतान योजनाएं आकर्षक अवसर प्रदान करती हैं, लेकिन उनमें छिपे जोखिमों को समझना महत्वपूर्ण है। यह लेख आपको अनुकूलित विकल्पों और संबंधित वित्तीय जोखिमों का मूल्यांकन करने में मदद करेगा।

दुबई के ऑफ-प्लान रियल एस्टेट बाजार में, आकर्षक भुगतान योजनाएं अक्सर सुर्खियों में रहती हैं। ये योजनाएं सिर्फ एक वित्तीय साधन नहीं हैं, बल्कि वे एक शक्तिशाली विपणन उपकरण हैं जो डेवलपर्स द्वारा निवेशकों की एक विस्तृत श्रृंखला को आकर्षित करने के लिए डिज़ाइन की गई हैं। एक निवेशक के रूप में, इन दुबई ऑफ-प्लान लचीली भुगतान विकल्पों की जटिलताओं को समझना केवल लाभ को अधिकतम करने के लिए ही नहीं, बल्कि đáng kể वित्तीय जोखिमों को कम करने के लिए भी महत्वपूर्ण है।
इस गहन विश्लेषण में, हम इन योजनाओं के विभिन्न पहलुओं पर विचार करेंगे:
- मानक बनाम पोस्ट-हैंडओवर भुगतान योजनाओं का विश्लेषण।
- एक अनुकूलित भुगतान योजना की वास्तविक लागत और छिपे हुए प्रीमियम।
- डेवलपर भुगतान शर्तों का मूल्यांकन करने के लिए महत्वपूर्ण कारक।
- ऑफ-प्लान निवेश जोखिम का प्रबंधन, जिसमें बाजार और डेवलपर-विशिष्ट जोखिम शामिल हैं।
- आपके वित्तीय लक्ष्यों के लिए सही भुगतान योजना मूल्यांकन कैसे करें।
भुगतान योजनाओं के प्रकार: मानक, पोस्ट-हैंडओवर और बीच का रास्ता
दुबई के ऑफ-प्लान बाजार में, भुगतान योजनाओं को मोटे तौर पर दो श्रेणियों में बांटा जा सकता है: निर्माण-लिंक्ड योजनाएं (Standard) और पोस्ट-हैंडओवर योजनाएं (Post-Handover Payment Plans - PHPPs)। मेरे अनुभव में, निवेशक अक्सर केवल अंतिम संख्या पर ध्यान केंद्रित करते हैं, लेकिन संरचना ही सफलता या विफलता का निर्धारण कर सकती है। निर्माण-लिंक्ड योजनाएं उद्योग का मानक रही हैं। एक विशिष्ट उदाहरण 60/40 या 70/30 योजना है। यहां, आप निर्माण अवधि के दौरान संपत्ति के मूल्य का 60% या 70% किश्तों में चुकाते हैं, जो अक्सर निर्माण के मील के पत्थर (जैसे, 10% नींव पर, 10% संरचना के 20% पूरा होने पर, आदि) से जुड़ा होता है। शेष 40% या 30% हैंडओवर पर देय होता है। यह संरचना डेवलपर और खरीदार दोनों के हितों को संरेखित करती है। डेवलपर को निर्माण जारी रखने के लिए नकदी प्रवाह मिलता है, और खरीदार यह आश्वासन महसूस करता है कि उनका पैसा सीधे प्रगति से जुड़ा हुआ है। दुबई भूमि विभाग (Dubai Land Department (DLD)) द्वारा अनिवार्य एस्क्रो खाता प्रणाली इस मॉडल को और सुरक्षित बनाती है, यह सुनिश्चित करते हुए कि खरीदार का पैसा परियोजना के लिए ही उपयोग किया जाता है।
इसके विपरीत, पोस्ट-हैंडओवर भुगतान योजनाएं एक अलग तरह के निवेशक को आकर्षित करती हैं। ये योजनाएं आपको हैंडओवर के बाद 3, 5, या कभी-कभी 10 साल की अवधि में संपत्ति के मूल्य का एक बड़ा हिस्सा (अक्सर 40-60%) चुकाने की अनुमति देती हैं। नशमा (Nshama) और डेयार (Deyaar) जैसे डेवलपर्स ने प्रतिस्पर्धी बाजारों में खरीदारों को आकर्षित करने के लिए इन योजनाओं का प्रभावी ढंग से उपयोग किया है। इसका मुख्य आकर्षण यह है कि आप संपत्ति का कब्जा ले सकते हैं, उसमें रह सकते हैं या उसे किराए पर दे सकते हैं, और फिर किराए की आय का उपयोग शेष किश्तों का भुगतान करने के लिए कर सकते हैं। यह पारंपरिक बंधक की आवश्यकता को प्रभावी ढंग से समाप्त कर देता है, जिससे यह उन लोगों के लिए सुलभ हो जाता है जो शायद बैंक वित्तपोषण के लिए पात्र न हों। हालांकि, इस सुविधा की एक कीमत होती है। पोस्ट-हैंडओवर योजनाओं वाली संपत्तियां अक्सर समान मानक भुगतान योजना वाली संपत्तियों की तुलना में 5% से 15% अधिक महंगी होती हैं। डेवलपर अनिवार्य रूप से आपको वित्तपोषण प्रदान कर रहा है, और वे उस जोखिम के लिए प्रीमियम वसूलते हैं।
हाल के वर्षों में, हमने एक हाइब्रिड मॉडल का उदय भी देखा है। उदाहरण के लिए, एक 80/20 योजना जहां 20% हैंडओवर के बाद 2 वर्षों में फैला हुआ है, या एक 50/50 योजना जहां हैंडओवर पर 50% और उसके बाद 3 वर्षों में 50% देय है। ये योजनाएं दोनों दुनिया के सर्वश्रेष्ठ की पेशकश करने का प्रयास करती हैं: निर्माण के दौरान एक प्रबंधनीय भुगतान अनुसूची और हैंडओवर के बाद कुछ लचीलापन। डेवलपर्स जैसे एम्मार प्रॉपर्टीज (Emaar Properties) ने चुनिंदा परियोजनाओं में ऐसी योजनाओं का उपयोग किया है, विशेष रूप से उन क्षेत्रों में जहां वे एक नई मांग पैदा करना चाहते हैं, जैसे क्रीक हार्बर (Creek Harbour)। एक निवेशक के रूप में, आपको यह गणना करनी होगी कि क्या पोस्ट-हैंडओवर लचीलेपन से होने वाला संभावित किराया लाभ संपत्ति के उच्च खरीद मूल्य को उचित ठहराता है। यह केवल नकदी प्रवाह का सवाल नहीं है, बल्कि कुल निवेश पर प्रतिफल (Total ROI) का भी सवाल है।
अनुकूलन की माया: क्या आप वास्तव में एक योजना पर बातचीत कर सकते हैं?
 फीचर्ड प्रोजेक्ट
"अनुकूलित भुगतान योजना" का विचार बहुत आकर्षक लगता है। यह एक ऐसी वित्तीय व्यवस्था की तस्वीर पेश करता है जो विशेष रूप से आपकी आवश्यकताओं के अनुरूप बनाई गई है। हालांकि, दुबई के ऑफ-प्लान बाजार की वास्तविकता थोड़ी अधिक संरचित है। अधिकांश बड़े, टियर-1 डेवलपर्स के लिए, विशेष रूप से एक हाई-प्रोफाइल लॉन्च के दौरान, भुगतान योजनाएं पत्थर की लकीर की तरह होती हैं। एम्मार (Emaar), नखील (Nakheel), या सोभा रियल्टी (Sobha Realty) जैसी कंपनियां हजारों यूनिट लॉन्च करती हैं और मानकीकरण के माध्यम से परिचालन दक्षता पर निर्भर करती हैं। उनके लिए, प्रत्येक खरीदार के लिए भुगतान शर्तों पर बातचीत करना अव्यावहारिक है। लॉन्च के दिन, आपको आमतौर पर एक निश्चित प्रस्ताव दिया जाता है: एक या दो पूर्व-अनुमोदित भुगतान योजनाएं, और आप या तो इसे स्वीकार करते हैं या छोड़ देते हैं। यहां बातचीत की कोई गुंजाइश नहीं होती है।
हालांकि, इसका मतलब यह नहीं है कि कोई लचीलापन मौजूद नहीं है। अनुकूलन के अवसर अक्सर बाजार की स्थितियों और डेवलपर के प्रकार पर निर्भर करते हैं। एक धीमे बाजार में, या जब कोई परियोजना पूरी होने के करीब हो और कुछ शेष इकाइयां हों, तो डेवलपर्स अधिक लचीले हो सकते हैं। एक छोटा या मध्य-स्तरीय डेवलपर, जो एक विशिष्ट परियोजना पर बिक्री को अंतिम रूप देने के लिए उत्सुक है, बातचीत के लिए अधिक खुला हो सकता है। उदाहरण के लिए, वे आपको एक बड़ी अग्रिम छूट के बदले में अग्रिम भुगतान बढ़ाने की अनुमति दे सकते हैं। या, यदि आपके पास एक मजबूत वित्तीय प्रोफ़ाइल है, तो वे अंतिम किश्त की तारीख को कुछ महीनों के लिए समायोजित करने पर सहमत हो सकते हैं ताकि यह आपके बोनस भुगतान के साथ संरेखित हो सके। यह "अनुकूलन" एक पूरी तरह से नई योजना बनाने के बारे में कम और मौजूदा संरचना के भीतर मामूली समायोजन करने के बारे में अधिक है।
एक और परिदृश्य जहां बातचीत संभव हो सकती है, वह है जब एक निवेशक कई इकाइयां या पूरी मंजिल खरीद रहा हो। ऐसे थोक सौदों में, डेवलपर्स के पास मूल्य निर्धारण और शर्तों दोनों में अधिक लचीलापन होता है। वे एक विशेष भुगतान अनुसूची बना सकते हैं जो निवेशक के नकदी प्रवाह अनुमानों के अनुकूल हो। Gaia Living में, हमने अपने ग्राहकों के लिए ऐसी व्यवस्थाओं पर बातचीत करने में मदद की है, लेकिन यह समझना महत्वपूर्ण है कि ये अपवाद हैं, नियम नहीं। औसत व्यक्तिगत निवेशक के लिए, सबसे अच्छा तरीका विभिन्न डेवलपर्स द्वारा पेश की जाने वाली विभिन्न योजनाओं का विश्लेषण करना और उस एक को चुनना है जो उनके वित्तीय लक्ष्यों के सबसे करीब हो, बजाय इसके कि वे एक निश्चित योजना को अपनी इच्छानुसार बदलने की उम्मीद करें। मेरा मुख्य सुझाव यह है कि आप अपनी अपेक्षाओं को यथार्थवादी रखें। एक बड़े लॉन्च में जाकर यह उम्मीद न करें कि आप अपनी खुद की शर्तें तय कर पाएंगे। इसके बजाय, अपना होमवर्क करें, विभिन्न प्रस्तावों को समझें, और उस संरचना का चयन करें जो स्वाभाविक रूप से आपके लिए सबसे अच्छा काम करती है।
“लचीली भुगतान योजना एक दोधारी तलवार है। यह पहुंच प्रदान करती है लेकिन अक्सर एक अदृश्य प्रीमियम के साथ आती है। एक स्मार्ट निवेशक केवल किश्तों की गणना नहीं करता; वह अवसर की कुल लागत का मूल्यांकन करता है।”
छिपी हुई लागत: भुगतान योजना के प्रीमियम का मूल्यांकन
एक ऑफ-प्लान निवेशक के रूप में आपको सबसे महत्वपूर्ण विश्लेषणों में से एक यह करना है कि आप भुगतान योजना के लचीलेपन के लिए कितना प्रीमियम दे रहे हैं। डेवलपर्स बैंक नहीं हैं, लेकिन जब वे पोस्ट-हैंडओवर भुगतान योजनाओं की पेशकश करते हैं, तो वे प्रभावी रूप से आपको क्रेडिट प्रदान कर रहे होते हैं। इस क्रेडिट की लागत लगभग हमेशा संपत्ति के खरीद मूल्य में शामिल होती है। मान लीजिए कि एक डेवलपर जुमेराह विलेज सर्कल (JVC) में दो समान एक-बेडरूम अपार्टमेंट की पेशकश कर रहा है। एक की कीमत AED 1 मिलियन है और यह 60/40 निर्माण-लिंक्ड भुगतान योजना पर है। दूसरे की कीमत AED 1.1 मिलियन है और यह 3 साल की पोस्ट-हैंडओवर योजना (40% निर्माण के दौरान, 60% हैंडओवर के बाद 3 साल में) पर है। अतिरिक्त AED 100,000 वह प्रीमियम है जो आप वित्तपोषण सुविधा के लिए भुगतान कर रहे हैं।
क्या यह प्रीमियम इसके लायक है? इसका उत्तर आपके व्यक्तिगत वित्तीय परिस्थितियों और निवेश रणनीति पर निर्भर करता है। यदि आप एक अंतिम-उपयोगकर्ता हैं जो बंधक के लिए डाउन पेमेंट बचाने के लिए संघर्ष कर रहे हैं, तो पोस्ट-हैंडओवर योजना आपको संपत्ति सीढ़ी पर चढ़ने की अनुमति दे सकती है। इस मामले में, AED 100,000 का प्रीमियम तीन वर्षों में फैले "प्रवेश की लागत" के रूप में देखा जा सकता है। हालांकि, एक निवेशक के लिए, गणना अधिक जटिल है। आपको यह अनुमान लगाना होगा कि क्या उन तीन वर्षों में उत्पन्न होने वाली किराए की आय AED 100,000 प्रीमियम और अन्य लागतों को कवर करने के लिए पर्याप्त होगी। JVC में एक-बेडरूम अपार्टमेंट के लिए AED 70,000 प्रति वर्ष के औसत किराए को ध्यान में रखते हुए, तीन वर्षों में कुल किराया AED 210,000 होगा। सतह पर, यह आकर्षक लगता है।
लेकिन हमें गहराई से देखने की जरूरत है। यहां एक अधिक यथार्थवादी लागत विश्लेषण है: * अतिरिक्त खरीद मूल्य (प्रीमियम): AED 100,000 * 4% DLD शुल्क (AED 1.1M पर): AED 44,000 * Oqood और प्रशासनिक शुल्क: लगभग AED 5,500 * एजेंसी शुल्क (यदि लागू हो): AED 22,000 (2%) * तीन वर्षों के लिए सेवा शुल्क: मान लीजिए AED 18 प्रति वर्ग फुट 800 वर्ग फुट के अपार्टमेंट के लिए = AED 14,400 प्रति वर्ष x 3 = AED 43,200 * कुल अतिरिक्त और संबंधित लागत: AED 100,000 + (AED 44,000 - AED 40,000 DLD अंतर) + AED 43,200 = लगभग AED 147,200 (एजेंसी शुल्क को छोड़कर)
अब, तीन वर्षों में AED 210,000 का अनुमानित किराया इन अतिरिक्त लागतों को कवर करने के बाद भी लगभग AED 62,800 का सकारात्मक नकदी प्रवाह छोड़ता है। यह PHPP को एक व्यवहार्य विकल्प बनाता है, बशर्ते कि किराया अनुमान सटीक हों और कोई बड़ी रिक्ति अवधि न हो। हालांकि, यह गणना यह भी दर्शाती है कि "वित्तपोषण पर बचत" का विचार एक मिथक है। आप बचत नहीं कर रहे हैं; आप बस एक अलग तरीके से भुगतान कर रहे हैं, और अक्सर कुल मिलाकर अधिक। मेरा दृढ़ विश्वास है कि निवेशकों को हमेशा दोनों परिदृश्यों (मानक बनाम PHPP) के लिए एक विस्तृत स्प्रेडशीट बनानी चाहिए, जिसमें सभी लागतें - खरीद मूल्य, DLD शुल्क, सेवा शुल्क, और संभावित बंधक ब्याज - शामिल हों ताकि निवेश पर कुल प्रतिफल (Total ROI) की सच्ची तस्वीर मिल सके।
डेवलपर की शर्तों का मूल्यांकन: कागजात में छिपे शैतान
एक आकर्षक भुगतान योजना से प्रभावित होना आसान है, लेकिन शैतान हमेशा विवरण में छिपा होता है - इस मामले में, बिक्री और खरीद समझौते (Sales and Purchase Agreement - SPA) में। SPA में डेवलपर भुगतान शर्तों का सावधानीपूर्वक मूल्यांकन करना उतना ही महत्वपूर्ण है जितना कि संख्याओं का विश्लेषण करना। मेरे अनुभव में, कई पहली बार के निवेशक इस महत्वपूर्ण कदम को नजरअंदाज कर देते हैं, जिससे बाद में महंगी गलतफहमियां होती हैं। पहली चीज जो आपको देखनी है वह है कि भुगतान मील के पत्थर कैसे परिभाषित किए गए हैं। क्या वे विशिष्ट तिथियों से बंधे हैं या वास्तविक निर्माण प्रगति से? निर्माण-लिंक्ड योजनाएं बेहतर हैं क्योंकि वे सुनिश्चित करती हैं कि आप केवल तभी भुगतान करते हैं जब काम वास्तव में किया जा रहा हो। दिनांक-आधारित योजनाएं जोखिम भरी हो सकती हैं; यदि परियोजना में देरी हो जाती है, तो भी आप अनुबंधित तिथियों पर भुगतान करने के लिए बाध्य हो सकते हैं, भले ही निर्माण रुका हुआ हो।
दूसरा महत्वपूर्ण खंड डिफ़ॉल्ट और समाप्ति खंड है। यदि आप वित्तीय कठिनाई के कारण भुगतान करने से चूक जाते हैं तो क्या होता है? दुबई के कानून, विशेष रूप से यूएई सिविल कोड और दुबई संपत्ति कानूनों से संबंधित प्रावधान, इस प्रक्रिया को नियंत्रित करते हैं, लेकिन SPA अक्सर डेवलपर के पक्ष में अतिरिक्त शर्तें निर्धारित करता है। कुछ अनुबंध डेवलपर को बिना किसी अदालती आदेश के अनुबंध को एकतरफा समाप्त करने और आपके द्वारा भुगतान की गई राशि का एक महत्वपूर्ण प्रतिशत (उदाहरण के लिए, 30-40%) जब्त करने की अनुमति दे सकते हैं। रियल एस्टेट नियामक एजेंसी (RERA) यह सुनिश्चित करने के लिए प्रक्रियाएं निर्धारित करती है कि डेवलपर्स इन मामलों में कैसे आगे बढ़ सकते हैं, लेकिन SPA में निर्धारित शर्तों को समझना आपकी पहली रक्षा पंक्ति है। आपको हमेशा एक योग्य संपत्ति वकील से SPA की समीक्षा करवानी चाहिए।
पोस्ट-हैंडओवर भुगतान योजनाओं के लिए, आपको पुनर्विक्रय (resale) पर प्रतिबंधों की जांच करने की आवश्यकता है। क्या आप डेवलपर को पूरी राशि का भुगतान करने से पहले संपत्ति बेच सकते हैं? कई PHPP अनुबंधों में एक खंड होता है जो डेवलपर को पूरी तरह से भुगतान होने तक पुनर्विक्रय को प्रतिबंधित करता है। यह एक बड़ी समस्या हो सकती है यदि आपको अपनी निवेश रणनीति से जल्दी बाहर निकलने की आवश्यकता है। आपको डेवलपर से एक अनापत्ति प्रमाण पत्र (No Objection Certificate - NOC) प्राप्त करने की आवश्यकता होगी, और वे इसे तब तक जारी नहीं कर सकते जब तक कि नया खरीदार शेष राशि का भुगतान नहीं कर देता। यह आपके संभावित खरीदारों के समूह को काफी हद तक सीमित कर देता है, क्योंकि अधिकांश पुनर्विक्रय खरीदार बंधक का उपयोग करते हैं और एक बैंक एक ऐसी संपत्ति पर वित्त नहीं देगा जिस पर अभी भी डेवलपर का बकाया है। यह आपकी निकास रणनीति को जटिल बनाता है और संभावित रूप से आपके लाभ को कम कर सकता है।
ऑफ-प्लान निवेश जोखिम: बाजार, डेवलपर और व्यक्तिगत
ऑफ-प्लान निवेश स्वाभाविक रूप से तैयार संपत्तियों की तुलना में अधिक जोखिम भरा होता है, और भुगतान योजना की संरचना इन जोखिमों को बढ़ा या कम कर सकती है। इन ऑफ-प्लान निवेश जोखिमों को तीन मुख्य श्रेणियों में बांटा जा सकता है: बाजार जोखिम, डेवलपर जोखिम और व्यक्तिगत जोखिम। बाजार जोखिम सबसे स्पष्ट है। आप आज एक निश्चित मूल्य पर खरीदने के लिए प्रतिबद्ध हैं, इस उम्मीद में कि जब संपत्ति 3-4 साल में पूरी हो जाएगी, तो इसका मूल्य अधिक होगा। हालांकि, बाजार चक्रों में चलते हैं। यदि हैंडओवर के समय बाजार में मंदी आती है, तो आपकी संपत्ति का मूल्यांकन आपके द्वारा भुगतान की गई राशि से कम हो सकता है। इसे "मूल्यांकन अंतर" (valuation gap) कहा जाता है और यह उन खरीदारों के लिए एक बड़ी समस्या है जो हैंडओवर पर शेष राशि का भुगतान करने के लिए बंधक पर निर्भर हैं। उदाहरण के लिए, यदि आपने AED 2 मिलियन में एक संपत्ति खरीदी (AED 1.2 मिलियन निर्माण के दौरान भुगतान किया) और हैंडओवर पर इसका मूल्यांकन केवल AED 1.8 मिलियन है, तो बैंक AED 1.8 मिलियन के 80% (AED 1.44 मिलियन) पर ऋण देगा। आपको अभी भी डेवलपर को AED 800,000 का भुगतान करना होगा, लेकिन बैंक केवल AED 1.44 मिलियन के आधार पर वित्तपोषण करेगा। यह एक महत्वपूर्ण नकदी कमी पैदा कर सकता है जिसे आपको अपनी जेब से पूरा करना होगा।
डेवलपर जोखिम भी एक महत्वपूर्ण विचार है। हालांकि दुबई का नियामक ढांचा, RERA और एस्क्रो कानूनों के साथ, खरीदारों को डेवलपर की विफलता से बचाने के लिए मजबूत है, लेकिन देरी अभी भी एक आम समस्या है। एक विस्तारित भुगतान योजना का मतलब है कि आप लंबे समय तक डेवलपर से बंधे रहते हैं। यदि डेवलपर हैंडओवर के बाद वित्तीय संकट में पड़ जाता है, तो यह बाद की सेवाओं, वारंटी के दावों और यहां तक कि सामान्य क्षेत्र के रखरखाव को भी प्रभावित कर सकता है। एक ठोस ट्रैक रिकॉर्ड, मजबूत वित्तीय स्थिति और समय पर डिलीवरी के इतिहास वाले प्रतिष्ठित डेवलपर को चुनना इस जोखिम को कम करने का सबसे अच्छा तरीका है। मिरास (Meraas) या एल्डार (Aldar) जैसे डेवलपर्स, जिनके पास ब्लूवाटर्स आइलैंड (Bluewaters Island) या यास आइलैंड जैसी सफल परियोजनाओं को पूरा करने का इतिहास है, आमतौर पर एक नए, अनजाने डेवलपर की तुलना में एक सुरक्षित दांव हैं।
अंत में, व्यक्तिगत जोखिम है, जिसे अक्सर अनदेखा कर दिया जाता है। एक ऑफ-प्लान भुगतान योजना 3 से 7 साल या उससे अधिक की वित्तीय प्रतिबद्धता है। उस समय में आपके व्यक्तिगत हालात बदल सकते हैं। नौकरी छूटना, अप्रत्याशित चिकित्सा व्यय, या अन्य जीवन की घटनाएं आपकी भुगतान करने की क्षमता को प्रभावित कर सकती हैं। एक लंबी पोस्ट-हैंडओवर योजना इस जोखिम को और बढ़ा देती है। इससे पहले कि आप एक ऑफ-प्लान संपत्ति के लिए प्रतिबद्ध हों, आपको अपनी वित्तीय स्थिरता का एक ईमानदार मूल्यांकन करना चाहिए। क्या आपके पास एक आपातकालीन निधि है? क्या आपकी आय स्थिर है? सबसे खराब स्थिति में आपकी आकस्मिक योजना क्या है? एक लचीली भुगतान योजना आकर्षक लग सकती है, लेकिन यह एक कठोर वित्तीय दायित्व है। केवल सर्वोत्तम स्थिति की योजना न बनाएं; सबसे खराब स्थिति के लिए भी तैयारी करें।
सही भुगतान योजना का मूल्यांकन: एक निवेशक की चेकलिस्ट
तो, आप अपने निवेश लक्ष्यों के लिए सही भुगतान योजना मूल्यांकन कैसे करते हैं? यह एक ऐसी प्रक्रिया है जिसमें आत्म-प्रतिबिंब और कठोर विश्लेषण दोनों की आवश्यकता होती है। Gaia Living में, हम अपने ग्राहकों को एक संरचित ढांचे का उपयोग करके इस निर्णय के माध्यम से मार्गदर्शन करते हैं। यहाँ एक चेकलिस्ट है जिसका उपयोग आप अपने विकल्पों का मूल्यांकन करने के लिए कर सकते हैं:
1. अपनी निवेश रणनीति को परिभाषित करें: क्या आप त्वरित पूंजी वृद्धि (flipping) की तलाश में हैं, या आप दीर्घकालिक किराये की आय चाहते हैं? फ्लिपिंग के लिए, कम प्रारंभिक भुगतान और हैंडओवर से पहले पुनर्विक्रय की अनुमति देने वाली एक मानक योजना आदर्श है। लंबी अवधि के किराये के लिए, एक पोस्ट-हैंडओवर योजना आकर्षक हो सकती है, बशर्ते कि किराया प्रीमियम को कवर करे। 2. अपने नकदी प्रवाह का विश्लेषण करें: अगले 3-5 वर्षों के लिए अपनी आय और व्यय का एक विस्तृत बजट बनाएं। भुगतान योजना की किश्तें इस बजट में आराम से फिट होनी चाहिए। अपनी आय का 30-40% से अधिक संपत्ति भुगतान के लिए आवंटित न करें। 3. कुल लागत की गणना करें: केवल हेडलाइन मूल्य न देखें। मानक और PHPP दोनों विकल्पों के लिए कुल लागत की तुलना करते हुए एक स्प्रेडशीट बनाएं। इसमें शामिल करें: * संपत्ति का मूल्य * 4% DLD शुल्क + Oqood शुल्क * एजेंट शुल्क (यदि कोई हो) * निर्माण के दौरान और बाद में सेवा शुल्क * बंधक व्यवस्था शुल्क और ब्याज (यदि लागू हो) * फर्निशिंग और रखरखाव के लिए आकस्मिकता 4. SPA की समीक्षा करें: एक वकील से डिफ़ॉल्ट, समाप्ति, पुनर्विक्रय प्रतिबंध और हैंडओवर प्रक्रियाओं से संबंधित खंडों की जांच करने के लिए कहें। किसी भी अस्पष्ट भाषा या एकतरफा शर्तों से सावधान रहें। 5. डेवलपर के ट्रैक रिकॉर्ड पर शोध करें: डेवलपर की पिछली परियोजनाओं को देखें। क्या वे समय पर पूरी हुईं? गुणवत्ता कैसी थी? अन्य खरीदारों की ऑनलाइन समीक्षाएं और प्रशंसापत्र पढ़ें। दुबई रेस्ट (Dubai REST) ऐप परियोजना की प्रगति और एस्क्रो खाते की स्थिति के बारे में जानकारी प्रदान कर सकता है। 6. निकास रणनीति पर विचार करें: आप इस निवेश से कैसे और कब बाहर निकलने की योजना बना रहे हैं? यदि आपकी योजना हैंडओवर से पहले बेचने की है, तो सुनिश्चित करें कि SPA इसकी अनुमति देता है और भुगतान का प्रतिशत पर्याप्त रूप से कम है (आमतौर पर 30-40%) ताकि यह पुनर्विक्रय बाजार में आकर्षक हो। यदि आप किराए पर देने की योजना बना रहे हैं, तो क्षेत्र में किराये की पैदावार और रिक्ति दरों पर शोध करें।
इन चरणों का पालन करके, आप एक सूचित निर्णय ले सकते हैं जो केवल एक आकर्षक प्रस्ताव पर प्रतिक्रिया करने के बजाय आपकी वास्तविक वित्तीय स्थिति और लक्ष्यों पर आधारित हो। याद रखें, सबसे अच्छी भुगतान योजना हमेशा सबसे कम अग्रिम भुगतान वाली नहीं होती है। यह वह योजना है जो आपकी रणनीति के साथ सबसे अच्छी तरह से संरेखित होती है और जोखिम और इनाम के बीच सही संतुलन प्रदान करती है।
अंतिम विचार: लचीलापन बनाम अनुशासन
दुबई का ऑफ-प्लान बाजार निवेशकों को कई तरह के रास्ते प्रदान करता है, और लचीली भुगतान योजनाएं निस्संदेह सबसे आकर्षक उपकरणों में से एक हैं। वे संपत्ति के स्वामित्व को लोकतांत्रिक बनाने की क्षमता रखते हैं, जिससे यह उन लोगों के लिए सुलभ हो जाता है जो पारंपरिक बंधक मार्ग का अनुसरण नहीं कर सकते। हालांकि, यह लचीलापन वित्तीय अनुशासन की आवश्यकता के साथ आता है। एक पोस्ट-हैंडओवर योजना एक सुरक्षा जाल नहीं है; यह एक अलग प्रकार का दायित्व है जिसकी अपनी लागत और जोखिम हैं।
मेरे विचार में, सबसे सफल ऑफ-प्लान निवेशक वे हैं जो इन योजनाओं को एक रणनीतिक उपकरण के रूप में देखते हैं, न कि एक आसान रास्ते के रूप में। वे अपना होमवर्क करते हैं, संख्याओं का विश्लेषण करते हैं, और सबसे महत्वपूर्ण बात, वे अपनी सीमाओं को जानते हैं। वे एक ऐसी योजना नहीं चुनते हैं जो उन्हें वित्तीय रूप से बहुत अधिक खींचती है, और वे एक डेवलपर की प्रतिष्ठा और ट्रैक रिकॉर्ड पर प्रीमियम रखते हैं। वे समझते हैं कि ऑफ-प्लान में निवेश करना एक मैराथन है, स्प्रिंट नहीं, और भुगतान योजना केवल उस दौड़ की गति निर्धारित करती है।
दुबई में ऑफ-प्लान संपत्ति का चयन करते समय, भुगतान योजना को संपत्ति, स्थान और डेवलपर के साथ समान महत्व दें। सबसे अच्छी योजना वह नहीं है जो सबसे कम डाउन पेमेंट की मांग करती है, बल्कि वह है जो आपकी दीर्घकालिक वित्तीय रणनीति के साथ संरेखित होती है, जिसकी कुल लागत पारदर्शी होती है, और जो आपको बाजार के उतार-चढ़ाव और व्यक्तिगत अनिश्चितताओं का सामना करने के लिए पर्याप्त लचीलापन प्रदान करती है।
Sources
- दुबई भूमि विभाग (DLD): https://dubailand.gov.ae/en/
- रियल एस्टेट नियामक एजेंसी (RERA): https://dubailand.gov.ae/en/about-dld/rera/
- दुबई रेस्ट ऐप (Dubai REST): https://dubairest.gov.ae/
- यूएई सरकार पोर्टल (संपत्ति कानून): https://u.ae/en/information-and-services/business/dubai-for-business/real-estate
Questions, answered
- दुबई में सबसे आम ऑफ-प्लान भुगतान योजना क्या है?
- सबसे आम योजनाओं में निर्माण-लिंक्ड योजनाएं (जैसे 60/40 या 70/30) शामिल हैं, जहां आप निर्माण के विभिन्न चरणों में भुगतान करते हैं, और हैंडओवर पर अंतिम राशि देते हैं। पोस्ट-हैंडओवर योजनाएं भी लोकप्रिय हो रही हैं, जो आपको संपत्ति मिलने के बाद कई वर्षों तक भुगतान करने की अनुमति देती हैं।
- क्या मैं डेवलपर के साथ भुगतान योजना पर बातचीत कर सकता हूं?
- आमतौर पर, बड़े लॉन्च इवेंट्स के दौरान मानक भुगतान योजनाएं तय होती हैं। हालांकि, धीमे बाजार में या बड़े सौदों के लिए, कुछ डेवलपर्स मामूली समायोजन, जैसे कि किश्तों के समय को बदलने पर विचार कर सकते हैं। पूर्ण अनुकूलन दुर्लभ है।
- एक लचीली भुगतान योजना से जुड़े मुख्य जोखिम क्या हैं?
- मुख्य जोखिमों में बाजार में गिरावट का खतरा शामिल है, जिससे हैंडओवर पर संपत्ति का मूल्यांकन आपके भुगतान से कम हो सकता है। इसके अलावा, पोस्ट-हैंडओवर योजनाओं में डेवलपर के डिफॉल्ट होने का जोखिम होता है, और आपकी अपनी वित्तीय स्थिति बदल सकती है, जिससे भुगतान करना मुश्किल हो सकता है।
- क्या पोस्ट-हैंडओवर भुगतान योजना एक अच्छा विचार है?
- यह आपके नकदी प्रवाह पर निर्भर करता है। यह उन निवेशकों के लिए अच्छा हो सकता है जो किराए की आय से किश्तों का भुगतान करना चाहते हैं। हालांकि, यह अक्सर एक उच्च खरीद मूल्य के साथ आता है और आपको लंबे समय तक डेवलपर से बांधता है, जिससे पुनर्विक्रय अधिक जटिल हो जाता है।
- ऑफ-प्लान संपत्ति खरीदते समय मुझे किन शुल्कों का भुगतान करना होगा?
- प्रारंभिक लागत में आमतौर पर संपत्ति मूल्य का 4% दुबई भूमि विभाग (DLD) शुल्क, Oqood पंजीकरण शुल्क (लगभग AED 5,250), और डेवलपर के प्रशासनिक शुल्क शामिल होते हैं। बुकिंग राशि आमतौर पर संपत्ति के मूल्य का 10-20% होती है।
इशिता ऑफ-प्लान और निवेश रणनीति - भुगतान योजना, हैंडओवर जोखिम, डेवलपर का रिकॉर्ड और पूरा होने से पहले खरीदने के गणित को कवर करती हैं।
संबंधित कहानियां

दुबई: फिक्स्ड या वेरिएबल मॉर्गेज? पहली बार खरीदने वालों के लिए गाइड
दुबई में अपना पहला घर खरीदने की योजना बना रहे हैं? समझिए कि फिक्स्ड और वेरिएबल मॉर्गेज दरों के बीच का चुनाव आपकी वित्तीय स्थिति को कैसे प्रभावित कर सकता है और आपके लिए सबसे अच्छा विकल्प कौन सा है।

दुबई में रिटायरमेंट के लिए सही अपार्टमेंट
दुबई अब केवल युवाओं का शहर नहीं है। सही अपार्टमेंट चुनकर आप यहाँ एक आरामदायक, जुड़ा हुआ और सुरक्षित रिटायरमेंट जीवन जी सकते हैं, जो आपकी ज़रूरतों के अनुसार हो।

दुबई में अपनी बाहरी जगह का मूल्य बढ़ाएं
आपकी बालकनी, छत या बगीचा सिर्फ एक अतिरिक्त सुविधा नहीं है - यह आपकी संपत्ति के मूल्य का एक महत्वपूर्ण हिस्सा है। जानें कि दुबई के प्रतिस्पर्धी बाजार में खरीदारों को आकर्षित करने और अपनी संपत्ति का अधिकतम मूल्य प्राप्त करने के लिए इन बाहरी स्थानों को कैसे प्रदर्शित करें।
आपके इनबॉक्स में गूँज
एक विचारशील ईमेल हर महीने। बाज़ार की जानकारी, नई लॉन्च, कोई स्पैम नहीं।