

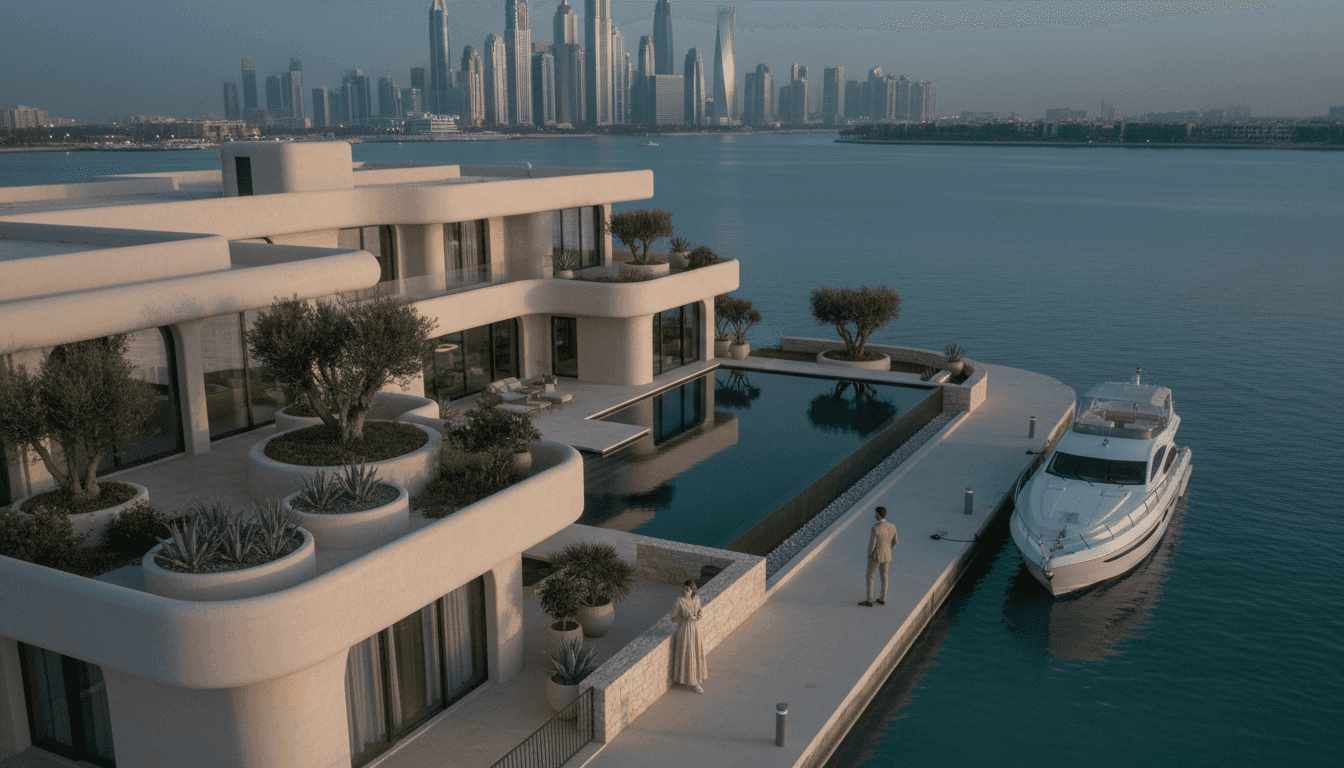
Neuf vs Ancien à Dubaï: où se trouve la valeur?
Une analyse approfondie de l'impact de l'inflation sur les coûts de construction à Dubaï, et comment cela redéfinit la valorisation relative des biens neufs face à l'existant pour les investisseurs avisés.

L'inflation des coûts de construction redessine la carte de la valeur immobilière à Dubaï. Cette pression sur les marges des promoteurs crée un écart de prix croissant entre les programmes neufs et le parc existant, forçant investisseurs et résidents à réévaluer leurs stratégies d'acquisition.
Dans cette analyse, je décortiquerai les mécanismes à l'œuvre. Nous examinerons ensemble:
- Les moteurs de l'inflation des coûts de construction à Dubaï.
- Comment les promoteurs répercutent, ou absorbent, ces hausses.
- La dynamique des prix entre le neuf et le marché secondaire.
- Une comparaison chiffrée des coûts d'acquisition pour les deux options.
- Ma perspective sur où se situent les opportunités de valeur aujourd'hui.
Les Origines de la Flambée des Coûts de Construction
Le narratif d'une Dubaï qui se construit à un rythme effréné est bien connu, mais il occulte une réalité plus complexe: construire aujourd'hui coûte beaucoup plus cher qu'il y a trois ou cinq ans. L'inflation immobilière à Dubaï n'est pas qu'une question de demande; elle prend racine dans les fondations mêmes des nouveaux projets. Pour comprendre la dynamique des prix entre le neuf et l'ancien, il faut d'abord analyser cette inflation en amont, au niveau des coûts de construction des matériaux. Plusieurs facteurs, à la fois mondiaux et locaux, convergent pour créer cette tempête parfaite.
Premièrement, les chaînes d'approvisionnement mondiales, encore fragilisées par les chocs des dernières années, peinent à répondre à la demande. Dubaï, hub logistique par excellence, n'est pas une île. Le coût du fret, bien que redescendu de ses pics, reste structurellement plus élevé. Plus important encore, les prix des matières premières essentielles ont connu une volatilité et une tendance haussière marquées. L'acier, le cuivre, l'aluminium, le verre — composants essentiels de toute tour moderne, sont soumis aux fluctuations des marchés internationaux. Quand la Chine lance des plans de relance massifs qui absorbent une part significative de la production mondiale d'acier, ou que les coûts énergétiques en Europe font flamber le prix du verre, l'impact se ressent directement sur les devis des entrepreneurs à Dubaï.
Deuxièmement, la demande locale et régionale exacerbe cette pression. Dubaï n'est pas le seul acteur ambitieux dans la région. Les giga-projets en Arabie Saoudite, avec leur appétit quasi insatiable pour les matériaux et la main-d'œuvre qualifiée, créent une concurrence régionale intense. Un ingénieur de projet ou un chef de chantier expérimenté est une ressource rare et disputée, ce qui tire les salaires vers le haut. Les fournisseurs de matériaux, face à une demande qui dépasse l'offre, ont un pouvoir de négociation accru. Cette inflation des coûts de la main-d'œuvre et des matériaux est un défi majeur pour les promoteurs qui doivent sécuriser leurs approvisionnements et leur personnel des mois, voire des années à l'avance.
Enfin, il y a une dimension qualitative. La sophistication du marché de Dubaï a augmenté. Les acheteurs, particulièrement dans le segment premium, exigent des finitions de meilleure qualité, des technologies de maison intelligente plus intégrées, et des normes de durabilité plus élevées. Ces exigences ont un coût. Utiliser du marbre italien plutôt qu'une céramique de bonne qualité, installer des systèmes de domotique complexes ou viser une certification écologique de haut niveau ajoute des couches de coûts significatives. Pour des promoteurs comme Omniyat ou des projets sur Jumeirah Bay, la recherche de l'ultra-luxe implique des matériaux et des savoir-faire qui sont, par définition, inflationnistes. Ce n'est plus seulement une question de construire, mais de construire mieux, plus intelligemment et plus luxueusement, ce qui a un prix direct.
La Réponse des Promoteurs: Prix, Taille et Innovation
 Projet en vedette
Face à cette augmentation inéluctable de leurs coûts, les promoteurs immobiliers de Dubaï ne restent pas inertes. Leur réaction est un mélange stratégique d'ajustements de prix, de modifications de produits et d'innovations financières. Comprendre cette réponse est essentiel pour décrypter la valorisation actuelle des biens neufs. La première réponse, et la plus évidente, est la hausse des prix de vente. Les promoteurs répercutent directement une partie, voire la totalité, de l'augmentation des coûts de construction sur le prix final payé par l'acheteur. C'est la manifestation la plus claire de l'inflation immobilière à Dubaï. Un appartement sur plan lancé aujourd'hui par Emaar Properties à Creek Harbour sera probablement tarifé plus haut qu'un produit comparable lancé il y a 18 mois, simplement pour maintenir les marges de rentabilité du projet face à des coûts de béton et d'acier plus élevés.
Cependant, une hausse brute des prix n'est pas toujours possible ou souhaitable, car elle peut freiner la demande. Les promoteurs déploient donc une deuxième stratégie, plus subtile: l'optimisation du produit. Cela peut prendre plusieurs formes. La plus courante est la réduction de la taille des unités, ou 'shrinkflation'. Un appartement de deux chambres qui mesurait 120 m² il y a quelques années pourrait n'en mesurer que 110 m² dans un nouveau lancement, tout en conservant un prix global similaire, voire plus élevé. Le prix au mètre carré augmente ainsi de manière significative, mais le ticket d'entrée psychologique pour l'acheteur reste dans une fourchette acceptable. Une autre forme d'optimisation concerne les finitions et les équipements. Un promoteur peut choisir de proposer certaines fonctionnalités (comme une cuisine entièrement équipée avec des appareils de marque) en option payante, plutôt que de les inclure en standard, afin de maîtriser le coût de base.
La troisième réponse, et peut-être la plus caractéristique du marché de Dubaï, est l'innovation dans les plans de paiement. Pour rendre des prix plus élevés plus digestes pour les acheteurs, les promoteurs proposent des échéanciers de plus en plus attractifs. Les plans de paiement post-livraison (post-handover payment plans), où une part significative du prix (parfois 30-50%) est due sur 2, 3 ou même 5 ans après la remise des clés, sont devenus courants. Cela permet à l'acheteur d'étaler le paiement et, pour un investisseur, de commencer à percevoir des revenus locatifs avant d'avoir entièrement payé le bien. Des promoteurs comme Binghatti ou Nshama ont souvent utilisé des plans de paiement agressifs, comme le 40/60 (40% pendant la construction, 60% à la livraison) ou des variantes encore plus étendues, pour stimuler les ventes et compenser la perception d'un prix élevé. Cette flexibilité financière est une composante essentielle de la proposition de valeur du neuf aujourd'hui.
“En substance, le prix d'un bien neuf ne reflète plus seulement sa valeur intrinsèque, mais aussi le coût de sa construction et le financement créatif qui le rend accessible.”
Le Marché Secondaire: Un Refuge de Valeur?
Alors que les prix du neuf s'envolent, tirés par les coûts de construction, une question se pose logiquement: le marché de la revente, ou marché secondaire, devient-il un refuge de valeur? Mon analyse est que, de plus en plus, la réponse est oui. La dynamique des prix entre neuf et ancien est en train de se tendre, créant des opportunités significatives pour les acheteurs capables de regarder au-delà de l'attrait du "tout nouveau". Le principal argument en faveur du marché secondaire est la décorrélation relative de ses prix par rapport aux coûts de construction actuels. Le prix d'un appartement de 10 ans à Dubai Marina n'est pas directement indexé sur le prix de l'acier aujourd'hui. Il est déterminé par l'offre et la demande pour ce type de bien spécifique, son état, son emplacement, et le sentiment général du marché.
Cette déconnexion crée un écart de valorisation. Prenons un exemple concret. Un nouvel appartement de deux chambres dans un quartier en développement pourrait se vendre à un prix X. Un appartement de même taille dans un quartier établi et mature comme The Meadows ou même des tours plus anciennes sur la Palm Jumeirah pourrait se vendre à 0.8X ou 0.9X. Cet écart de 10-20% représente le 'premium du neuf'. Historiquement, ce premium était justifié par des designs plus modernes et des commodités neuves. Mais avec la flambée des coûts de construction, ce premium s'est creusé. La question pour l'acheteur est de savoir si cette prime est toujours justifiée. Pour un surcoût de 20-30% ou plus, obtient-on vraiment une valeur ajoutée proportionnelle en termes de qualité de vie ou de potentiel de rendement locatif?
Le marché secondaire offre plusieurs avantages tangibles. Premièrement, la certitude. 'What you see is what you get'. Vous visitez le bien exact que vous achetez. Il n'y a pas de risque de retard de construction, de finitions différentes de la brochure, ou de vue obstruée par un projet futur inattendu. Vous pouvez évaluer immédiatement la qualité de la construction, l'entretien de l'immeuble, le niveau de bruit et l'ambiance du voisinage. Deuxièmement, les emplacements. Les communautés les plus établies et les mieux situées, comme Downtown Dubai ou Jumeirah, ont un parc immobilier largement constitué. Acheter dans ces zones de premier choix implique presque toujours de se tourner vers le marché secondaire. Enfin, le potentiel de revalorisation par la rénovation. Un appartement avec une cuisine ou une salle de bain datée peut être acquis à un prix décoté, puis rénové pour créer une valeur immédiate. Le coût d'une rénovation de qualité est souvent bien inférieur à la prime que vous paieriez pour un bien neuf équivalent.
Bien sûr, l'achat dans l'ancien a ses propres considérations. Les charges de service peuvent être plus élevées dans les bâtiments plus anciens si d'importants travaux de maintenance sont nécessaires. Il faut également prévoir des coûts de rénovation potentiels et être vigilant lors des inspections. De plus, le processus d'achat est différent: il nécessite généralement un financement bancaire immédiat et un apport plus conséquent, contrairement aux plans de paiement flexibles du neuf. Mais pour l'acheteur ou l'investisseur qui a les liquidités et une vision à moyen ou long terme, le marché secondaire présente un argument de valeur de plus en plus convaincant. Le prix de revente de l'immobilier à Dubaï offre une alternative tangible à la prime croissante exigée pour le neuf.
Le Premium du Neuf: Qu'est-ce que Vous Payez Vraiment?
L'attrait pour le neuf est puissant et universel. L'idée de posséder un bien que personne n'a habité avant, avec des finitions modernes et des équipements dernier cri, est séduisante. À Dubaï, cet attrait est amplifié par la qualité et l'ambition des nouveaux lancements. Cependant, en tant qu'analyste de marché, mon rôle est de décomposer ce 'premium du neuf' et d'évaluer objectivement ce que l'acheteur paie en plus, par rapport à un bien existant. Ce n'est pas simplement une question de coût, mais de valeur perçue et réelle.
Le premier composant de ce premium est, comme nous l'avons vu, le coût de construction. Les matériaux modernes, les nouvelles normes d'isolation thermique et acoustique, et la main-d'œuvre qualifiée pour les mettre en œuvre ont un coût direct qui est intégré dans le prix de vente. Cet aspect est non négociable pour le promoteur. Le deuxième composant est le coût du risque et de l'innovation. Les grands promoteurs comme Nakheel avec ses projets visionnaires comme Palm Jebel Ali ou Dubai Islands, investissent des sommes colossales en planification, design et infrastructure bien avant de vendre la première unité. Ce coût de développement, qui inclut le design par des architectes de renommée mondiale, les études de marché et les frais de marketing, est amorti sur l'ensemble des unités vendues.
Le troisième élément, souvent sous-estimé par les acheteurs, est le coût du financement offert. Lorsque vous bénéficiez d'un plan de paiement sur 5 ans après la livraison, le promoteur agit en quelque sorte comme une banque. Le coût de cet argent, le risque de défaut de paiement, et l'immobilisation de son propre capital sont intégrés dans le prix. Un plan de paiement attractif n'est pas 'gratuit'; il fait partie de la structure de prix globale. C'est une proposition de valeur qui peut être excellente pour l'acheteur, en particulier pour ceux qui n'ont pas accès ou ne souhaitent pas recourir à un prêt hypothécaire, mais il est important de comprendre qu'elle a un coût implicite.
Enfin, il y a la valeur des commodités et du 'lifestyle'. Les nouveaux projets rivalisent d'ingéniosité pour offrir des équipements qui vont bien au-delà de la salle de sport et de la piscine traditionnelles. On voit apparaître des cinémas privés, des espaces de co-working, des simulateurs de golf, des lagons artificiels (un élément signature dans des communautés comme Sobha Hartland II) et des services de conciergerie dignes d'un hôtel cinq étoiles. Ces équipements améliorent indéniablement la qualité de vie des résidents et peuvent justifier un loyer ou un prix de revente plus élevé à l'avenir. Le premium du neuf finance cette course à l'armement des commodités. La question pour l'acheteur est de déterminer la valeur personnelle ou locative qu'il attribue à ces services. En aurez-vous réellement l'usage? Un locataire sera-t-il prêt à payer 10% de loyer en plus pour avoir accès à un lagon? Souvent, la réponse est oui, mais une analyse lucide est nécessaire.
Comparaison des Coûts d'Acquisition: Neuf vs Ancien
Au-delà des concepts, la décision d'achat se résume souvent à une feuille de calcul. Comparons le coût total d'acquisition pour deux scénarios: l'achat d'un appartement neuf sur plan et l'achat d'un appartement existant sur le marché secondaire. Pour cette simulation, imaginons un appartement de deux chambres évalué à 2 000 000 AED dans les deux cas, pour isoler les différences de structure de coûts. C'est une simplification, car en réalité le prix du neuf serait probablement plus élevé, mais cela nous permet de clarifier les flux financiers.
Scénario 1: Achat d'un bien neuf (Off-Plan) à 2 000 000 AED L'avantage principal est la structure de paiement échelonnée. Un plan de paiement typique pourrait être un 60/40 (60% pendant la construction, 40% à la livraison).
- Coûts initiaux (Jour 1):
- Acompte au promoteur (Booking Fee): Souvent 10% ou 20%. Prenons 10% = 200 000 AED.
- Frais du Dubai Land Department (DLD): 4% du prix d'achat = 80 000 AED.
- Frais administratifs / Oqood (enregistrement initial): ~4 200 AED.
- Total des liquidités initiales: ~284 200 AED
- Paiements pendant la construction (Ex: sur 3 ans):
- Les 50% restants du plan de paiement 60/40, soit 1 000 000 AED. Ces paiements sont typiquement liés aux jalons de construction (ex: 10% tous les 6 mois).
- Paiement à la livraison:
- Les 40% restants = 800 000 AED. C'est à ce moment que l'acheteur doit soit disposer des fonds, soit obtenir un prêt hypothécaire pour le montant restant. La possibilité d'obtenir ce prêt dépendra des politiques bancaires et de la situation financière de l'acheteur au moment de la livraison, 3 ans dans le futur.
Scénario 2: Achat d'un bien existant (Secondaire) à 2 000 000 AED Ici, la majorité du financement provient d'un prêt hypothécaire, nécessitant un apport initial bien plus conséquent.
- Coûts initiaux (à mobiliser pour la transaction):
- Acompte pour le prêt hypothécaire (Down Payment): Pour un bien de moins de 5M AED, le prêt maximum est de 80% pour un résident. L'apport est donc de 20% = 400 000 AED.
- Frais du Dubai Land Department (DLD): 4% du prix d'achat = 80 000 AED.
- Frais d'agence immobilière: 2% du prix d'achat + 5% de TVA = 42 000 AED.
- Frais de fiduciaire (Trustee Fee): ~4 200 AED.
- Frais de prêt bancaire (arrangement & valuation): ~1% du prêt, soit ~0.8% du prix = ~16 000 AED.
- Frais de NOC (Non-Objection Certificate) auprès du promoteur: Variable, 500 à 5 000 AED. Prenons 2 000 AED.
- Total des liquidités initiales: ~544 200 AED
La différence est frappante. L'achat sur le marché secondaire requiert près du double de liquidités initiales par rapport à l'achat sur plan pour un bien de même valeur. C'est la barrière à l'entrée que les plans de paiement des promoteurs permettent de surmonter. Cependant, une fois la transaction finalisée, l'acheteur du secondaire possède immédiatement un actif tangible qui peut être habité ou loué, générant un rendement immédiat. L'acheteur sur plan, lui, a immobilisé une somme moindre, mais son capital est 'mort' pendant la durée de la construction, sans générer de revenu, et avec un risque de marché sur la valeur finale à la livraison.
Stratégies d'Investissement: S'adapter à la Nouvelle Donne
Face à cette nouvelle dynamique de marché, les stratégies d'investissement doivent évoluer. Il n'y a plus de réponse unique à la question "neuf ou ancien?". La bonne décision dépend entièrement de votre profil d'investisseur, de votre horizon de temps, de votre aversion au risque et, surtout, de votre situation de liquidité. Chez Gaia Living, nous conseillons à nos clients d'adopter une approche nuancée, en segmentant leurs objectifs.
Pour l'investisseur cherchant un rendement locatif rapide et une appréciation du capital à moyen terme, le marché secondaire offre un terrain de chasse fascinant. La stratégie consiste à identifier des biens 'à valeur ajoutée'. Cela peut être un appartement dans un immeuble de qualité dans une zone prime comme Business Bay ou JLT, mais dont l'intérieur est daté. L'acquisition à un prix légèrement décoté, suivie d'une rénovation esthétique (peinture, sol, modernisation de la cuisine et des salles de bain), peut créer un 'equity' instantané et permettre de le louer à un tarif premium, aligné sur les standards actuels. Le rendement sur le capital investi dans la rénovation est souvent excellent. Cette approche demande plus d'implication (gestion du projet de rénovation) mais offre un contrôle total et des résultats rapides.
Pour le jeune professionnel ou la famille qui achète pour la première fois avec un capital de départ limité, l'achat sur plan reste une voie d'accès privilégiée à la propriété. Les plans de paiement permettent de 'forcer' une épargne pendant la phase de construction et d'acquérir un actif qui serait hors de portée via un achat comptant ou un prêt hypothécaire classique. La clé du succès ici est la sélection rigoureuse du projet et du promoteur. Il faut privilégier les grands noms (Aldar, Emaar, Nakheel) avec un historique de livraisons prouvé. Il faut également analyser l'emplacement non pas pour ce qu'il est aujourd'hui, mais pour ce qu'il sera à la livraison. Un investissement dans un quartier en devenir comme Arjan ou Al Furjan, qui bénéficie de nouvelles infrastructures (métro, centres commerciaux), peut offrir un potentiel d'appréciation significatif à la livraison.
Enfin, pour l'investisseur fortuné (High-Net-Worth Individual) cherchant à préserver son capital et à obtenir une plus-value à long terme, une stratégie mixte peut être la plus judicieuse. Cela peut impliquer l'acquisition de 'trophy assets' dans des projets neufs ultra-luxueux et uniques, où la rareté et le prestige créent leur propre marché (pensez aux penthouses sur Bluewaters Island ou aux villas sur mesure à Al Barari). Parallèlement, une diversification sur le marché secondaire, en achetant des portefeuilles de plusieurs unités locatives dans des communautés établies, peut fournir un flux de revenus stable et moins volatil. Cette double approche permet de capturer à la fois le potentiel de croissance spéculative du très haut de gamme neuf et la résilience génératrice de cash-flow du marché existant.
Le débat n'est plus simplement 'neuf contre ancien', mais 'croissance future contre valeur actuelle'. Les biens neufs sont un pari sur la croissance continue de Dubaï et l'appréciation des nouveaux quartiers. Les biens existants sont un investissement dans la valeur tangible et éprouvée des emplacements de premier choix. La meilleure stratégie est celle qui correspond à votre capital, votre calendrier et votre vision du futur de la ville.
Mon Verdict: Un Marché à Deux Vitesses
Après avoir analysé en profondeur l'impact de l'inflation des coûts, les stratégies des promoteurs et la dynamique des prix, ma conclusion est que nous sommes entrés dans un marché immobilier à deux vitesses à Dubaï. Ces deux marchés, le neuf et l'ancien, ne sont plus de simples alternatives mais répondent à des logiques d'investissement et à des profils d'acheteurs de plus en plus distincts. Ignorer cette divergence serait une erreur d'analyse pour quiconque souhaite investir judicieusement.
Le marché du neuf est devenu un marché d'accès et de spéculation sur le futur. Grâce aux plans de paiement, il permet à une nouvelle vague d'investisseurs et de résidents d'entrer sur le marché. Il est alimenté par la vision et l'ambition de Dubaï, vendant un futur prometteur de nouvelles communautés, de lagons scintillants et d'infrastructures de classe mondiale. L'investisseur dans le neuf achète une promesse. Si cette promesse se matérialise, et historiquement à Dubaï elle le fait souvent, le potentiel d'appréciation est considérable, surtout pour les acheteurs de la première heure dans les projets les plus attendus. Cependant, ce marché comporte des risques inhérents: le risque de construction, le risque de marché à la livraison et le coût d'opportunité d'un capital immobilisé.
En parallèle, le marché secondaire est devenu un marché de valeur et de fondamentaux. Il est ancré dans le présent. Sa valeur est tangible, vérifiable et souvent soutenue par des revenus locatifs existants. Dans un contexte de hausse des prix du neuf, l'immobilier ancien de qualité dans des emplacements de choix devient mathématiquement plus attractif. Il représente une forme de sécurité, un ancrage dans des communautés qui ont déjà fait leurs preuves. Mon opinion est que ce segment du marché est actuellement sous-estimé par de nombreux nouveaux arrivants, éblouis par le marketing agressif des lancements sur plan. C'est dans ce segment que les investisseurs patients et disciplinés, ceux qui savent reconnaître la valeur au-delà du brillant, feront les meilleures affaires dans les années à venir.
Pour nous, chez Gaia Living, notre rôle de conseil n'a jamais été aussi crucial. Il ne s'agit plus de simplement présenter des options, mais d'aider nos clients à naviguer cette dichotomie. Pour un jeune couple, le plan de paiement d'un appartement neuf à JVC peut être la seule voie vers la propriété. Pour un investisseur européen cherchant un rendement stable, la rénovation d'un appartement à la Marina est peut-être une option bien plus sage. Il n'y a pas de bonne ou de mauvaise réponse, seulement une stratégie adaptée ou inadaptée à vos objectifs personnels. L'inflation a complexifié le marché, mais elle a aussi clarifié les choix. La valeur se trouve des deux côtés de la fracture, à condition de savoir où et comment la chercher.
Sources
- Dubai Land Department (DLD) : https://dubailand.gov.ae/fr/
- Dubai Statistics Center : https://www.dsc.gov.ae/en-us/
- Central Bank of the UAE : https://www.centralbank.ae/en/
- UAE Government Portal (u.ae) : https://u.ae/en
Questions, answered
- L'inflation rend-elle l'immobilier ancien plus attractif à Dubaï?
- Oui, dans de nombreux cas. L'inflation des coûts de construction augmente le prix des biens neufs, ce qui peut rendre les biens existants dans des emplacements de premier choix relativement sous-évalués et donc plus attractifs pour les acheteurs en quête de valeur.
- Quelle est la principale différence de coût entre l'achat d'un bien neuf et d'un bien ancien?
- Le principal avantage financier du neuf (off-plan) est le plan de paiement du promoteur, qui ne nécessite pas de prêt hypothécaire immédiat. Pour l'ancien, il faut prévoir un apport d'environ 25-30% du prix d'achat pour couvrir l'acompte du prêt et les frais, ce qui représente une barrière à l'entrée plus élevée en termes de liquidités.
- Les coûts de construction à Dubaï vont-ils continuer d'augmenter?
- Mon analyse suggère une poursuite de la tendance haussière, bien que peut-être à un rythme plus modéré. Les pressions sur les chaînes d'approvisionnement mondiales, la demande de matériaux pour les méga-projets et le coût de la main-d'œuvre qualifiée sont des facteurs structurels qui maintiendront les coûts de construction à un niveau élevé.
- Quel est le 'premium du neuf' moyen à Dubaï?
- Il n'y a pas de chiffre unique, car il varie énormément selon le projet et l'emplacement. Cependant, en comparant un bien neuf à un bien existant de 5-10 ans dans la même zone, la prime pour le neuf peut aller de 15% à plus de 30%, justifiée par les nouvelles normes, les commodités modernes et l'absence de rénovations à court terme.
- Est-il plus risqué d'acheter sur plan (off-plan) actuellement?
- Le risque est géré mais différent. Le cadre réglementaire de Dubaï, avec les comptes séquestres (escrow) et le Dubai Land Department, protège les acheteurs. Le principal risque est le coût d'opportunité: votre capital est immobilisé pendant la construction, et le marché pourrait changer d'ici la livraison.
- Où trouver de la valeur dans l'immobilier ancien aujourd'hui?
- Cherchez les biens avec un 'potentiel de revalorisation'. Cela inclut les appartements dans des immeubles bien entretenus mais aux intérieurs datés dans des zones comme Dubai Marina ou JLT, ou des villas dans des communautés établies comme Arabian Ranches, où une rénovation peut créer une valeur significative par rapport aux options neuves.
Clara décode les données de transaction du DLD, les pipelines d'approvisionnement et les signaux macroéconomiques pour formuler des prévisions claires sur l'orientation du marché immobilier de Dubaï. Elle met en chiffres ce que la plupart des courtiers ne font que ressentir.
Articles similaires

Le "vrai" Dubaï: ces quartiers qui justifient leur prix
Au-delà des tours de verre, je vous emmène dans les quartiers où bat le cœur d'un Dubaï plus intime et authentique, et je décortique la vraie valeur de leur immobilier résidentiel.

Visas de résidence: quel impact sur vos rendements locatifs?
Les nouvelles politiques de visas, dont le Golden Visa, redéfinissent la demande locative à Dubaï. J'analyse ici comment ces changements affectent concrètement les rendements nets des investisseurs immobiliers et comment adapter votre stratégie.

La Fintech et l'Immobilier à Dubaï
La technologie financière, ou fintech, ne se contente plus de transformer les paiements. Elle redéfinit de fond en comble la manière dont nous achetons, vendons et investissons dans l'immobilier à Dubaï, rendant le processus plus rapide, transparent et accessible que jamais.
Échos, directement dans votre boîte de réception
Un e-mail réfléchi par mois. Aperçu du marché, nouveaux lancements, pas de spam.