

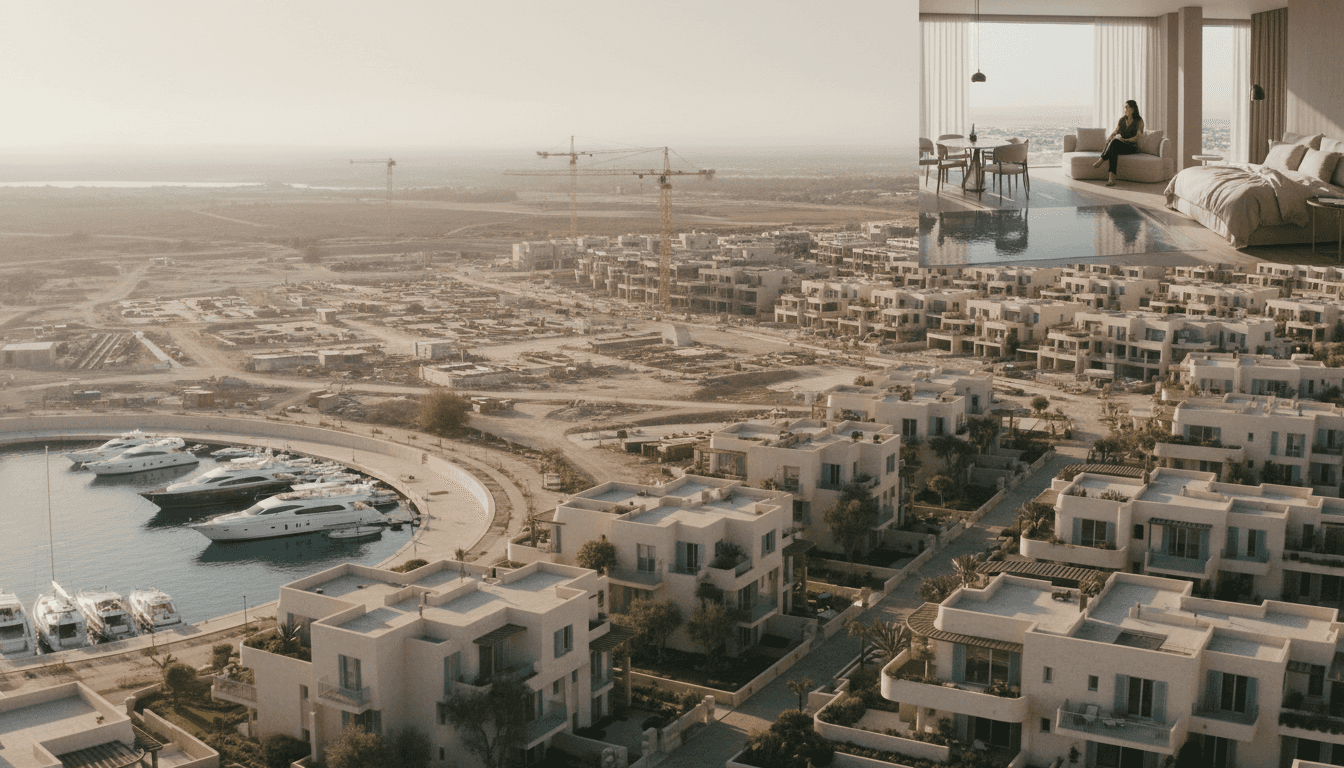
Inversión sobre plano: ¿Área nueva o consolidada en Dubái?
Analizo la disyuntiva clave para inversores sobre plano en Dubái: la seguridad y rentas estables de una comunidad madura frente al potencial de apreciación y los riesgos de un área en desarrollo.

La pregunta sobre dónde invertir sobre plano en Dubái es una que escucho a diario. No se trata solo de elegir un apartamento o una villa, sino de apostar por una visión del futuro de una zona concreta de la ciudad. Como especialista en inversiones sobre plano en Gaia Living, mi trabajo es modelar esta apuesta, sopesando la promesa de alta rentabilidad frente a los riesgos inherentes de cada ubicación.
En este análisis, desglosaré la dicotomía central que enfrenta todo inversor: la estabilidad de una comunidad madura frente al potencial de una zona emergente.
Esto es lo que exploraremos en detalle:
- Qué define a una comunidad "madura" frente a un "área en desarrollo" en el contexto de Dubái.
- El potencial de apreciación del capital en ambos escenarios.
- Cómo varían la rentabilidad por alquiler y los perfiles de inquilinos.
- Los riesgos clave, desde la ejecución hasta la saturación del mercado.
- Un desglose de costes reales para entender la inversión total.
- El papel crucial del promotor en la mitigación del riesgo.
- Mi veredicto final sobre cómo alinear su estrategia de inversión con la ubicación correcta.
Definiendo el terreno: ¿Qué es una comunidad "madura" vs. Un "área en desarrollo"?
Antes de analizar cifras, es fundamental que todos entendamos el mismo lenguaje. Cuando hablo de ubicaciones, no me refiero simplemente a puntos en un mapa. Me refiero a ecosistemas vivos con diferentes niveles de madurez. En Dubái, esta distinción es particularmente pronunciada y es el primer filtro que aplico en cualquier conversación sobre inversión.
Una comunidad madura es aquella que ha superado la fase de construcción masiva. La infraestructura principal — carreteras, transporte público, parques, colegios y centros comerciales, no solo está planificada, sino que está construida y funcionando. Zonas como Dubai Marina, el centro de Dubái (Downtown Dubai) o Palm Jumeirah son ejemplos perfectos. Aquí, el mercado secundario (reventa) es robusto y los precios de alquiler están bien establecidos por años de datos transaccionales. Comprar sobre plano en estas áreas suele implicar proyectos de nicho, a menudo de lujo, construidos en las últimas parcelas de tierra disponibles, como Emaar Beachfront o Bluewaters Island, o la reinvención de zonas más antiguas. La propuesta de valor es la seguridad, la conveniencia inmediata y un estilo de vida comprobado.
Por otro lado, un área en desarrollo es una zona en plena transformación. Puede ser un vasto terreno donde antes solo había desierto o una antigua zona industrial que se está reinventando. Piense en el sur de Dubái, alrededor de Expo City, o en extensiones de comunidades como Damac Hills and Damac Hills II o las nuevas fases de Sobha Hartland and Sobha Hartland II. Aquí, la infraestructura prometida en los folletos a menudo está en construcción. Los precios de entrada para proyectos sobre plano son significativamente más bajos porque los compradores están asumiendo un riesgo mayor. Están apostando no solo por el edificio que compran, sino por la finalización exitosa de toda la comunidad circundante. La propuesta de valor aquí es el potencial de una apreciación de capital sustancial a medida que la zona madura y cumple sus promesas.
La elección entre estos dos tipos de ubicaciones no es una cuestión de bueno o malo; es una cuestión de apetito por el riesgo y horizonte de inversión. Un inversor que busca un flujo de caja estable desde el primer día se sentirá más cómodo en una comunidad madura. Un inversor con un horizonte de 5 a 10 años, que puede permitirse esperar a que una zona se desarrolle, podría encontrar oportunidades mucho más lucrativas en un área emergente. En Gaia Living, nuestro primer paso es siempre entender estos objetivos del cliente antes de siquiera mencionar un proyecto específico.
Apreciación del capital: La gran promesa y la cruda realidad
 Proyecto destacado
El principal atractivo de la inversión sobre plano en un área nueva de Dubái es, sin duda, la perspectiva de una apreciación del capital significativa. La teoría es simple: comprar a precios de lanzamiento, antes de que se construya la infraestructura y la comunidad se establezca, permite capturar el aumento de valor a medida que la zona madura. Los primeros inversores en comunidades como Arabian Ranches o Jumeirah Village Circle (JVC) pueden dar fe de cómo funciona esto cuando sale bien. Compraron propiedades a una fracción de su valor actual, beneficiándose no solo del crecimiento general del mercado de Dubái, sino también de la prima de madurez específica de su comunidad.
El mecanismo es claro: a medida que se completan las carreteras, abren los colegios, se llenan los supermercados y se crea un sentido de comunidad, la demanda de viviendas en la zona aumenta. Esta mayor demanda, frente a una oferta que se va absorbiendo, empuja los precios al alza. El mayor potencial de apreciación capital sobre plano en ubicaciones emergentes se encuentra en esa transición de "promesa" a "realidad". Proyectos como los que rodean el nuevo aeropuerto Al Maktoum o los desarrollos a gran escala como Palm Jebel Ali representan esta apuesta a gran escala. Si estos planes maestros se ejecutan como prometieron Nakheel y otros desarrolladores gubernamentales, los inversores iniciales podrían ver una revalorización muy importante en la próxima década.
Sin embargo, esta no es una historia de éxito garantizado. La cruda realidad es que no todas las áreas en desarrollo maduran al mismo ritmo o con el mismo éxito. Algunos proyectos se estancan, la infraestructura prometida se retrasa años o la visión original de la comunidad no llega a materializarse. En estos casos, la apreciación del capital puede ser decepcionante o incluso nula. El inversor queda con una propiedad en una ubicación a medio desarrollar, compitiendo con un flujo constante de nuevas entregas sobre plano que limitan el crecimiento de los precios. Este es un riesgo real que debe ser sopesado con frialdad.
En contraste, invertir sobre plano en una comunidad madura de Dubái ofrece una perspectiva de apreciación del capital mucho más moderada y predecible. En zonas como Business Bay o DIFC, el valor ya está en gran medida realizado. No se está apostando por la construcción de un nuevo metro o un centro comercial; ya están allí. La apreciación aquí proviene de factores más sutiles: la escasez de nuevas propiedades, la inflación general del mercado, la mejora continua de la gestión de los edificios y la demanda constante de profesionales que quieren vivir cerca del trabajo. Proyectos como los de Omniyat en el canal de Dubái o residencias de marca en el centro son un buen ejemplo. Su precio de entrada es alto, lo que limita el múltiplo de apreciación potencial. Sin embargo, el riesgo de que el valor caiga drásticamente es también mucho menor. Se compra estabilidad y calidad, y la apreciación es una bonificación más que el objetivo principal de la inversión.
“La inversión sobre plano no es comprar un inmueble, es financiar la construcción de un activo. Su rentabilidad depende tanto del mercado como de la capacidad del promotor para ejecutar la obra y la visión de la comunidad.”
Rendimiento por alquiler: Estabilidad vs. Potencial de crecimiento
El análisis del rendimiento por alquiler (yield) sigue una lógica similar al de la apreciación del capital, pero con matices importantes. El rendimiento bruto se calcula como el alquiler anual dividido por el precio de compra. Al invertir sobre plano, el objetivo es maximizar este rendimiento una vez que se entrega la propiedad. Aquí, las comunidades maduras y las áreas en desarrollo presentan perfiles de riesgo y recompensa muy diferentes.
En una comunidad madura, el rendimiento por alquiler es notablemente predecible. Gracias a plataformas como el índice de alquiler de RERA y los datos del Dubai Land Department, podemos determinar con un alto grado de precisión cuánto se puede esperar alquilar una propiedad en Dubai Marina o Jumeirah Lakes Towers (JLT). Existen miles de propiedades comparables, lo que permite un análisis basado en datos sólidos. Un inversor que compra sobre plano en una de estas zonas puede modelar su flujo de caja futuro con confianza. La demanda de alquiler suele ser fuerte y constante, impulsada por una población de expatriados que valora la conveniencia, las comodidades y el acceso al transporte público. El riesgo de tener la propiedad vacía (vacancy risk) es relativamente bajo.
Sin embargo, esta estabilidad tiene un coste. Dado que el precio de compra en una comunidad madura es más alto, el rendimiento bruto por alquiler tiende a ser más bajo. Mientras que en el pasado se podían obtener rendimientos brutos del 8-10% en estas zonas, hoy en día un 6-7% se considera un buen resultado para un apartamento de calidad. Los altos cargos de servicio (service charges), necesarios para mantener las extensas instalaciones comunes (piscinas, gimnasios, seguridad 24h), también merman el rendimiento neto. A pesar de esto, para un inversor que prioriza ingresos pasivos estables y predecibles sobre la especulación de capital, este es a menudo el camino preferido.
Por el contrario, las áreas en desarrollo ofrecen la promesa de rendimientos por alquiler más altos, pero con una dosis significativa de incertidumbre. El precio de compra más bajo es el principal motor de esta ecuación. Si se compra un apartamento por 1 millón de AED en una zona emergente y se alquila por 80.000 AED al año, se obtiene un rendimiento bruto del 8%. Si ese mismo apartamento costara 1.5 millones de AED en una zona consolidada, el rendimiento bajaría al 5.3%. Esta es la matemática simple que atrae a los inversores a zonas como Arjan, Al Furjan o Town Square de Nshama.
El desafío, por supuesto, es si realmente se podrá alquilar por 80.000 AED al año. Al principio, cuando la comunidad aún está en construcción y las comodidades son escasas, la demanda de alquiler puede ser débil. Los primeros propietarios a menudo tienen que competir entre sí bajando los precios para atraer a los inquilinos pioneros dispuestos a vivir en una zona en obras. A medida que la comunidad madura, las rentas tienden a subir, y esos rendimientos del 8% o más pueden materializarse. Pero el inversor debe tener la capacidad financiera para soportar un período inicial de rentas más bajas o incluso vacancia. La clave es investigar la demanda proyectada: ¿qué tipo de inquilino se sentirá atraído por esta zona? ¿Son familias que necesitan colegios cercanos? ¿Son jóvenes profesionales que buscan asequibilidad? Comprender el perfil del inquilino final es tan importante como calcular el rendimiento potencial.
El riesgo de ejecución y el fantasma de la saturación
Ningún análisis de inversión sobre plano está completo sin una discusión sincera sobre los riesgos. Más allá de las fluctuaciones del mercado, hay dos riesgos estructurales específicos de esta estrategia: el riesgo de ejecución y el riesgo de saturación del mercado sobre plano.
El riesgo de ejecución es la posibilidad de que el promotor no entregue el proyecto a tiempo, según las especificaciones prometidas, o en el peor de los casos, que no lo entregue en absoluto. Este riesgo es inherentemente mayor en áreas en desarrollo. No solo se depende de que un promotor complete un edificio, sino de que múltiples promotores y agencias gubernamentales coordinen la entrega de una comunidad entera. ¿Qué pasa si su edificio está listo, pero la carretera de acceso principal no lo está? ¿O si el supermercado prometido tarda tres años más en abrir? Estos factores, que están fuera del control del inversor individual, pueden afectar drásticamente el valor y la habitabilidad de la propiedad. Aunque el sistema de cuentas de garantía (escrow) y las regulaciones de RERA en Dubái han mitigado enormemente el riesgo de proyectos abandonados que se veía en el pasado, los retrasos siguen siendo comunes. Un retraso de uno o dos años puede destrozar los cálculos de rentabilidad de un inversor, especialmente si contaba con los ingresos del alquiler para cubrir los pagos.
En las comunidades maduras, este riesgo es considerablemente menor. Los proyectos suelen ser de relleno (infill), rodeados de infraestructura ya existente. El promotor suele tener un largo historial en la ciudad y una reputación que proteger. Comprar un proyecto de Emaar en el centro de Dubái conlleva un riesgo de ejecución cercano a cero. Se sabe que entregarán un producto de alta calidad, probablemente a tiempo o con un retraso mínimo. Esta certeza tiene un precio, pero para muchos inversores, la tranquilidad vale la pena.
El segundo gran fantasma es el de la saturación del mercado. Esto ocurre cuando se entregan demasiadas unidades de un tipo similar en la misma zona al mismo tiempo. El resultado es una competencia feroz entre los propietarios para encontrar inquilinos o compradores, lo que inevitablemente presiona a la baja tanto los precios de alquiler como los de venta. Este riesgo es particularmente agudo en las áreas en desarrollo, donde los planes maestros a menudo contemplan la construcción de miles de unidades en fases sucesivas. Si la demanda no crece al mismo ritmo que la oferta, los primeros inversores pueden encontrarse con que el valor de su propiedad se estanca o incluso disminuye a medida que nuevas fases del mismo proyecto se lanzan a precios competitivos.
Un ejemplo de esto se puede ver en la evolución de algunas partes de JVC o Dubai Production City, donde la continua entrega de nuevos edificios ha mantenido los precios bajo control durante años. Los inversores deben preguntarse: ¿cuántos otros proyectos se están construyendo en esta área? ¿Cuál es el plan de entrega para los próximos cinco años? ¿Existe una demanda real y diversificada para absorber toda esta nueva oferta? La respuesta a estas preguntas es crucial. En comunidades maduras y de alta gama como Jumeirah Bay o Al Barari, el riesgo de saturación es prácticamente inexistente debido a la escasez de terrenos y la naturaleza exclusiva y limitada de la oferta. Esta es una de las principales razones por las que los inversores de ultra-alto poder adquisitivo pagan primas enormes por propiedades en estas ubicaciones.
Un desglose de costes reales: Más allá del precio de venta
Una de las mayores trampas para los inversores novatos es centrarse únicamente en el precio de venta anunciado y en el plan de pagos. Para tomar una decisión informada, es imprescindible entender la estructura completa de costes de una inversión sobre plano. Los números pueden variar, pero la estructura es consistente. A continuación, desgloso un ejemplo realista para un apartamento de 1.500.000 AED en un área en desarrollo.
Los pagos al promotor suelen seguir un calendario ligado a los hitos de la construcción o a fechas fijas. Un plan de pagos típico podría ser:
- Reserva inicial: 20.000 AED (para sacar la unidad del mercado)
- Firma del SPA (Contrato de Compraventa): 20% del precio de compra menos la reserva. En nuestro ejemplo, 300.000 AED - 20.000 AED = 280.000 AED.
- Durante la construcción: 50% del precio de compra, pagado en cuotas. Por ejemplo, 10% cada seis meses durante 2.5 años (750.000 AED en total).
- En la entrega: 30% restante del precio de compra (450.000 AED).
Pero estos no son los únicos costes. Aquí está la lista completa de desembolsos iniciales que todo inversor debe presupuestar:
- Precio de compra: 1.500.000 AED
- Tasa del Dubai Land Department (DLD): 4% del precio de compra = 60.000 AED
- Tasa de registro Oqood: Aproximadamente 5.250 AED (esto registra su propiedad sobre plano con el DLD)
- Honorarios de agencia (si aplica): Aunque a menudo el promotor paga la comisión de la agencia en el mercado sobre plano, esto no siempre es así. Es crucial clarificarlo. Asumamos 0 para este ejemplo.
- Coste total inicial (en la firma): 280.000 AED (pago inicial) + 60.000 AED (DLD) + 5.250 AED (Oqood) = 345.250 AED
Una vez que se entrega la propiedad, comienzan los costes recurrentes. Estos son los que realmente impactan su rendimiento neto. Usando nuestro ejemplo y asumiendo un alquiler anual de 100.000 AED (rendimiento bruto del 6.67%):
- Alquiler anual bruto: 100.000 AED
- Cargos de servicio (Service Charges): Estos varían enormemente. En una zona nueva, pueden ser de 15 AED por pie cuadrado. Para un apartamento de 1000 sqft, esto sería 15.000 AED al año.
- Comisión de gestión de la propiedad (si no lo gestiona usted mismo): 5% del alquiler anual = 5.000 AED
- Ingreso neto antes de financiación: 100.000 - 15.000 - 5.000 = 80.000 AED
El rendimiento neto sobre el coste total de la propiedad (1.500.000 AED) es ahora del 5.33%, una cifra mucho más realista que el 6.67% bruto. Si el inversor necesitó una hipoteca para el pago final en la entrega, los costes de los intereses reducirían aún más este rendimiento. Es este tipo de cálculo detallado el que separa a los inversores exitosos de los que se llevan sorpresas desagradables. En Gaia Living, insistimos en que nuestros clientes vean y entiendan este desglose completo antes de comprometerse.
El factor promotor: El socio silencioso de su inversión
En una inversión sobre plano, usted no solo compra una propiedad; entra en una asociación a largo plazo con el promotor inmobiliario. Su capacidad para ejecutar, su estabilidad financiera y su visión para la comunidad son tan importantes para el éxito de su inversión como la ubicación o el precio. En mi experiencia, evaluar al promotor es uno de los pasos más críticos y, a menudo, subestimados del proceso de due diligence.
En Dubái, el mercado de promotores se puede dividir en varios niveles. En la cima, tiene a los gigantes respaldados por el gobierno o con un historial impecable que abarca décadas. Emaar Properties, conocido por el Burj Khalifa y el Dubai Mall, es el estándar de oro en la creación de comunidades maestras. Nakheel, el visionario detrás de Palm Jumeirah y Dubai Islands, ha demostrado su capacidad para ejecutar proyectos de una escala inimaginable. Comprar a estos promotores ofrece el nivel más alto de seguridad en cuanto a la calidad y la entrega. Otros grandes nombres como Meraas, Aldar (principalmente en Abu Dabi pero cada vez más en Dubái) y Sobha Realty se han ganado una reputación de calidad y diseño superiores.
Luego, existe una sólida capa de grandes promotores privados que han entregado con éxito miles de unidades. Nombres como Damac Properties, Binghatti o Azizi Developments son prolíficos, a menudo ofreciendo puntos de precio más accesibles y planes de pago agresivos. Con estos promotores, es crucial investigar su historial específico en proyectos similares. ¿Entregaron a tiempo? ¿La calidad final coincidió con la de la maqueta? ¿Cómo son los cargos de servicio en sus edificios terminados?
Finalmente, hay una oleada de promotores boutique y nuevos participantes en el mercado, a menudo centrados en nichos de lujo o proyectos de diseño único. Firmas como Omniyat o promotores más pequeños que se especializan en una sola zona. Estos pueden ofrecer productos verdaderamente excepcionales y oportunidades únicas, pero el riesgo es inherentemente mayor. Su historial es más corto y su capacidad para capear una recesión del mercado puede ser menos sólida. Al considerar una inversión con un promotor menos conocido, la debida diligencia debe ser exhaustiva, incluyendo la verificación de sus registros en el Dubai Land Department y RERA, y si es posible, visitar sus proyectos completados.
La elección del promotor está intrínsecamente ligada a la elección de la ubicación. Emaar domina el centro de Dubái, Nakheel las zonas costeras artificiales y Nshama las comunidades familiares asequibles como Town Square. Al elegir una ubicación, a menudo también está eligiendo entre un grupo limitado de promotores. Un inversor prudente no solo se enamora de una vista o un plano de planta; investiga quién está detrás de la promesa y si tiene el historial y los recursos para cumplirla.
En última instancia, la decisión de invertir sobre plano en una zona nueva o consolidada en Dubái depende de su perfil como inversor. Para una máxima apreciación del capital con un horizonte a largo plazo, las áreas en desarrollo con promotores de primer nivel ofrecen el mayor potencial, siempre que pueda asumir el riesgo de ejecución y la volatilidad inicial. Para obtener ingresos por alquiler estables y predecibles desde el primer día con menor riesgo, las comunidades maduras siguen siendo la opción más segura, aunque con un potencial de crecimiento más limitado. No hay una respuesta única correcta, solo la estrategia correcta para sus objetivos financieros.
Mi veredicto: Cómo construir una cartera equilibrada
Después de analizar los pros y los contras, ¿cuál es mi recomendación final para los clientes de Gaia Living? Mi enfoque no es dogmático. No creo que las áreas en desarrollo sean inherentemente "mejores" que las comunidades maduras, o viceversa. Creo en la construcción de una cartera inmobiliaria diversificada que equilibre riesgo y recompensa, y la elección de la ubicación sobre plano es una herramienta clave para lograrlo.
Para un inversor que recién comienza en Dubái, mi consejo suele ser empezar con una base más segura. Esto podría significar comprar una propiedad sobre plano en una comunidad madura o en una zona "casi madura" — piense en la periferia de áreas establecidas como Meydan cerca del centro, o Jumeirah Village Circle (JVC) que, a pesar de su continua construcción, ya tiene una masa crítica de residentes e infraestructura. Esto le permite al inversor familiarizarse con el proceso, obtener un rendimiento de alquiler relativamente predecible y limitar su exposición a los riesgos de ejecución más graves. El objetivo aquí es la preservación del capital y la generación de flujo de caja.
Una vez que se ha establecido esa base, o para inversores con un mayor apetito por el riesgo y un horizonte temporal más largo, tiene sentido empezar a buscar oportunidades en las verdaderas áreas en desarrollo. Aquí, la clave es la diversificación y la investigación del promotor. En lugar de poner todo el capital en un solo proyecto en una zona remota, podría ser más prudente asignar una parte de la cartera a este tipo de jugada de "alto crecimiento". Por ejemplo, un inversor podría tener el 70% de su cartera en propiedades de alquiler estables en zonas como Business Bay y Marina, y luego usar el 30% para comprar una o dos unidades sobre plano en una ubicación emergente como Expo City o en los nuevos lanzamientos de Emaar en el sur.
Personalmente, me siento atraída por los "puntos dulces" donde una comunidad está en la cúspide de la madurez. Áreas como Dubai Hills Estate hace unos años, o Sobha Hartland and Sobha Hartland II hoy, representan un equilibrio interesante. La infraestructura principal ya está en su lugar gracias a un promotor maestro, pero todavía hay suficientes fases nuevas y mejoras por venir para impulsar la apreciación del capital. Los precios de entrada ya no son de fondo de roca, pero tampoco han alcanzado la prima completa de una comunidad totalmente establecida. Estas zonas ofrecen un compromiso entre el potencial de crecimiento de un área nueva y la seguridad relativa de una zona madura.
En resumen, su estrategia sobre plano debe evolucionar con su cartera y sus objetivos. No se deje llevar únicamente por los precios de lanzamiento más bajos o los planes de pago más atractivos. Piense en cada compra como una pieza de un rompecabezas más grande. ¿Esta propiedad añade riesgo o estabilidad? ¿Está orientada al flujo de caja o a la apreciación del capital? Al hacer estas preguntas y alinear sus compras con las respuestas, pasará de ser un comprador especulativo a un verdadero inversor inmobiliario estratégico. En Gaia Living, estamos aquí para ayudarle a construir ese rompecabezas, pieza por pieza, con el conocimiento profundo del mercado que solo años de experiencia pueden proporcionar.
Sources
- Dubai Land Department (DLD): https://dubailand.gov.ae/en/
- Real Estate Regulatory Agency (RERA): https://www.rera.gov.ae/
- UAE Government Portal (u.ae): https://u.ae/en
- Dubai Statistics Center: https://www.dsc.gov.ae/en-us/
Questions, answered
- ¿Es más rentable invertir sobre plano en una zona nueva o en una ya establecida en Dubái?
- Las zonas nuevas ofrecen un mayor potencial de apreciación de capital a largo plazo, pero con más riesgo. Las zonas establecidas suelen ofrecer ingresos por alquiler más predecibles y una menor volatilidad, pero con una apreciación de capital más moderada.
- ¿Cuál es el riesgo principal de comprar sobre plano en una nueva área de desarrollo en Dubái?
- El principal riesgo es la incertidumbre. Esto incluye posibles retrasos en la construcción del proyecto y de la infraestructura circundante (carreteras, colegios, comercios), y el riesgo de una saturación del mercado si se entregan demasiadas unidades a la vez, lo que podría deprimir los precios y las rentas.
- ¿Qué es un plan de pago post-entrega y por qué es relevante?
- Es un plan de financiación donde una parte del precio de la propiedad se paga en cuotas después de recibir las llaves. Es relevante porque puede atraer a más inquilinos y compradores en el mercado secundario, pero también puede indicar una mayor competencia o un intento del promotor de estimular una demanda más débil.
- ¿Los costes de mantenimiento (service charges) son más altos en zonas nuevas o establecidas?
- Inicialmente, los costes de mantenimiento pueden ser más bajos en edificios nuevos por la garantía de los sistemas. Sin embargo, en zonas establecidas muy demandadas con muchas comodidades, como Dubai Marina, los costes pueden ser significativamente más altos (20-30 AED/sqft) que en comunidades nuevas más sencillas (12-18 AED/sqft).
- ¿Cómo afecta el desarrollador al riesgo de la inversión sobre plano?
- El historial y la solidez financiera del promotor son cruciales. Promotores de primer nivel como Emaar o Nakheel tienen un historial probado de entregar proyectos y comunidades enteras, reduciendo el riesgo de ejecución. Promotores más nuevos o pequeños pueden ofrecer precios más atractivos, pero conllevan un mayor riesgo de retrasos o incumplimiento.
- ¿Qué es el Oqood y por qué es importante al comprar sobre plano?
- Oqood es el registro inicial de una propiedad sobre plano en el Dubai Land Department (DLD). Este registro protege los derechos del comprador y es un paso legal fundamental. El coste del registro, que incluye la tasa del 4% del DLD, normalmente se paga al promotor en el momento de la compra.
Isabel cubre estrategias de inversión y proyectos sobre plano: planes de pago, riesgos en la entrega, historial de los desarrolladores y los cálculos de comprar antes de la finalización.
Historias relacionadas

Guía de Town Square: ¿El hogar familiar que busca en Dubái?
Analizamos a fondo Town Square, la comunidad de Nshama. Descubra si su equilibrio entre asequibilidad, amplios servicios y un fuerte sentido de comunidad la convierten en la opción ideal para su familia en Dubái.

Vivir sin coche en Dubái: Guía de apartamentos conectados
Soy Javier Ruiz, su experto en apartamentos en Gaia Living. En esta guía detallada, analizamos las mejores zonas y edificios para comprar o alquilar cerca del Metro y Tranvía de Dubái, sopesando costes, comodidades y estilo de vida.
Seguro de Propiedad en Dubái: Guía Completa
Entender el seguro de propiedad en Dubái es clave para proteger su inversión. Le guiaré paso a paso por los tipos de pólizas, costes y requisitos para asegurar su hogar.
Ecos, en su bandeja de entrada
Un correo electrónico reflexivo al mes. Información del mercado, nuevos lanzamientos, sin spam.