

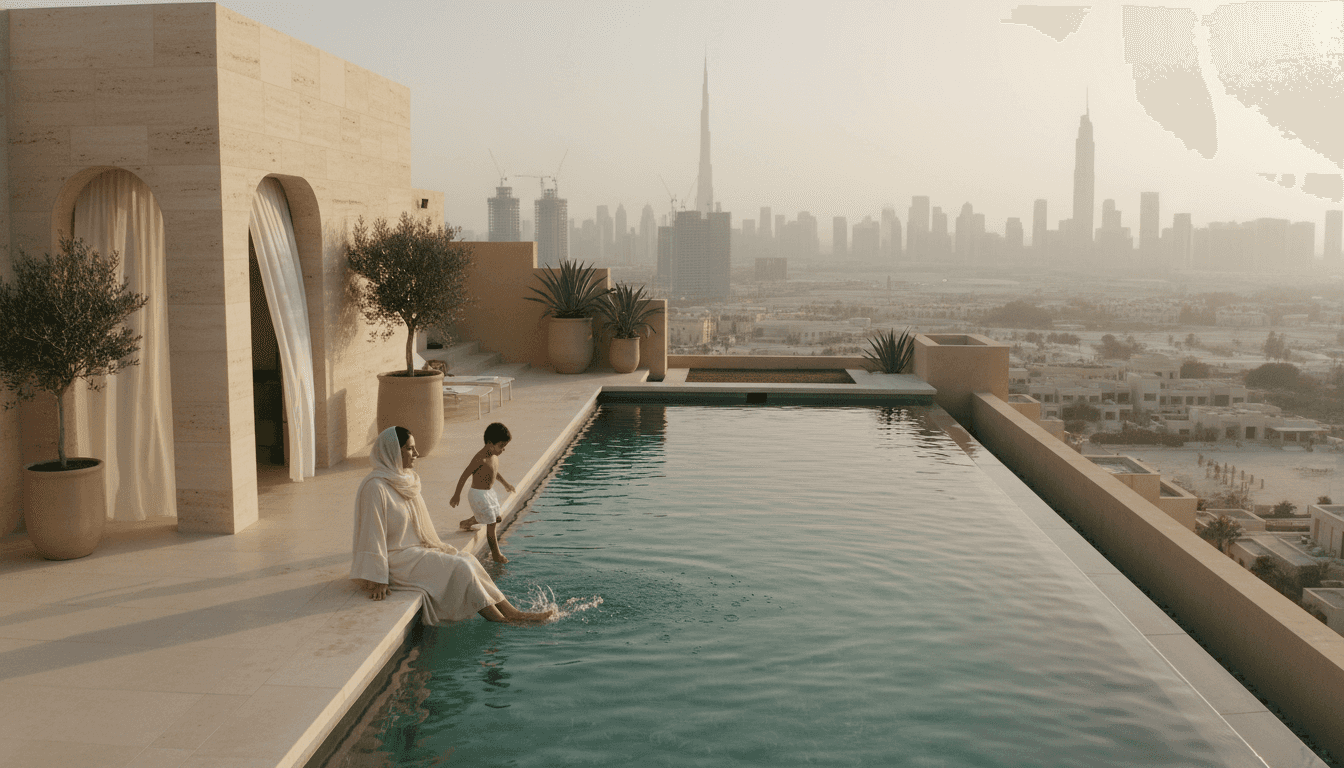
الملكية الجزئية في دبي: فرصة استثمارية أم فخ للمشترين؟
تحليل معمّق للملكية الجزئية والعقارات المرمّزة في دبي. هل هي حقاً وسيلة مبتكرة للاستثمار في سوق دبي العقاري أم أنها تحمل في طياتها مخاطر غير محسوبة يجب على كل مستثمر معرفتها؟

في مكاتبنا في جايا ليفينج، أصبحت الأسئلة حول "الملكية الجزئية" و"العقارات المرمّزة" جزءاً من حواراتنا اليومية مع العملاء. هذه المفاهيم، التي كانت تبدو قبل سنوات قليلة من الخيال العلمي، أصبحت اليوم واقعاً ملموساً في سوق دبي العقاري، واعدةً بفتح أبواب الاستثمار أمام شريحة أوسع من الناس لم تكن لتستطيع تحمل تكلفة شراء عقار كامل في السابق. ولكن بصفتي مراقباً ومحللاً للسوق، تعلمت أن أفصل بين الضجيج التسويقي والفرص الحقيقية، وأن أطرح السؤال الأهم: هل هذه الأدوات الجديدة هي حقاً ثورة في عالم الاستثمار العقاري، أم أنها مجرد طريق محفوف بمخاطر غير محسوبة للمستثمر غير الحذر؟
في هذا التحليل المفصّل، سنغوص في أعماق هذا النموذج الاستثماري الجديد. سنستكشف معاً:
- ما هي الملكية الجزئية والعقارات المرمّزة وكيف تعمل آلياتها القانونية في دبي.
- تحليل تفصيلي للتكاليف الخفية والظاهرة المرتبطة بشراء جزء من عقار.
- مقارنة موضوعية بين الاستثمار الجزئي وصناديق الاستثمار العقاري المتداولة (REITs).
- دراسة المخاطر الأساسية، من السيولة إلى إدارة العقار وحماية المستثمر.
- نصيحتنا النهائية حول من هو المستثمر المناسب لهذا النوع من المنتجات.
ما هي الملكية الجزئية؟ فك شيفرة النموذج الجديد
لفهم جوهر الملكية الجزئية، تخيل شقة فاخرة في دبي مارينا يبلغ سعرها 2 مليون درهم. بالنسبة للكثيرين، هذا المبلغ يمثل حاجزاً كبيراً للدخول. هنا يأتي دور الملكية الجزئية، حيث يتم تقسيم قيمة هذه الشقة إلى أجزاء أو "حصص" صغيرة. بدلاً من شراء العقار بالكامل، يمكنك شراء حصة واحدة أو أكثر. على سبيل المثال، يمكن تقسيم الشقة إلى 4000 حصة، قيمة كل منها 500 درهم. وبهذا، تصبح قادراً على الاستثمار في عقار فاخر بمبلغ يعادل تكلفة عشاء في مطعم أنيق.
من الناحية الفنية، لا تشتري أنت جزءاً مادياً من الشقة (مثل غرفة نوم أو شرفة). بدلاً من ذلك، يتم إنشاء كيان قانوني، عادةً ما يكون "شركة ذات غرض خاص" (Special Purpose Vehicle - SPV) مسجلة في أحد المراكز المالية مثل مركز دبي المالي العالمي (DIFC) أو سوق أبوظبي العالمي (ADGM). هذه الشركة هي التي تمتلك العقار بشكل قانوني وكامل. وعندما تشتري أنت "حصة"، فإنك في الواقع تشتري سهماً في هذه الشركة. ملكيتك للأسهم في الـ SPV تمثل حصتك غير المباشرة في العقار الأساسي. هذه الآلية ضرورية لتسهيل إدارة العقار وتداول الحصص بين عدد كبير من المستثمرين.
تتولى "المنصة" الرقمية التي اشتريت من خلالها كل شيء: تأسيس الشركة، شراء العقار باسمها، إدارته وتأجيره، توزيع الإيجارات على المستثمرين (بعد خصم الرسوم)، وفي النهاية، تنسيق عملية بيع العقار. أما "ترميز" العقارات (Real Estate Tokenization)، فهو ببساطة استخدام تقنية البلوك تشين لتمثيل هذه الأسهم في الشركة على شكل "رموز رقمية" (Tokens). هذا يهدف إلى جعل عملية شراء وبيع الحصص أسرع وأكثر شفافية، أشبه بتداول العملات الرقمية، ولكن مع أصل حقيقي وملموس يدعمها. من وجهة نظري، فإن جاذبية هذا النموذج تكمن في ثلاثة وعود أساسية: تخفيض حاجز الدخول المالي، تنويع المحفظة العقارية بسهولة عبر شراء حصص في عقارات مختلفة، وإمكانية تحقيق عوائد من الإيجار ونمو رأس المال.
الإطار القانوني والتنظيمي في دبي: هل هو كافٍ لحمايتك؟
 مشروع مميز
تدرك حكومة دبي جيداً أهمية الابتكار، لكنها تدرك أيضاً أهمية حماية المستثمرين. لذلك، لم تترك هذا القطاع الناشئ دون رقابة. تعمل دائرة الأراضي والأملاك في دبي (DLD)، بالتعاون مع هيئة الأوراق المالية والسلع (SCA) وهيئة تنظيم الأصول الافتراضية في دبي (VARA)، على بناء إطار تنظيمي قوي. الهدف هو ضمان الشفافية وحماية حقوق جميع الأطراف. في عام 2022، أصدرت دبي قانون تنظيم الأصول الافتراضية، مما مهد الطريق لترخيص وتنظيم المنصات التي تتعامل مع العقارات المرمّزة.
أحد أهم التطورات هو إطلاق منصات مرخصة تعمل تحت إشراف دائرة الأراضي والأملاك. هذه المنصات تخضع لقواعد صارمة، فهي ملزمة بالتحقق من هوية المستثمرين (KYC)، ومكافحة غسيل الأموال (AML)، وتوفير معلومات كاملة وشفافة عن كل عقار معروض. عندما تستثمر من خلال منصة مرخصة، فإن ملكيتك للحصة (أو السهم في الـ SPV) يتم توثيقها رسمياً. تصدر بعض هذه المنصات شهادات ملكية جزئية بالتعاون مع دائرة الأراضي والأملاك، مما يمنح المستثمر شعوراً إضافياً بالأمان. هذا يختلف جذرياً عن المنصات غير المرخصة التي قد تعمل من ولايات قضائية خارجية، حيث تكون حماية المستثمر شبه معدومة.
على الرغم من هذه الخطوات الإيجابية، يجب أن أكون واضحاً: الإطار التنظيمي لا يزال في مرحلة النضوج. لا تزال هناك مناطق رمادية، خاصة فيما يتعلق بحل النزاعات بين المستثمرين، وآليات التصويت على القرارات الهامة مثل بيع العقار. سؤالي الأساسي دائماً للعميل هو: ماذا لو اختلف 51% من المستثمرين مع 49% حول توقيت بيع العقار؟ كيف سيتم حل هذا النزاع بشكل عادل وفعال؟ الإجابات على هذه الأسئلة لا تزال قيد التطوير. لذلك، من الأهمية بمكان قبل استثمار درهم واحد، أن تقرأ بعناية فائقة شروط وأحكام المنصة، والعقد التأسيسي للشركة ذات الغرض الخاص (SPV)، لفهم حقوقك وواجباتك، وآلية الخروج من الاستثمار.
تحليل التكاليف: ما وراء سعر الحصة المعلن
أحد أكبر عوامل الجذب للملكية الجزئية هو السعر المنخفض للحصة الواحدة. لكن السعر المعلن لا يروي القصة كاملة. بصفتي مستشاراً عقارياً، واجبي هو تسليط الضوء على جميع التكاليف لضمان عدم وجود مفاجآت. هناك عدة طبقات من الرسوم التي يجب أن تكون على دراية بها، والتي يمكن أن تؤثر بشكل كبير على صافي العائد النهائي.
أولاً، هناك الرسوم الأولية عند الشراء. معظم المنصات تفرض رسماً على المعاملة، والذي يكون عادةً نسبة مئوية من قيمة استثمارك. بالإضافة إلى ذلك، فإن سعر الحصة نفسه يتضمن تكاليف أخرى غير سعر العقار الفعلي. هذه التكاليف تشمل رسوم دائرة الأراضي والأملاك (4% من سعر العقار)، رسوم التسجيل، الرسوم القانونية لتأسيس الشركة ذات الغرض الخاص (SPV)، وتكاليف الفحص والتقييم العقاري. كل هذه المصاريف يتم تحميلها على التكلفة الإجمالية للمشروع ثم تقسيمها على عدد الحصص. هذا يعني أنك تدفع جزءاً من هذه التكاليف مقدماً.
دعنا نأخذ مثالاً عملياً لشقة بقيمة 1,000,000 درهم:
- سعر الشراء: 1,000,000 درهم
- رسوم دائرة الأراضي والأملاك (4%): 40,000 درهم
- رسوم أمين التسجيل: 4,200 درهم
- رسوم تأسيس الـ SPV والرسوم القانونية (تقديري): 15,000 درهم
- رسوم المنصة الأولية (تقديري 2%): 20,000 درهم
- إجمالي التكلفة الأولية للمشروع: 1,079,200 درهم
هذا المبلغ الإجمالي هو الذي سيتم "تجزئته". إذا تم تقسيمه إلى 2000 حصة، فإن تكلفة الحصة الواحدة لن تكون 500 درهم (مليون / 2000)، بل ستكون حوالي 540 درهم. ثانياً، هناك الرسوم المستمرة. المنصة تتقاضى رسوم إدارة شهرية أو سنوية، وهي نسبة من الإيجار المحصّل. هذه الرسوم تغطي تكاليف إدارة العقار، التواصل مع المستأجرين، الصيانة، وتحصيل الإيجارات. بالإضافة إلى ذلك، هناك رسوم خدمة المجمع السنوية (Service Charges) التي يجب دفعها لشركة إدارة المبنى، وتكاليف الصيانة الدورية. كل هذه الرسوم يتم خصمها من إجمالي الإيرادات قبل توزيع الأرباح عليك كمستثمر. لذلك، عندما ترى عائداً إيجارياً متوقعاً بنسبة 8%، يجب أن تسأل: هل هذا هو العائد الإجمالي أم الصافي بعد خصم جميع هذه الرسوم؟ الفارق يمكن أن يكون كبيراً.
السيولة: وهم البيع السريع
“في عالم الاستثمار، السيولة هي القدرة على تحويل أصلك إلى نقد بسرعة وبسعر عادل. في الملكية الجزئية، قد تكون هذه القدرة محدودة أكثر مما تتوقع.”
أحد الوعود الرئيسية لمنصات الملكية الجزئية، وخاصة تلك التي تستخدم الترميز، هو خلق سوق ثانوي سائل حيث يمكن للمستثمرين بيع وشراء حصصهم بسهولة. الفكرة هي أنك إذا احتجت إلى أموالك، يمكنك ببساطة عرض حصصك للبيع على المنصة ليشتريها مستثمر آخر. من الناحية النظرية، هذا يبدو رائعاً. ولكن من الناحية العملية، هناك تحديات كبيرة.
السوق الثانوي لهذه الحصص لا يزال في مهده. على عكس سوق الأسهم العام، حيث يوجد آلاف المشترين والبائعين في أي لحظة، فإن عدد المستثمرين على منصة ملكية جزئية واحدة محدود. هذا يعني أنه عندما تريد البيع، قد لا تجد مشترياً على الفور. قد تضطر إلى الانتظار لأسابيع أو حتى أشهر. وإذا كنت في عجلة من أمرك، قد تضطر إلى عرض حصصك بخصم كبير لجذب مشترٍ. هذا هو "خطر السيولة"، وهو حقيقي جداً في هذا النوع من الاستثمارات.
علاوة على ذلك، فإن قيمة حصتك مرتبطة بشكل مباشر بأداء العقار الأساسي وحالة السوق العقاري العام. إذا انخفضت أسعار العقارات في بالم جميرا على سبيل المثال، فإن قيمة حصصك في شقة هناك ستنخفض أيضاً. لن تتمكن من بيعها بنفس السعر الذي اشتريتها به. تذكر، أنت لا تتداول في سوق سائل مثل سوق دبي المالي. أنت تبيع حصة في أصل غير سائل بطبيعته (عقار) داخل سوق صغير ومغلق (المنصة). بعض المنصات تحاول معالجة هذه المشكلة من خلال برامج "إعادة الشراء"، حيث تتعهد المنصة بشراء حصصك بعد فترة معينة، ولكن هذا غالباً ما يكون بسعر أقل من القيمة السوقية، ويخضع لشروط وأحكام صارمة. نصيحتي هنا واضحة: لا تستثمر في الملكية الجزئية أموالاً قد تحتاجها على المدى القصير. تعامل معها كاستثمار طويل الأجل، تماماً كما لو كنت تشتري عقاراً كاملاً.
مقارنة حاسمة: الملكية الجزئية مقابل صناديق الاستثمار العقاري (REITs)
عندما يتحدث المستثمرون عن الاستثمار العقاري غير المباشر، غالباً ما يتم الخلط بين الملكية الجزئية وصناديق الاستثمار العقاري (المعروفة باسم REITs). كلاهما يسمح بالاستثمار في العقارات بمبالغ صغيرة، لكنهما مختلفان تماماً في الهيكل والمخاطر. من الضروري فهم هذه الفروق لاتخاذ القرار الصحيح لمحفظتك الاستثمارية.
صناديق الاستثمار العقاري (REITs) هي شركات تمتلك وتدير محفظة واسعة من العقارات المدرة للدخل. يمكن أن تشمل هذه المحفظة عشرات أو حتى مئات العقارات: مبانٍ سكنية، مكاتب، مراكز تسوق، فنادق، مستودعات. عندما تشتري سهماً في صندوق REIT، فأنت تشتري حصة صغيرة في هذه المحفظة الضخمة والمتنوعة. الميزة الرئيسية هنا هي التنويع الفوري. إذا كان أداء أحد العقارات في المحفظة سيئاً، فإن أداء العقارات الأخرى قد يعوض ذلك. هذا يقلل من المخاطر مقارنة بتركيز كل أموالك في عقار واحد فقط، كما هو الحال في الملكية الجزئية. إذا تبين أن الشقة التي استثمرت فيها جزئياً في الفرجان تعاني من مشاكل صيانة مستمرة أو صعوبة في تأجيرها، فإن استثمارك بأكمله سيتأثر.
الفرق الجوهري الآخر هو السيولة. يتم تداول أسهم معظم صناديق REITs العامة في البورصات الرسمية، مثل سوق دبي المالي أو ناسداك دبي. هذا يعني أنه يمكنك بيع وشراء أسهمك بسهولة خلال ساعات التداول، تماماً مثل أسهم أي شركة أخرى مثل إعمار أو نخيل. السيولة هنا عالية جداً، والأسعار شفافة ومتاحة للجميع. هذا يتناقض بشكل حاد مع السوق الثانوي المحدود لمنصات الملكية الجزئية. من ناحية أخرى، تمنحك الملكية الجزئية ميزة لا توفرها صناديق REITs: الاختيار والتحكم. يمكنك اختيار العقار المحدد الذي تريد الاستثمار فيه بناءً على بحثك الخاص. إذا كنت تؤمن بمستقبل منطقة معينة مثل الخليج التجاري أو ترى فرصة في نوع معين من العقارات، يمكنك توجيه استثمارك مباشرة إلى هناك. مع صناديق REITs، أنت تستثمر في رؤية مدير الصندوق وقراراته.
للتلخيص، يمكننا وضع الفروق في قائمة بسيطة:
- التنويع:
- الملكية الجزئية: منخفض (تركيز على عقار واحد).
- صناديق REITs: مرتفع (محفظة واسعة من العقارات).
- السيولة:
- الملكية الجزئية: منخفضة (تعتمد على سوق ثانوي ناشئ).
- صناديق REITs: عالية (تتداول في البورصة).
- التحكم:
- الملكية الجزئية: مرتفع (تختار العقار بنفسك).
- صناديق REITs: منخفض (تعتمد على إدارة الصندوق).
- الشفافية:
- الملكية الجزئية: تعتمد على المنصة (يجب قراءة التفاصيل الدقيقة).
- صناديق REITs: عالية (تخضع لقواعد الإفصاح في البورصة).
في رأيي، لا يوجد خيار "أفضل" بشكل مطلق. يعتمد الأمر على أهدافك وقدرتك على تحمل المخاطر. صناديق REITs هي خيار أكثر تحفظاً وسيولة، بينما الملكية الجزئية هي خيار أكثر تركيزاً ويتطلب دراسة أعمق للعقار المحدد والمنصة.
مخاطر لا يمكن تجاهلها: الإدارة، الخلافات، والتقييم
بعيداً عن الأرقام المالية، هناك مخاطر تشغيلية وهيكلية في نموذج الملكية الجزئية يجب على كل مستثمر جاد أن يأخذها في الحسبان. أول هذه المخاطر يتعلق بإدارة العقار. عندما تستثمر، فأنت تسلم مفاتيح استثمارك بالكامل إلى المنصة. نجاح استثمارك يعتمد كلياً على كفاءة هذه المنصة في تأجير العقار بأفضل سعر ممكن، الحفاظ عليه بحالة جيدة، والتعامل مع أي مشاكل قد تطرأ. ماذا لو كانت المنصة غير فعالة؟ ماذا لو استغرقوا وقتاً طويلاً للعثور على مستأجر، مما يترك العقار فارغاً لعدة أشهر دون أي إيراد؟ أنت كمستثمر جزئي ليس لديك أي سيطرة مباشرة على هذه العمليات.
الخطر الثاني، والذي أشرت إليه سابقاً، هو احتمال نشوب خلافات بين المستثمرين. تخيل أن السوق العقاري في دبي هيلز استيت قد ارتفع بنسبة 30% خلال ثلاث سنوات. قد يرغب بعض المستثمرين في البيع لجني الأرباح، بينما قد يرى آخرون أن السوق سيستمر في الارتفاع ويفضلون الاحتفاظ بالعقار لتحقيق المزيد من النمو والحصول على دخل إيجاري مستمر. كيف يتم اتخاذ قرار البيع؟ معظم المنصات تتطلب موافقة أغلبية المستثمرين (على سبيل المثال، 75% من الأصوات). إذا لم يتم الوصول إلى هذه النسبة، فقد تجد نفسك "محبوساً" في استثمار لا يمكنك الخروج منه بالسعر الذي تريده، حتى لو كان السوق مواتياً. هذه الآليات يجب أن تكون واضحة تماماً في اتفاقية المستثمرين.
أخيراً، هناك مسألة تقييم العقار. سعر الحصة الذي تشتريه يعتمد على تقييم المنصة للعقار في وقت الشراء. هل هذا التقييم عادل ويعكس القيمة السوقية الحقيقية؟ المنصات تتعامل مع مقيمين معتمدين، ولكن من مصلحتها أحياناً أن يكون التقييم مرتفعاً لزيادة حجم المشروع. وبالمثل، عند بيع العقار بعد سنوات، سيعتمد سعر البيع على تقييم جديد. قد يكون هناك تباين في الآراء حول القيمة الحقيقية للعقار. كمستثمر، يجب أن تقوم ببحثك الخاص. لا تعتمد بشكل أعمى على الأرقام المقدمة من المنصة. استخدم بوابات العقارات، وتحدث إلى خبراء في السوق مثلنا في جايا ليفينج، للحصول على فكرة واقعية عن أسعار العقارات المماثلة في نفس المنطقة، سواء كانت في جميرا فيليج سيركل (JVC) أو وسط مدينة دبي.
من هو المستثمر المناسب للملكية الجزئية؟
بعد استعراض كل هذه الجوانب، من الواضح أن الملكية الجزئية ليست للجميع. هي أداة استثمارية متخصصة تناسب فئة معينة من المستثمرين ذوي أهداف ومواصفات محددة. في رأيي، المستثمر المثالي لهذا النموذج هو شخص يمتلك فهماً جيداً لأساسيات الاستثمار، ويدرك تماماً المخاطر التي ناقشناها، وخاصة مخاطر السيولة.
هذا النموذج يناسب بشكل خاص:
1. المستثمر الشاب أو المبتدئ: الذي يرغب في دخول سوق العقارات في دبي ولكن لا يمتلك رأس المال الكافي لشراء عقار كامل. الملكية الجزئية توفر له "نقطة انطلاق" وتجربة تعليمية قيمة، بشرط أن يستثمر مبلغاً صغيراً يكون مستعداً لربطه لفترة طويلة. 2. المستثمر الباحث عن التنويع: الذي يمتلك بالفعل محفظة استثمارية متنوعة (أسهم، سندات، إلخ) ويرغب في إضافة التعرض للعقارات دون تخصيص جزء كبير من رأس ماله. يمكنه شراء حصص في عدة عقارات مختلفة في مناطق متنوعة مثل كريك هاربور أو جزيرة بلوواترز لتوزيع المخاطر. 3. المستثمر الخبير بالتكنولوجيا (Tech-savvy): الذي يشعر بالراحة في التعامل مع المنصات الرقمية ويفهم مفاهيم الترميز والبلوك تشين، ويرى فيها مستقبل المعاملات المالية.
في المقابل، أعتقد أن الملكية الجزئية قد لا تكون الخيار الأفضل لمن يبحث عن السيطرة الكاملة على استثماره، أو من يحتاج إلى سيولة عالية، أو من يهدف إلى الحصول على مزايا إضافية مثل تأشيرة الإقامة الذهبية، والتي تتطلب ملكية مباشرة وكاملة لعقار بقيمة 2 مليون درهم على الأقل. إذا كنت من النوع الذي يحب أن يكون قادراً على اتخاذ قرار بيع عقارك بنفسك وفي أي وقت تشاء، فإن الملكية الكاملة التقليدية تظل هي الخيار الأنسب لك.
الملكية الجزئية هي أداة مبتكرة تفتح أبواب سوق دبي العقاري، ولكنها ليست بديلاً سحرياً للاستثمار التقليدي. إنها منتج استثماري عالي المخاطر نسبياً بسبب محدودية السيولة والاعتماد على طرف ثالث للإدارة. تعامل معها بحذر، استثمر فقط ما يمكنك تحمل ربطه لسنوات، وقم بواجبك البحثي على أكمل وجه.
حكمي النهائي: فرصة واعدة... ولكن بحذر شديد
في نهاية هذا التحليل، أعود إلى سؤالي الأولي: هل الملكية الجزئية ثورة أم فخ؟ الإجابة، كما هو الحال مع معظم الابتكارات المالية، تقع في مكان ما في المنتصف. إنها ليست فخاً بالضرورة، خاصة مع الجهود التنظيمية الجادة في دبي. لكنها أيضاً ليست الثورة الخالية من المخاطر التي يصورها بعض المسوقين.
أرى أنها تمثل تطوراً طبيعياً ومثيراً للاهتمام في سوق العقارات، مدفوعاً بالتقدم التكنولوجي والرغبة في جعل الاستثمار أكثر ديمقراطية. القدرة على امتلاك جزء من عقار في أحد أكثر أسواق العقارات ديناميكية في العالم بمبلغ صغير هي بلا شك فرصة جذابة. يمكن أن تكون وسيلة ممتازة للشباب لبدء رحلتهم الاستثمارية، أو للمستثمرين لتنويع محافظهم. نحن في جايا ليفينج نراقب هذا القطاع عن كثب ونؤمن بإمكانياته على المدى الطويل.
لكن إيماني هذا يأتي مع تحذير كبير. النجاح في هذا المجال يتطلب أكثر من مجرد اختيار عقار جميل. يتطلب اختيار المنصة المناسبة، وفهم الهيكل القانوني المعقد، وقبول حقيقة أن هذا استثمار غير سائل. نصيحتي النهائية لأي شخص يفكر في شراء جزء من عقار هي أن يبدأ صغيراً. استثمر مبلغاً لا يؤثر على حياتك المالية إذا لم تتمكن من الوصول إليه لعدة سنوات. اعتبره جزءاً تجريبياً من محفظتك الاستثمارية. تعلم، راقب، وقيّم التجربة. مع نضوج السوق والأطر التنظيمية، قد تصبح الملكية الجزئية بالفعل جزءاً أساسياً من مشهد الاستثمار العقاري في دبي. ولكن حتى ذلك الحين، الحذر هو أفضل صديق للمستثمر.
Sources
- دائرة الأراضي والأملاك في دبي (DLD): dubailand.gov.ae
- قوانين وتشريعات حكومة الإمارات العربية المتحدة: u.ae
- هيئة تنظيم الأصول الافتراضية في دبي (VARA): www.vara.ae
- مركز دبي المالي العالمي (DIFC): www.difc.ae
Questions, answered
- ما هي الملكية الجزئية العقارية في دبي؟?
- الملكية الجزئية هي نموذج استثماري يسمح لعدة مستثمرين بشراء حصص أو أجزاء من عقار واحد. يتم ذلك عادةً من خلال شركة ذات غرض خاص (SPV) تمتلك العقار، بينما يمتلك المستثمرون أسهماً في هذه الشركة، مما يمثل ملكيتهم غير المباشرة في العقار.
- هل الملكية الجزئية قانونية في دبي؟?
- نعم، بدأت دبي في تنظيم هذا القطاع. تعمل دائرة الأراضي والأملاك في دبي (DLD) على وضع أطر تنظيمية واضحة من خلال منصات مرخصة. من الضروري التعامل فقط مع المنصات المعتمدة من قبل السلطات لضمان حماية حقوقك.
- ما هو الحد الأدنى للاستثمار في الملكية الجزئية بدبي؟?
- يختلف الحد الأدنى بشكل كبير بين المنصات، ولكنه مصمم ليكون في متناول اليد. يمكن أن تبدأ الاستثمارات من مبالغ صغيرة جداً، أحياناً تصل إلى 500 درهم إماراتي، مما يجعل الدخول إلى سوق العقارات في دبي أكثر سهولة.
- ما هي أكبر المخاطر في الاستثمار بالملكية الجزئية؟?
- أبرز المخاطر تشمل صعوبة بيع حصتك (انخفاض السيولة)، الخلافات المحتملة بين المستثمرين حول إدارة العقار أو بيعه، والرسوم الإدارية المرتفعة التي قد تقلل من صافي العائد. كما أن الإطار التنظيمي لا يزال في طور التطور.
- ما الفرق بين الملكية الجزئية وصناديق الاستثمار العقاري (REITs)؟?
- الملكية الجزئية تركز استثمارك في عقار واحد محدد تختاره بنفسك. أما صناديق الاستثمار العقاري (REITs)، فهي تستثمر في محفظة واسعة ومتنوعة من العقارات، وأسهمها يتم تداولها في البورصة مثل سوق دبي المالي، مما يوفر سيولة أعلى وتنوعاً أكبر.
- هل يمكنني الحصول على تأشيرة الإقامة الذهبية من خلال الملكية الجزئية؟?
- حتى الآن، لا تؤهل الملكية الجزئية للحصول على تأشيرة الإقامة الذهبية. تتطلب التأشيرة ملكية كاملة ومباشرة لعقار أو أكثر بقيمة لا تقل عن 2 مليون درهم إماراتي، مسجلة باسمك مباشرة لدى دائرة الأراضي والأملاك.
يتتبع عمر الإعلانات التي تحرك السوق - الإطلاقات الجديدة، والتشريعات، والمشاريع الضخمة، وتحركات المطورين - ويشرح لك ما تعنيه هذه التطورات فعلاً للمشترين.
قصص ذات صلة

شقق بمكتب منزلي: هل تستحق السعر الإضافي في دبي؟
مع تزايد العمل عن بعد، تظهر تصاميم شقق جديدة في دبي بمساحات عمل مخصصة. سأحلل ما إذا كانت هذه المساحات الإضافية تبرر التكلفة الأعلى من ناحية الاستخدام اليومي والقيمة الاستثمارية.

مرونة خطط الدفع: هل يمكن تعديل شروطك مع المطور؟
يغوص المستثمرون في سوق العقارات على المخطط في دبي مدفوعين بخطط الدفع الجذابة، ولكن ماذا يحدث عند مواجهة صعوبات مالية؟ بصفتي محررة التخطيطات والاستثمار، سأحلل متى وكيف يمكنك إعادة التفاوض على شروط الدفع، مع تقديم رؤى واقعية حول هذه العملية المعقدة.

فريقك القانوني لشراء عقار في دبي
بصفتي مرشدة للمشترين لأول مرة، أوضح متى يكون الاستعانة بمحامٍ عقاري ضروريًا في دبي، وكيف تحمي هذه الخطوة استثمارك كوافد، خاصة في الصفقات المعقدة.
صدى، في بريدك الوارد
رسالة إلكترونية واحدة مدروسة شهريًا. رؤى السوق، إطلاقات جديدة، بلا رسائل مزعجة.