

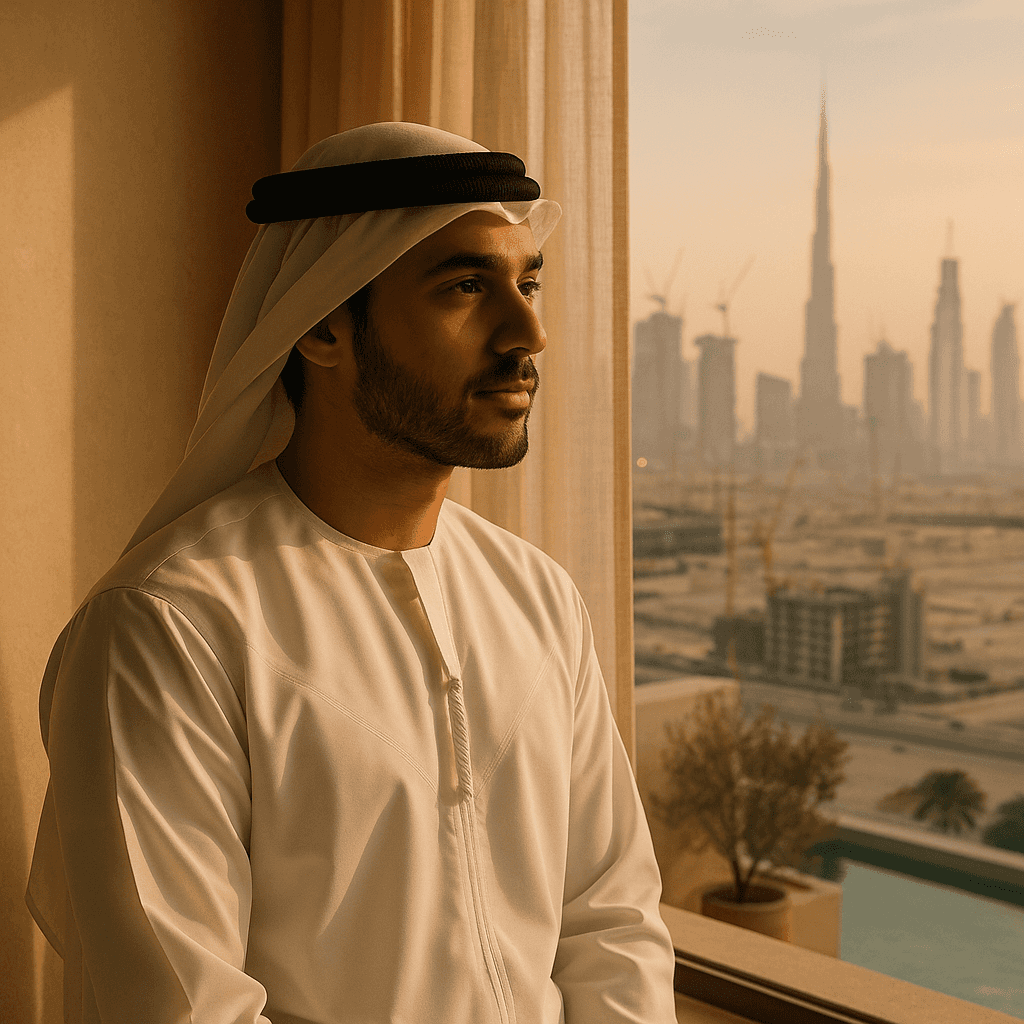
تحديثات تأشيرات دبي العقارية: ما تعنيه للمستثمر؟
شهدت تأشيرات الإقامة العقارية في دبي تغييرات جوهرية، أبرزها إلغاء شرط الدفعة المقدمة البالغة مليون درهم. نحلل في هذا المقال ما يعنيه هذا التحول للمستثمرين الأجانب وكيف يغير استراتيجيات الاستثمار في السوق.

أحدثت التعديلات الأخيرة على قوانين تأشيرة المستثمر العقاري في دبي ضجة كبيرة في أوساط المستثمرين العالميين. الخبر الأبرز كان إلغاء شرط سداد دفعة مقدمة بقيمة مليون درهم للتقدم بطلب الحصول على الإقامة الذهبية. كصحفي أتابع هذا السوق عن كثب، أرى أن هذا التحول ليس مجرد تعديل إجرائي، بل هو تغيير استراتيجي يعيد تشكيل مفهوم الوصول إلى سوق دبي العقاري. في هذا التحليل، سنتعمق فيما وراء العناوين الرئيسية لنفهم التأثير الحقيقي لهذه التحديثات على قراراتك الاستثمارية.
إليكم ما سنستعرضه في هذا المقال:
- تفصيل التغيير الرئيسي: إلغاء شرط المليون درهم المدفوعة.
- الفئات المختلفة لتأشيرات الإقامة العقارية (سنتان وعشر سنوات).
- شروط كل فئة بالتفصيل، قبل وبعد التحديثات.
- تحليل التأثير: هل هذا تغيير حقيقي أم مجرد تسويق؟
- استراتيجيات الاستثمار للاستفادة من القوانين الجديدة.
- التكاليف الحقيقية للحصول على التأشيرة العقارية (تفصيل خطوة بخطوة).
- مقارنة بين العقارات على الخارطة والجاهزة للحصول على التأشيرة.
- المخاطر والتحديات التي يجب على المستثمرين الانتباه لها.
- حكمي النهائي: من هم أكبر المستفيدين من هذه التحديثات؟
تفكيك الخبر: ما الذي تغير بالضبط في تأشيرة الإقامة العقارية؟
لفهم أهمية هذا التحديث، يجب أن نعود خطوة إلى الوراء وننظر إلى النظام القديم. في السابق، كانت شروط الحصول على الإقامة في دبي عبر الاستثمار العقاري واضحة ومحددة للغاية. للحصول على الإقامة الذهبية بالاستثمار العقاري لمدة 10 سنوات، كان الشرط الأساسي هو امتلاك عقار أو مجموعة عقارات بقيمة إجمالية لا تقل عن 2 مليون درهم إماراتي. لكن الشرط الإضافي كان هو الفيصل: إذا كان العقار مرهوناً أو يتم شراؤه بخطة سداد من المطور، كان يجب على المستثمر إثبات سداد ما لا يقل عن مليون درهم من قيمته للتمكن من تقديم طلب التأشيرة. هذا الشرط كان يمثل عائقاً كبيراً أمام شريحة واسعة من المستثمرين، خاصة أولئك الذين يعتمدون على التمويل البنكي أو خطط السداد الجذابة التي يقدمها المطورون العقاريون.
التغيير الجوهري الذي نشهده اليوم هو إلغاء هذا الشرط الإضافي. حسب الإعلانات والتوجيهات الجديدة الصادرة عن الجهات المعنية مثل دائرة الأراضي والأملاك في دبي، أصبح المعيار الوحيد هو القيمة الإجمالية للعقار. طالما أن قيمة العقار في سند الملكية أو شهادة "عقود" (للعقارات على الخارطة) تبلغ 2 مليون درهم أو أكثر، يصبح المستثمر مؤهلاً للتقديم على الإقامة الذهبية، بغض النظر عن المبلغ الذي تم سداده. هذا يعني أن مستثمراً يشتري شقة بقيمة 2 مليون درهم ويدفع دفعة أولى بنسبة 20% (400 ألف درهم) ويحصل على تمويل بنكي للباقي، يمكنه الآن التقديم على الإقامة الذهبية فوراً بعد تسجيل العقار باسمه، وهو أمر لم يكن ممكناً في السابق.
من وجهة نظري، هذا التحول ينم عن فهم عميق لآليات السوق الحالية. السوق العقاري في دبي، خاصة في قطاع المشاريع الجديدة، يعتمد بشكل كبير على خطط السداد الممتدة لما بعد التسليم والتمويل البنكي. كان الشرط القديم يتعارض مع هذه الآليات، مما يخلق فترة انتظار طويلة للمستثمرين قبل أن يتمكنوا من جني إحدى أهم ثمار استثمارهم، وهي الإقامة طويلة الأمد. التحديث الجديد يزيل هذا التعارض ويجعل عملية الحصول على الإقامة أكثر سلاسة وتوافقاً مع واقع المعاملات العقارية. إنه يفتح الباب أمام شريحة جديدة من المشترين الذين كانوا يملكون القدرة على تحمل الدفعة الأولى والتمويل، ولكن ليس لديهم سيولة نقدية بقيمة مليون درهم متاحة على الفور.
فئات تأشيرات الإقامة العقارية: نظرة شاملة
 مشروع مميز
من المهم أن نميز بين فئتي تأشيرة الإقامة العقارية المتاحتين حالياً في دبي، حيث أن لكل منهما شروطها ومزاياها الخاصة. فهم الفروقات بينهما هو الخطوة الأولى لوضع استراتيجية استثمارية صحيحة. الفئة الأولى والأكثر شيوعاً هي تأشيرة الإقامة لمدة سنتين، والفئة الثانية هي الإقامة الذهبية المرموقة لمدة 10 سنوات.
1. تأشيرة الإقامة لمدة سنتين: هذه التأشيرة هي نقطة الدخول إلى عالم الإقامة العقارية في دبي. للحصول عليها، يجب على المستثمر شراء عقار جاهز للسكن بقيمة لا تقل عن 750 ألف درهم إماراتي. أحد الشروط الرئيسية هنا هو أن العقار يجب أن يكون جاهزاً، أي أن العقارات على الخارطة غير مؤهلة لهذه الفئة تحديداً. إذا كان العقار مرهوناً، يجب أن يكون المبلغ المدفوع للبنك أو المالك لا يقل عن 50% من قيمة الرهن أو 750 ألف درهم، أيهما أعلى. هذه التأشيرة قابلة للتجديد طالما ظل المستثمر مالكاً للعقار. تتيح هذه الإقامة للمستثمر كفالة زوجته وأبنائه (الذكور حتى سن 18 عاماً والإناث غير المتزوجات). إنها خيار ممتاز للمستثمرين الذين يبحثون عن حل فعال من حيث التكلفة لتأسيس وجود لهم في دبي، أو لمن يشترون منزلاً لقضاء العطلات ويرغبون في الاستمتاع بإقامة مرنة دون الحاجة لمغادرة البلاد كل بضعة أشهر.
2. الإقامة الذهبية لمدة 10 سنوات: هذه هي الفئة التي شهدت التغيير الأبرز مؤخراً. للحصول على الإقامة الذهبية بالاستثمار العقاري، يجب أن لا تقل قيمة العقار عن 2 مليون درهم إماراتي. وهنا تكمن عدة فروقات جوهرية عن تأشيرة السنتين. أولاً، يمكن أن يكون العقار جاهزاً أو على الخارطة من مطورين معتمدين. ثانياً، يمكن أن يكون العقار مرهوناً أو غير مرهون. ثالثاً، وهو التحديث الأخير، لم يعد هناك شرط لسداد مبلغ معين من قيمة العقار للتقديم. المقياس هو القيمة الإجمالية للعقار كما هي مسجلة لدى دائرة الأراضي والأملاك. مزايا الإقامة العقارية دبي ضمن هذه الفئة أكبر بكثير؛ فهي تتيح للمالك كفالة أفراد أسرته (الزوج/الزوجة والأبناء دون حد أقصى للعمر) وكفالة الوالدين، بالإضافة إلى إمكانية كفالة عمال الخدمة المساعدة. كما أنها لا تتطلب وجود كفيل داخل الدولة وتسمح لحاملها بالبقاء خارج الإمارات لفترات طويلة دون أن يتم إلغاء إقامته. هذه التأشيرة مصممة لجذب المستثمرين على المدى الطويل وأصحاب الثروات الذين يسعون للاستقرار في دبي وجعلها قاعدة لأعمالهم وحياتهم.
التحديث الأخير يركز حصراً على فئة الإقامة الذهبية، مما يجعلها أكثر جاذبية بشكل ملحوظ. في السابق، كان المستثمر الذي يشتري عقاراً بقيمة 2 مليون درهم بخطة سداد قد يحصل على تأشيرة السنتين (إذا كان العقار جاهزاً ودفع 750 ألف درهم) وينتظر سنوات حتى يسدد مليون درهم ليتمكن من الترقية إلى الذهبية. الآن، يمكنه القفز مباشرة إلى الإقامة الذهبية، مما يوفر له الاستقرار والأمان والمزايا الأوسع منذ اليوم الأول. هذا يغير الحسابات بشكل كبير لصالح العقارات التي تتجاوز عتبة الـ 2 مليون درهم.
تحليل التأثير: هل هو تغيير حقيقي أم مجرد تسويق؟
في عالم العقارات، حيث تكثر الوعود البراقة، من واجبي كصحفي أن أكون متشككاً وأفصل بين الحقيقة والتسويق. هل هذا التحديث المتعلق بإلغاء شرط المليون درهم هو تغيير جوهري سيؤثر على السوق، أم مجرد إعادة صياغة للقوانين لجذب الانتباه؟ بعد دراسة متأنية، حكمي هو أن هذا تغيير حقيقي ومؤثر للغاية، ولعدة أسباب ملموسة.
أولاً، هذا التحديث يحل مشكلة السيولة النقدية التي كانت تواجه العديد من المستثمرين. في السابق، حتى لو كان لدى المستثمر القدرة على الحصول على قرض عقاري كبير وسجل ائتماني ممتاز، كان يظل مقيداً بشرط توفير مليون درهم نقداً. هذا المبلغ الكبير كان يمثل حاجزاً نفسياً ومالياً. الآن، يمكن للمستثمر الذي يملك 500 ألف درهم كدفعة أولى أن يشتري عقاراً بقيمة 2.5 مليون درهم باستخدام التمويل البنكي، ويتقدم بطلب للحصول على الإقامة الذهبية فوراً. هذا يوسع قاعدة المشترين المحتملين بشكل كبير، ويشمل الآن المهنيين الشباب ذوي الدخل المرتفع ورجال الأعمال الذين يفضلون الحفاظ على السيولة النقدية لاستثمارات أخرى بدلاً من تجميدها في عقار.
ثانياً، يعزز هذا التغيير جاذبية العقارات على الخارطة بشكل غير مسبوق. لطالما كانت خطط السداد التي يقدمها المطورون مثل إعمار العقارية أو نخيل هي المحرك الرئيسي لمبيعات المشاريع الجديدة. خطط مثل 40/60 (40% أثناء البناء و60% عند التسليم) أو حتى خطط ممتدة لسنوات بعد التسليم، تجعل الدخول إلى السوق أسهل. لكن فائدة الإقامة كانت مؤجلة. الآن، يمكن للمستثمر الذي يشتري في مشروع مثل كريك هاربور أو دبي هيلز استيت أن يدفع 10-20% فقط من قيمة العقار ويحصل على الإقامة الذهبية بمجرد تسجيل وحدة "عقود" الخاصة به. هذا يغير المعادلة تماماً. لم يعد المستثمر يشتري مجرد وعد بعقار مستقبلي، بل يشتري حزمة متكاملة من أصل عقاري وإقامة طويلة الأمد في دبي منذ اليوم الأول.
“في رأيي، التحول الأكبر ليس في القانون نفسه، بل في العقلية التي يعكسها. إنه يظهر أن دبي لم تعد تبيع مجرد عقارات، بل تبيع أسلوب حياة متكامل وحلول إقامة طويلة الأمد، وتعمل بجد لإزالة أي احتكاك في هذه العملية.”
ثالثاً، هذا التغيير يتماشى مع الاتجاه العالمي نحو برامج الإقامة عن طريق الاستثمار. دول كثيرة تتنافس على جذب أصحاب المواهب والثروات. من خلال تسهيل أحد أهم برامجها، تعزز دبي موقعها كوجهة عالمية مفضلة للاستثمار والعيش. لم تعد الإقامة مجرد ميزة إضافية، بل أصبحت جزءاً لا يتجزأ من عرض القيمة للاستثمار العقاري في الإمارة. هذا يرسل رسالة قوية للأسواق الدولية بأن دبي ملتزمة بتوفير بيئة مستقرة وداعمة للمستثمرين على المدى الطويل. نحن في جايا ليفينج نتوقع أن نرى اهتماماً متزايداً من أسواق جديدة، خاصة من أوروبا وأمريكا الشمالية، حيث يبحث المستثمرون عن خيارات تجمع بين النمو الرأسمالي المحتمل وجودة الحياة العالية.
رابعاً، التأثير النفسي لا يمكن إغفاله. فكرة الحصول على إقامة لمدة 10 سنوات فوراً بعد توقيع عقد الشراء ودفع الدفعة الأولى هي أداة تسويقية قوية للغاية للمطورين والوسطاء. إنها تحول المحادثة من "ستحصل على إقامة بعد سداد مليون درهم" إلى "ستحصل على إقامة ذهبية الآن". هذا الوضوح والبساطة لهما قوة هائلة في اتخاذ قرار الشراء. سيؤدي هذا بلا شك إلى زيادة الطلب على العقارات في الفئة السعرية التي تزيد عن 2 مليون درهم، وقد نشهد ضغطاً تصاعدياً على الأسعار في هذه الشريحة على المدى المتوسط.
استراتيجيات الاستثمار للاستفادة من القوانين الجديدة
مع هذا التغيير الكبير في المشهد، يجب على المستثمرين تكييف استراتيجياتهم للاستفادة القصوى من الفرص المتاحة. لم يعد الأمر يتعلق فقط باختيار العقار المناسب، بل بربط هذا الاختيار بهدف الحصول على الإقامة بأكثر الطرق فعالية. بصفتي مستشاراً في هذا السوق، إليك بعض الاستراتيجيات التي أرى أنها أصبحت أكثر جدوى الآن:
1. استراتيجية الرافعة المالية الذكية (Smart Use): الآن أكثر من أي وقت مضى، أصبح استخدام التمويل البنكي لشراء عقار مؤهل للإقامة الذهبية استراتيجية ذكية. بدلاً من تجميد 2 مليون درهم نقداً في عقار واحد، يمكنك الآن استخدام هذا المبلغ كدفعة أولى لعدة عقارات، أو استخدام جزء منه كدفعة أولى لعقار فاخر بقيمة أعلى بكثير. على سبيل المثال، بدلاً من شراء شقة بغرفة نوم واحدة في وسط مدينة دبي بقيمة 2 مليون درهم نقداً، يمكنك استخدام 500 ألف درهم كدفعة أولى لشراء تاون هاوس في المرابع العربية بقيمة 2.5 مليون درهم، والحصول على الإقامة الذهبية، مع الحفاظ على 1.5 مليون درهم سيولة نقدية لاستثمارات أخرى أو لتغطية أقساط الرهن العقاري. هذه الاستراتيجية تتيح لك امتلاك أصل أكبر وتحقيق إقامة طويلة الأمد بأقل تكلفة نقدية مقدمة.
2. التركيز على المشاريع على الخارطة من مطورين من الفئة الأولى: أصبح شراء العقارات على الخارطة هو الطريق الأسرع والأسهل للحصول على الإقامة الذهبية. المطورون الكبار مثل إعمار، ميراس، وشوبا العقارية يقدمون مشاريع في مناطق رئيسية مثل شوبا هارتلاند 2 وجزيرة بلوواترز بخطط سداد مغرية. يمكن للمستثمر الآن اختيار وحدة بقيمة تزيد قليلاً عن 2 مليون درهم، ودفع 10% أو 20% كدفعة أولى، وتسجيل "عقود"، والتقديم على الإقامة الذهبية فوراً. هذا يوفر ميزتين: الاستفادة من ارتفاع القيمة المحتمل للعقار خلال فترة البناء، والحصول على الإقامة طويلة الأمد من اليوم الأول. يجب على المستثمرين التركيز على المطورين ذوي السجل الحافل في التسليم والجودة لتقليل المخاطر المرتبطة بالشراء على الخارطة.
3. استراتيجية "اشترِ وقم بالترقية" (Buy and Upgrade): قد لا يكون لدى بعض المستثمرين الميزانية الكافية لعقار بقيمة 2 مليون درهم في البداية. في هذه الحالة، يمكنهم البدء بشراء عقار جاهز بقيمة تزيد عن 750 ألف درهم في مناطق ذات عائد إيجاري جيد مثل دائرة قرية جميرا (JVC) أو الفرجان للحصول على تأشيرة السنتين. يمكنهم بعد ذلك تأجير هذا العقار واستخدام الدخل الإيجاري للمساعدة في الادخار لشراء عقار ثانٍ. بمجرد أن يصل مجموع قيمة العقارين إلى 2 مليون درهم، يمكنهم دمج العقارين في طلب واحد للتقدم للحصول على الإقامة الذهبية. هذا النهج التدريجي يسمح ببناء محفظة عقارية وتحقيق هدف الإقامة طويلة الأمد خطوة بخطوة.
4. التفكير خارج الصندوق: العقارات التجارية والمكاتب: من المهم أن نتذكر أن تأشيرة إقامة عقارية دبي لا تقتصر على العقارات السكنية. يمكن أيضاً الحصول عليها عن طريق شراء عقارات تجارية مثل المكاتب أو المحلات التجارية، طالما أنها تفي بمتطلبات القيمة. مع ازدهار بيئة الأعمال في دبي، قد يكون الاستثمار في مكتب صغير في منطقة حيوية مثل الخليج التجاري أو أبراج بحيرات جميرا (JLT) خياراً ذكياً. هذا لا يمنحك الإقامة الذهبية فحسب، بل يوفر أيضاً أصلاً مدرّاً للدخل من خلال تأجيره للشركات. التحديث الجديد يجعل هذا الخيار أكثر جاذبية، حيث يمكنك تمويل شراء المكتب والحصول على الإقامة فوراً، مما يجعله مثالياً لرواد الأعمال الذين يرغبون في تأسيس وجود لهم ولأعمالهم في دبي.
التكاليف الحقيقية: ما وراء سعر الشراء
أحد أكبر الأخطاء التي يقع فيها المستثمرون الجدد هو التركيز فقط على سعر العقار المعلن. للحصول على صورة كاملة واتخاذ قرار مستنير، يجب حساب جميع التكاليف المرتبطة بعملية الشراء والحصول على التأشيرة. الشفافية هي أساس الثقة في علاقتنا مع عملائنا في جايا ليفينج، لذا دعونا نفصل التكاليف خطوة بخطوة.
لنفترض أنك قررت شراء شقة جاهزة في مرسى دبي بقيمة 2,100,000 درهم إماراتي بهدف الحصول على الإقامة الذهبية. إليك تفصيل للتكاليف التي يجب أن تتوقعها:
- سعر الشراء: 2,100,000 درهم
- رسوم دائرة الأراضي والأملاك (DLD): 4% من سعر الشراء = 84,000 درهم
- رسوم التسجيل في دائرة الأراضي والأملاك: حوالي 4,200 درهم (للعقارات التي تزيد قيمتها عن 500 ألف درهم)
- عمولة الوكيل العقاري: 2% من سعر الشراء + 5% ضريبة القيمة المضافة = 42,000 درهم + 2,100 درهم = 44,100 درهم
- رسوم شهادة عدم الممانعة (NOC) من المطور: تتراوح بين 525 درهم و 5,250 درهم (لنفترض متوسط 2,500 درهم)
- رسوم البنك (في حالة الرهن العقاري): رسوم تقييم العقار (حوالي 3,000 درهم) ورسوم ترتيب القرض (تصل إلى 1% من مبلغ القرض)
التكلفة الأولية الإجمالية (بدون رهن عقاري): 2,100,000 + 84,000 + 4,200 + 44,100 + 2,500 = 2,234,800 درهم
بعد إتمام عملية الشراء والحصول على سند الملكية، تبدأ عملية التقديم على التأشيرة، والتي لها تكاليفها الخاصة:
- رسوم طلب الإقامة الذهبية: تختلف قليلاً حسب مركز الخدمة، لكنها في المتوسط حوالي 4,000 - 5,000 درهم للشخص الواحد.
- الفحص الطبي: حوالي 350 درهم.
- بطاقة الهوية الإماراتية: حوالي 1,170 درهم (لتأشيرة 10 سنوات).
لذلك، يجب على المستثمر تخصيص ما يقرب من 6,000 درهم إضافية للشخص الواحد لرسوم التأشيرة نفسها. من المهم أيضاً عدم نسيان التكاليف المستمرة مثل رسوم الخدمات السنوية، والتي يمكن أن تتراوح بين 15 إلى 30 درهم للقدم المربع سنوياً حسب المبنى والمرافق، بالإضافة إلى فواتير الكهرباء والمياه وتكييف الهواء.
إن فهم هذه التكاليف الإضافية أمر حيوي لوضع ميزانية واقعية وتجنب أي مفاجآت غير سارة. المستثمر المستنير هو الذي ينظر إلى التكلفة الإجمالية للملكية (Total Cost of Ownership) وليس فقط سعر الشراء. هذا الوضوح هو ما يمكّن المستثمرين من اتخاذ قرارات واثقة وناجحة على المدى الطويل.
مقارنة: العقارات الجاهزة مقابل العقارات على الخارطة
أصبح هذا السؤال الآن أكثر أهمية من أي وقت مضى. مع التحديثات الجديدة، تغيرت الديناميكيات بين شراء عقار جاهز وشراء عقار على الخارطة بهدف الحصول على الإقامة الذهبية. لكل خيار مزاياه وعيوبه، والاختيار الصحيح يعتمد كلياً على أهدافك وقدرتك على تحمل المخاطر.
العقارات الجاهزة: * الميزة الأكبر: اليقين. ما تراه هو ما تحصل عليه. يمكنك فحص العقار، والتحقق من جودة التشطيبات، والتعرف على المجتمع والمرافق المحيطة. لا توجد مخاطر تأخير في البناء أو تغيير في المواصفات. في مناطق ناضجة مثل نخلة جميرا أو الروضة (Meadows)، يمكنك تقييم العقار بناءً على تاريخ الإيجارات الفعلي وأداء السوق. * الدخل الفوري: بمجرد إتمام عملية الشراء، يمكنك الانتقال للعيش في العقار أو تأجيره على الفور والبدء في تحقيق عائد إيجاري. هذا التدفق النقدي يمكن أن يساعد في تغطية أقساط الرهن العقاري ورسوم الخدمات. * التأهيل للتأشيرات: العقارات الجاهزة مؤهلة لكلا النوعين من التأشيرات: تأشيرة السنتين (إذا كانت القيمة تزيد عن 750 ألف درهم) والإقامة الذهبية (إذا كانت القيمة تزيد عن 2 مليون درهم). * العيب الرئيسي: عادة ما تكون أسعارها أعلى مقارنة بالعقارات على الخارطة في نفس المنطقة، وتتطلب دفعة أولى أكبر (عادة 20-25% للحصول على تمويل بنكي). كما أن إمكانية تحقيق نمو رأسمالي كبير قد تكون أقل مقارنة بشراء عقار في مرحلة مبكرة من مشروع جديد.
العقارات على الخارطة: * الميزة الأكبر (بعد التحديث): الحصول الفوري على الإقامة الذهبية. كما ذكرنا، يمكنك الآن دفع دفعة أولى صغيرة (10-20%) وشراء عقار بقيمة تزيد عن 2 مليون درهم في مشروع قيد الإنشاء من مطور معتمد مثل بن غاطي أو داماك، والحصول على إقامتك الذهبية لمدة 10 سنوات على الفور. * خطط سداد جذابة: يقدم المطورون خطط سداد مرنة للغاية، بعضها يمتد لسنوات بعد تسليم العقار. هذا يقلل من العبء المالي الأولي ويسمح للمستثمرين بالدخول إلى السوق برأس مال أقل. * إمكانية النمو الرأسمالي: الشراء في المراحل الأولى من مشروع جديد في منطقة نامية مثل مدينة إكسبو أو جزر دبي يمكن أن يحقق عوائد رأسمالية كبيرة عند اكتمال المشروع وارتفاع الطلب. * العيب الرئيسي: المخاطر. هناك دائماً خطر تأخير في التسليم، أو تغييرات في السوق قد تؤثر على قيمة العقار عند اكتماله. كما أنك تشتري بناءً على رسومات ووعود، ولا يمكنك فحص المنتج النهائي. من الضروري للغاية اختيار مطور عقاري ذي سمعة ممتازة وسجل حافل بالإنجازات لتقليل هذه المخاطر.
حكمي: بالنسبة للمستثمرين الذين هدفهم الأساسي هو الحصول على الإقامة الذهبية بأسرع وأسهل طريقة ممكنة وبأقل تكلفة نقدية أولية، أصبحت العقارات على الخارطة هي الخيار الأفضل بلا منازع بعد التحديثات الأخيرة. أما بالنسبة للمستثمرين الذين يبحثون عن اليقين، أو يحتاجون إلى سكن فوري، أو يرغبون في تحقيق دخل إيجاري من اليوم الأول، فإن العقارات الجاهزة تظل الخيار الأكثر أماناً وموثوقية.
المخاطر والتحديات: ما الذي يجب الانتباه إليه؟
على الرغم من أن التسهيلات الجديدة تبدو مغرية، إلا أنه من الضروري التعامل معها بعقلية حذرة ومستنيرة. كل فرصة استثمارية تأتي مع مجموعة من المخاطر، ودوري هو تسليط الضوء عليها لمساعدتك على تجنب المزالق الشائعة. إليك بعض التحديات التي يجب أن تكون على دراية بها عند التخطيط للحصول على تأشيرة إقامة عقارية دبي.
1. خطر الإفراط في الاستدانة (Over-using): إن سهولة الحصول على الإقامة الذهبية الآن باستخدام الرافعة المالية قد تغري بعض المستثمرين بتحمل ديون تفوق قدرتهم على السداد. شراء عقار بقيمة 2 مليون درهم بدفعة أولى 20% يعني الحصول على قرض بقيمة 1.6 مليون درهم. يجب على المستثمرين إجراء حسابات دقيقة للتأكد من قدرتهم على سداد الأقساط الشهرية، حتى في حالة عدم تمكنهم من تأجير العقار فوراً أو إذا انخفضت قيمة الإيجارات. يجب أن يكون لديك خطة طوارئ وصندوق احتياطي لتغطية 6-12 شهراً من الأقساط والمصاريف.
2. تقلبات السوق: السوق العقاري في دبي، مثله مثل أي سوق عالمي، يمر بدورات من الصعود والهبوط. على الرغم من أن الاتجاه العام طويل الأجل كان تصاعدياً، إلا أن الأسعار يمكن أن تشهد تصحيحات. الاعتماد على النمو الرأسمالي السريع لتبرير عملية الشراء قد يكون محفوفاً بالمخاطر. يجب أن يكون قرار الشراء مبنياً على أساسيات قوية مثل الموقع، والجودة، والعائد الإيجاري المحتمل، وليس فقط على أمل تحقيق ربح سريع. تذكر أن الإقامة مرتبطة بملكيتك للعقار؛ إذا اضطررت لبيع العقار بخسارة في سوق هابطة، فقد تفقد إقامتك.
3. اختيار المطور الخاطئ (للعقارات على الخارطة): مع زيادة جاذبية العقارات على الخارطة، من المتوقع أن نشهد دخول لاعبين جدد إلى السوق. من الأهمية بمكان التمييز بين المطورين ذوي السمعة الطيبة والمشاريع الراسخة، وبين المشاريع التي قد تبدو جذابة على الورق ولكنها تفتقر إلى سجل حافل. قبل الاستثمار في مشروع على الخارطة، قم ببحث معمق عن المطور، وزر مواقعه السابقة، واقرأ تقييمات الملاك، وتأكد من أن المشروع مسجل لدى دائرة الأراضي والأملاك وأن أموالك ستودع في حساب ضمان معتمد. فريقنا في جايا ليفينج يقوم بفحص دقيق لجميع المشاريع الجديدة التي نعرضها لضمان حماية مصالح عملائنا.
4. فهم رسوم الخدمات: غالباً ما يتم التغاضي عن رسوم الخدمات السنوية عند حساب العائد على الاستثمار. هذه الرسوم يمكن أن تستهلك جزءاً كبيراً من دخلك الإيجاري، خاصة في المباني الفاخرة ذات المرافق المتعددة. قبل الشراء، اطلب من البائع أو المطور كشفاً واضحاً برسوم الخدمات المتوقعة، وقارنها مع المباني المماثلة في نفس المنطقة. رسوم الخدمات المرتفعة بشكل غير طبيعي يمكن أن تجعل العقار أقل جاذبية للمستأجرين وتقلل من صافي أرباحك.
في نهاية المطاف، الاستثمار العقاري الناجح في دبي يعتمد على مبدأ بسيط: اشترِ قيمة، وليس مجرد سعر. ركز على العقارات عالية الجودة في مواقع استراتيجية، ولا تدع بريق الإقامة السريعة يعميك عن الأساسيات المالية السليمة. هذا هو المسار الأكثر أماناً لتحقيق كل من النمو المالي والاستقرار طويل الأمد.
حكمي النهائي: من هم أكبر المستفيدين؟
بعد تحليل جميع جوانب هذه التحديثات، يتضح لي أن هناك فئات محددة من المستثمرين والمشاركين في السوق سيستفيدون بشكل كبير من هذا التحول الاستراتيجي في سياسات الإقامة العقارية.
1. المطورون العقاريون: هم الفائز الأكبر بلا شك. لقد تم منحهم أداة تسويقية لا تقدر بثمن. قدرتهم على بيع حلم "الإقامة الذهبية الفورية" مع دفعة أولى منخفضة ستعزز مبيعاتهم بشكل كبير، خاصة في المشاريع التي تتجاوز عتبة الـ 2 مليون درهم. هذا سيساعدهم على تسريع وتيرة بيع المخزون، وتمويل مشاريع جديدة، والحفاظ على زخم السوق. أتوقع أن نرى حملات تسويقية تركز بشكل كبير على هذه الميزة الجديدة في الأشهر المقبلة، خاصة من المطورين الذين يستهدفون المشترين الدوليين.
2. المستثمرون الدوليون الشباب والمهنيون: هذه الشريحة، التي تملك دخلاً مرتفعاً ولكن ليس بالضرورة سيولة نقدية ضخمة، هي الآن المستفيد المباشر. مهندس برمجيات يعمل عن بعد، أو مدير تسويق في شركة عالمية، أو رائد أعمال في مجال التكنولوجيا، يمكنه الآن التخطيط للانتقال إلى دبي وتأمين إقامة طويلة الأمد له ولعائلته بسهولة أكبر بكثير. لم يعد بحاجة إلى الانتظار لسنوات لتجميع مليون درهم نقداً. هذا يفتح أبواب دبي أمام جيل جديد من المواهب العالمية التي تبحث عن جودة حياة عالية وبيئة عمل ديناميكية.
3. المشترون لأول مرة في قطاع الرفاهية: العديد من المشترين الذين كانوا يخططون لشراء عقار في حدود 1.5 مليون درهم قد يفكرون الآن في زيادة ميزانيتهم قليلاً للوصول إلى عتبة الـ 2 مليون درهم. الفارق في الدفعة الأولى قد لا يكون كبيراً (على سبيل المثال، من 300 ألف إلى 400 ألف)، لكن القيمة المضافة للحصول على إقامة ذهبية لمدة 10 سنوات بدلاً من تأشيرة لمدة سنتين هي قيمة هائلة. هذا سيدفع الطلب نحو الشقق الأكبر حجماً والتاون هاوس في المجتمعات الراقية.
4. اقتصاد دبي ككل: في الصورة الأكبر، هذه الخطوة ليست مجرد سياسة عقارية، بل هي سياسة اقتصادية واجتماعية. من خلال تسهيل الاستقرار طويل الأمد للمستثمرين والمواهب، تعمل دبي على ترسيخ مكانتها كمركز عالمي دائم. المستثمر الذي يحصل على إقامة ذهبية من المرجح أن ينقل أعماله، ويسجل أولاده في المدارس، وينفق أمواله داخل الاقتصاد المحلي. هذا يخلق دورة حميدة من النمو والازدهار. إنه تحول من جذب رأس المال "السريع" إلى بناء مجتمع "راسخ" من أصحاب المصلحة الملتزمين بنجاح الإمارة على المدى الطويل.
في الختام، أرى أن هذه التحديثات هي خطوة ذكية وفي وقتها المناسب. إنها تزيل حاجزاً كبيراً، وتجعل الاستثمار العقاري في دبي أكثر سهولة وجاذبية من أي وقت مضى. ومع ذلك، كما هو الحال مع أي فرصة، يجب على المستثمرين التعامل معها بحكمة وحذر. قم بأبحاثك، وافهم جميع التكاليف، واختر شركاءك بعناية. إذا تم القيام بذلك بشكل صحيح، فإن الحصول على تأشيرة إقامة عقارية دبي لم يعد مجرد حلم، بل أصبح واقعاً في متناول شريحة أوسع بكثير من الناس.
المصادر
- دائرة الأراضي والأملاك في دبي (DLD) - https://dubailand.gov.ae/ar/
- البوابة الرسمية لحكومة دولة الإمارات العربية المتحدة - https://u.ae/ar-AE/information-and-services/visa-and-emirates-id/residence-visas/golden-visa
- مصرف الإمارات العربية المتحدة المركزي (بشأن لوائح الرهن العقاري) - https://www.centralbank.ae/
Questions, answered
- هل تم بالفعل إلغاء شرط الدفعة المقدمة بقيمة مليون درهم للحصول على الإقامة الذهبية؟?
- نعم، وفقاً للإعلانات الأخيرة، تم إلغاء شرط سداد دفعة أولى بقيمة مليون درهم للحصول على الإقامة الذهبية عن طريق عقار بقيمة 2 مليون درهم. أصبح المعيار الأساسي هو القيمة الإجمالية للعقار بغض النظر عن المبلغ المدفوع.
- ما هو الحد الأدنى لقيمة العقار للحصول على تأشيرة إقامة في دبي؟?
- يمكنك الحصول على تأشيرة إقامة لمدة سنتين عند شراء عقار بقيمة لا تقل عن 750 ألف درهم. للحصول على الإقامة الذهبية لمدة 10 سنوات، يجب أن لا تقل قيمة العقار عن 2 مليون درهم.
- هل يمكن الحصول على تأشيرة إقامة عند شراء عقار على الخارطة؟?
- نعم، تسمح القوانين الحالية بالحصول على تأشيرة إقامة عقارية (سنتان أو 10 سنوات) عند شراء عقار على الخارطة من مطورين معتمدين، بشرط أن يفي العقار بالحد الأدنى للقيمة المطلوبة لكل فئة.
- هل يمكنني الحصول على قرض عقاري لشراء عقار والحصول على الإقامة الذهبية؟?
- نعم، يمكنك الحصول على قرض عقاري من بنك محلي معتمد لشراء عقار مؤهل للإقامة الذهبية. بموجب التحديثات الأخيرة، لم يعد هناك شرط لسداد مبلغ معين من قيمة العقار للتقديم على التأشيرة.
- ما هي التكاليف الإضافية عند شراء عقار للحصول على الإقامة؟?
- إلى جانب سعر العقار، يجب أن تضع في اعتبارك رسوم دائرة الأراضي والأملاك بنسبة 4%، ورسوم التسجيل، ورسوم أمين التسجيل (حوالي 4,200 درهم)، وعمولة الوكيل العقاري (عادة 2%)، بالإضافة إلى رسوم إصدار التأشيرة نفسها.
- هل يمكنني كفالة عائلتي بموجب تأشيرة المستثمر العقاري؟?
- نعم، من أهم مزايا الإقامة العقارية في دبي أنها تتيح لك كفالة أفراد عائلتك المباشرين، بما في ذلك الزوج/الزوجة والأبناء. الإقامة الذهبية توفر مزايا أوسع لكفالة الوالدين وأبناء غير المتزوجين دون حد أقصى للعمر.
يتتبع عمر الإعلانات التي تحرك السوق - الإطلاقات الجديدة، والتشريعات، والمشاريع الضخمة، وتحركات المطورين - ويشرح لك ما تعنيه هذه التطورات فعلاً للمشترين.
قصص ذات صلة
المنازل الذكية: مستقبل عوائد الإيجار في دبي
في سوق دبي التنافسي، لم تعد التكنولوجيا ترفاً. يستكشف هذا الدليل كيف يمكن للمنازل الذكية ومنصات الإدارة الرقمية أن تعزز بشكل كبير عوائد الإيجار وتجربة الملاك.
شراء عقار في دبي بالعملات المشفرة: دليل شامل
هل يمكن حقاً شراء عقار في دبي باستخدام البيتكوين أو الإيثيريوم؟ بصفتي خبيراً في صفقات العقارات، سأشرح الإجراءات القانونية والمخاطر والفرص الحقيقية لهذه الطريقة.
شقق دبي الذكية: هل تستحق التكلفة الإضافية؟
بصفتي متخصصاً في الشقق الفاخرة، أحلل ما إذا كانت تكاليف تكنولوجيا المنزل الذكي في دبي تبرر الفوائد التي تقدمها من راحة وتوفير للطاقة، أم أنها مجرد زيادة في السعر لا تعكس قيمة حقيقية عند إعادة البيع.
صدى، في بريدك الوارد
رسالة إلكترونية واحدة مدروسة شهريًا. رؤى السوق، إطلاقات جديدة، بلا رسائل مزعجة.