

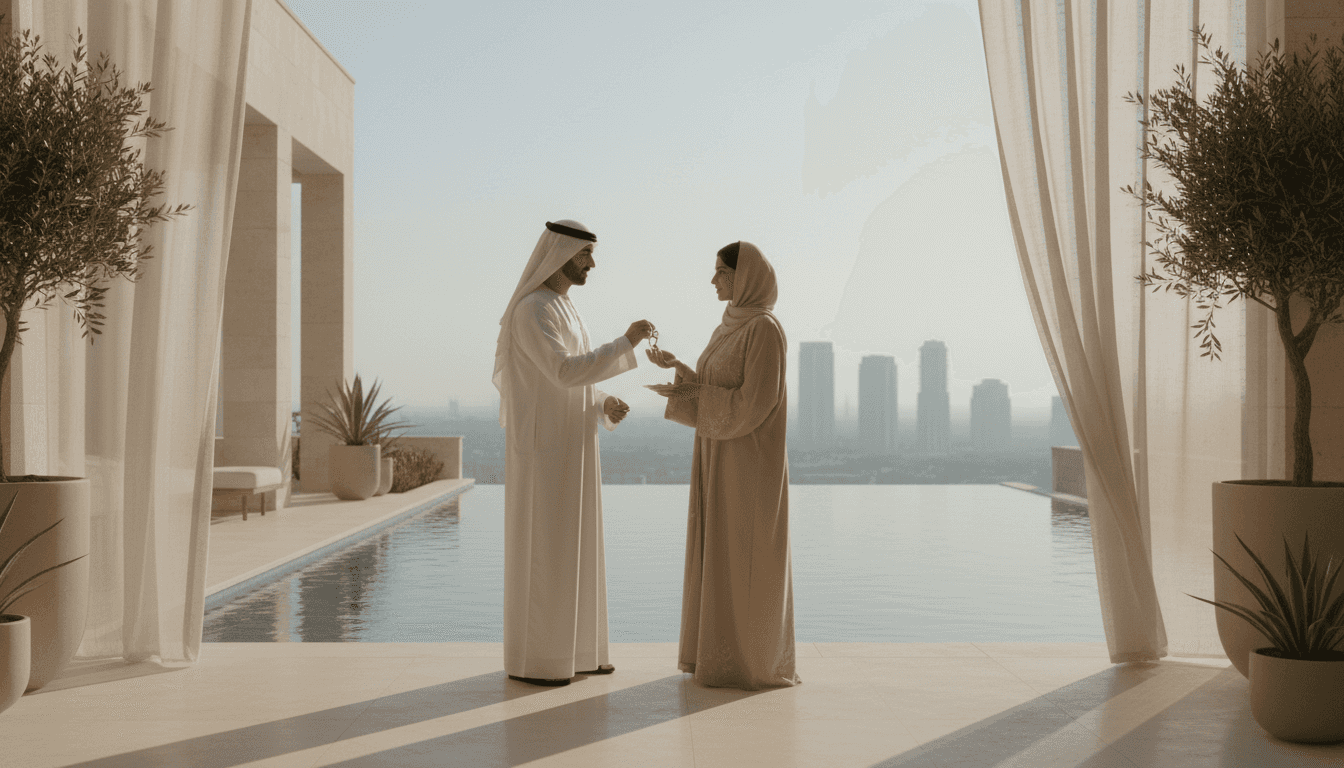
دليل أمين السجل العقاري في دبي: الرسوم والإجراءات
بصفتي مستشارًا في صفقات العقارات، أشرح لكم بالتفصيل دور أمين السجل العقاري في دبي، والإجراءات الدقيقة لنقل الملكية، والتكاليف الحقيقية التي ينطوي عليها إتمام صفقتكم بنجاح.

في كل صفقة عقارية أقوم بإدارتها، هناك لحظة حاسمة يشعر فيها كل من البائع والمشتري بمزيج من الترقب والتوتر: يوم نقل الملكية. هذه هي اللحظة التي تتحول فيها الاتفاقات والوعود إلى واقع قانوني ملموس. في قلب هذه العملية المحورية في دبي يقف طرف قد لا يكون مألوفًا للجميع، ولكنه ضروري لإتمام الصفقة: أمين السجل العقاري دبي.
في هذا الدليل الشامل، بصفتي أحمد الشريف، محرر صفقات العقارات في Gaia Living، سأقوم بتفكيك هذا الدور المحوري خطوة بخطوة. سنستكشف معًا:
- ما هو أمين السجل العقاري ولماذا أوجدته دائرة الأراضي والأملاك؟
- دوره الدقيق في معاملة البيع والشراء.
- الإجراءات التفصيلية لنقل الملكية من خلاله.
- تحليل كامل لجميع رسوم أمين السجل دبي والتكاليف الأخرى المرتبطة.
- الفروقات الجوهرية بين الصفقات النقدية والصفقات الممولة برهن عقاري.
- نصائح عملية لضمان تجربة سلسة وخالية من المتاعب.
ما هو أمين السجل العقاري؟ ولماذا هو ضروري الآن؟
لفهم دور أمين التسجيل العقاري، يجب أن نعود بالزمن إلى الوراء قليلًا. قبل سنوات، كانت جميع معاملات دائرة الأراضي والأملاك المتعلقة بنقل الملكية تتم حصرًا في المكاتب الرئيسية للدائرة. كان على البائع والمشتري ووكلائهما حجز موعد والتوجه إلى هناك لإتمام الإجراءات. مع النمو الهائل الذي شهده سوق دبي العقاري، أصبح هذا النموذج يواجه ضغطًا متزايدًا، مما أدى أحيانًا إلى فترات انتظار طويلة وتعقيدات لوجستية.
إدراكًا لهذه الحقيقة، اتخذت دائرة الأراضي والأملاك في دبي (DLD) خطوة استراتيجية ذكية تهدف إلى تعزيز الكفاءة وتسهيل الإجراءات على المستثمرين والمقيمين. تمثلت هذه الخطوة في إطلاق نظام "أمين السجل العقاري" أو "Registration Trustee". ببساطة، أمين السجل هو مركز خدمة خاص مرخص ومعتمد من قبل دائرة الأراضي والأملاك لتنفيذ مجموعة محددة من الخدمات العقارية، وأهمها إتمام معاملات نقل الملكية للعقارات الجاهزة في السوق الثانوي.
هذه المراكز ليست مجرد مكاتب طباعة، بل هي امتداد موثوق للدائرة الحكومية نفسها. الموظفون مدربون ومعتمدون، والأنظمة متصلة مباشرة بقاعدة بيانات دائرة الأراضي والأملاك. هذا يعني أنهم مخولون بالتحقق من صحة المستندات، وتحصيل الرسوم الحكومية نيابة عن الدائرة، وفي النهاية، إصدار سند الملكية الجديد (Title Deed) للمالك الجديد إلكترونيًا في غضون دقائق من إتمام المعاملة. التحول إلى هذا النظام جعل عملية نقل الملكية أكثر مرونة وسرعة، حيث يمكن للأطراف الآن الاختيار من بين عشرات المراكز الموزعة في جميع أنحاء الإمارة وإتمام صفقاتهم في أوقات عمل مرنة، بما في ذلك عطلات نهاية الأسبوع في بعض الحالات.
في جوهره، لم يغير أمين السجل *ماذا* يحدث في عملية نقل الملكية، بل غير *أين* و*كيف* تحدث. بدلاً من الاعتماد على مركز حكومي واحد، تم توزيع المهمة على شبكة من الشركاء المعتمدين من القطاع الخاص، تحت إشراف ورقابة صارمة من دائرة الأراضي والأملاك. هذا يضمن الحفاظ على نفس المستوى العالي من الأمان والموثوقية الذي تشتهر به دبي، مع إضافة جرعة كبيرة من الراحة والكفاءة لجميع الأطراف المعنية. أصبح هذا النظام الآن هو الطريقة القياسية والإلزامية لإجراء عمليات نقل الملكية في السوق الثانوي بدبي.
الدور الدقيق لأمين السجل: المنفذ المحايد للمعاملة
 مشروع مميز
من المهم جدًا توضيح دور أمين التسجيل العقاري بدقة لتجنب أي سوء فهم. أمين السجل ليس وسيطًا عقاريًا، ولا محاميًا، ولا مستشارًا ماليًا. دوره محدد بشكل صارم: هو المنفذ المحايد للمعاملة وفقًا للاتفاق المبرم بين البائع والمشتري.
فكر فيه كحكم في مباراة رياضية. الحكم لا ينحاز لأي فريق، ولا يضع استراتيجية اللعب، ولا يشارك في التدريب. مهمته هي التأكد من أن المباراة تسير وفقًا للقواعد المعمول بها، وتسجيل النتيجة النهائية بشكل رسمي. هذا هو بالضبط ما يفعله أمين السجل. إنه لا يتفاوض على السعر، ولا يقدم المشورة بشأن ما إذا كانت الصفقة جيدة أم لا، ولا يحل النزاعات التعاقدية بين الطرفين. هذه كلها أدوار يقوم بها وكيلك العقاري المحترف، مثلنا في Gaia Living، الذي يمثل مصالحك أنت حصرًا.
مهمة أمين السجل تبدأ بعد أن يكون البائع والمشتري قد اتفقا بالفعل على كل شيء ووقعا على مذكرة التفاهم (MOU)، والتي تُعرف رسميًا باسم "العقد F" في نظام دبي العقاري. عندما تصل الأطراف إلى مكتب أمين السجل، يكون دوره هو تنفيذ ما يلي:
1. التحقق من الهوية والأهلية: يتأكد من هوية البائع والمشتري (أو من يمثلهم قانونيًا بموجب توكيل رسمي) عبر المستندات الرسمية مثل جوازات السفر وبطاقات الهوية الإماراتية. 2. التدقيق في المستندات: يفحص جميع الأوراق اللازمة للتأكد من اكتمالها وصحتها. يشمل ذلك سند الملكية الأصلي، وشهادة عدم الممانعة (NOC) من المطور العقاري، ومذكرة التفاهم (MOU). 3. تأكيد صحة شهادة عدم الممانعة: يتأكد من أن شهادة عدم الممانعة صالحة وغير منتهية الصلاحية، وأنها تؤكد عدم وجود أي مستحقات مالية عالقة على العقار لصالح المطور (مثل رسوم الخدمة). 4. الإشراف على تبادل المدفوعات: يشهد عملية تسليم الشيكات الإدارية (Manager's Cheques) من المشتري إلى البائع بقيمة العقار، ومن المشتري إلى دائرة الأراضي والأملاك بقيمة رسوم النقل، وإلى الجهات الأخرى (الوكيل العقاري، أمين السجل نفسه). 5. تنفيذ معاملة النقل: يقوم بإدخال بيانات المعاملة في نظام دائرة الأراضي والأملاك الإلكتروني، مما يؤدي إلى إلغاء سند الملكية القديم باسم البائع وإصدار سند ملكية جديد باسم المشتري.
هذا الحياد هو حجر الزاوية في مصداقية النظام. يضمن أمين السجل أن العملية تتم وفقًا لقوانين دائرة الأراضي والأملاك بدقة متناهية، مما يوفر طبقة من الحماية والأمان لكل من البائع والمشتري. إنه يضمن أن البائع لن يتنازل عن ملكيته إلا بعد استلام المبلغ المتفق عليه بالكامل، ويضمن للمشتري أنه سيحصل على سند ملكية نظيف وخالٍ من الأعباء بمجرد دفعه للثمن. هذا الدور الإجرائي المحايد هو ما يجعل أمين السجل جزءًا لا غنى عنه في النظام البيئي العقاري لدبي.
إجراءات نقل ملكية دبي: خطوة بخطوة عبر أمين السجل
لفهم العملية بشكل عملي، دعنا نتتبع مسار صفقة بيع وشراء نموذجية لعقار في السوق الثانوي، من لحظة توقيع مذكرة التفاهم إلى استلام المشتري لسند الملكية الجديد. هذه هي إجراءات نقل ملكية دبي التي نمر بها مع عملائنا يوميًا في Gaia Living.
الخطوة 1: توقيع مذكرة التفاهم (العقد F) ودفع عربون الحجز بعد مفاوضات ناجحة، يقوم البائع والمشتري بتوقيع مذكرة التفاهم (MOU)، والتي تسمى رسميًا "العقد F" من خلال تطبيق Dubai REST. يحدد هذا العقد جميع تفاصيل الصفقة: السعر النهائي، الجدول الزمني، مسؤولية دفع الرسوم، وأي شروط خاصة. في هذه المرحلة، يقوم المشتري عادةً بتقديم شيك تأمين (Security Deposit) بنسبة 10% من قيمة العقار للوكيل العقاري كعربون لضمان جدية الشراء.
الخطوة 2: الحصول على شهادة عدم الممانعة (NOC) هذه خطوة حاسمة تقع على عاتق البائع. يجب على البائع التقدم بطلب للحصول على شهادة عدم الممانعة من المطور الرئيسي للعقار (مثل إعمار أو نخيل) أو من شركة إدارة المجمع السكني. هذه الشهادة تؤكد أن البائع قد سدد جميع رسوم الخدمة المستحقة عليه وأنه لا توجد أي التزامات مالية عالقة على العقار. تختلف رسوم إصدار هذه الشهادة من مطور لآخر، وتتراوح عادة بين 500 و 5,000 درهم إماراتي. تستغرق هذه العملية عادةً من 3 إلى 7 أيام عمل. بدون شهادة عدم الممانعة، لا يمكن إتمام عملية النقل.
الخطوة 3: حجز موعد مع أمين السجل العقاري بمجرد صدور شهادة عدم الممانعة، يقوم الوكيل العقاري بحجز موعد لدى أحد مراكز أمناء السجل المعتمدة. يتم اختيار المركز بناءً على راحة الأطراف وتوفر المواعيد. في هذه المرحلة، يتم إبلاغ البائع والمشتري بجميع المستندات والشيكات المطلوبة ليوم النقل.
الخطوة 4: التحضير ليوم النقل هنا يأتي دور التحضير الدقيق. يجب على المشتري تجهيز الشيكات الإدارية (Manager's Cheques). هذه الشيكات مضمونة من البنك، مما يعطي البائع الثقة الكاملة. قائمة الشيكات المطلوبة عادة ما تكون كالتالي: - شيك باسم البائع بقيمة سعر البيع المتفق عليه (مطروحًا منه مبلغ العربون إذا كان سيتم صرفه للبائع). - شيك باسم "دائرة الأراضي والأملاك" بقيمة 4% من سعر البيع (رسوم النقل) + رسوم المعرفة والابتكار. - شيك باسم مكتب أمين السجل العقاري بقيمة رسومه. - شيك باسم وكالة العقارات بقيمة عمولتها.
الخطوة 5: لقاء نقل الملكية في مكتب أمين السجل في اليوم المحدد، يجتمع كل من البائع، المشتري، والوكلاء العقاريون في مكتب أمين السجل. يقوم موظف أمين السجل بالخطوات التالية: - جمع وتدقيق جميع المستندات: جوازات السفر، الهويات الإماراتية، سند الملكية الأصلي، شهادة عدم الممانعة، ومذكرة التفاهم. - التحقق من صحة الشيكات الإدارية والتأكد من تطابق المبالغ مع العقد. - توقيع الأطراف على نماذج نقل الملكية الرسمية.
“في تجربتي، اللحظة الأكثر أهمية في مكتب أمين السجل هي لحظة تبادل الشيكات. إنها النقطة التي يصبح فيها كل شيء حقيقيًا، حيث يرى البائع ثمرة استثماره ويلمس المشتري بداية حلمه الجديد.”
الخطوة 6: إتمام المعاملة وإصدار سند الملكية الجديد بعد اكتمال جميع الأوراق والتوقيعات، وتسليم الشيكات، يقوم موظف أمين السجل بتنفيذ المعاملة عبر النظام الإلكتروني لدائرة الأراضي والأملاك. في غضون دقائق، يتم إلغاء سند الملكية القديم وإصدار سند ملكية إلكتروني جديد باسم المشتري. يتم إرسال نسخة من سند الملكية الجديد إلى البريد الإلكتروني المسجل للمشتري على الفور. في هذه اللحظة، يكون العقار قد انتقل قانونيًا إلى المالك الجديد. يتم بعد ذلك تسليم مفاتيح العقار وبطاقات الوصول للمشتري، وتكون الصفقة قد اكتملت بنجاح.
تفصيل الرسوم: تكلفة أمين السجل والتكاليف الإجمالية للنقل
أحد أكثر الأسئلة التي يطرحها عليّ العملاء هو: "ما هي التكلفة الحقيقية لشراء عقار في دبي؟". فهم هيكل الرسوم أمر ضروري لوضع ميزانية دقيقة وتجنب أي مفاجآت غير سارة يوم النقل. دعنا نحلل التكاليف بالتفصيل، بدءًا من رسوم أمين السجل دبي.
أولاً: رسوم أمين السجل العقاري هذه الرسوم موحدة في جميع مراكز أمناء التسجيل المعتمدة من قبل دائرة الأراضي والأملاك. يتم تحديدها بناءً على قيمة العقار:
- للعقارات التي تبلغ قيمتها 500,000 درهم أو أكثر: الرسوم هي 4,000 درهم إماراتي.
- للعقارات التي تقل قيمتها عن 500,000 درهم: الرسوم هي 2,000 درهم إماراتي.
يُضاف إلى هذه الرسوم ضريبة القيمة المضافة (VAT) بنسبة 5%. لذا، فالتكلفة الفعلية هي 4,200 درهم أو 2,100 درهم على التوالي. جرت العادة أن يتم تقاسم هذه الرسوم مناصفة بين البائع والمشتري، ولكن هذا يخضع للتفاوض ويمكن الاتفاق على أن يدفعها طرف واحد بالكامل ضمن مذكرة التفاهم.
ثانياً: الرسوم والتكاليف الأخرى للمعاملة رسوم أمين السجل هي جزء صغير من التكلفة الإجمالية لنقل الملكية. إليك قائمة شاملة بالتكاليف التي يجب على المشتري توقعها:
- رسوم نقل الملكية لدائرة الأراضي والأملاك (DLD Fee): هذه هي أكبر تكلفة منفردة، وتبلغ 4% من سعر شراء العقار. على سبيل المثال، لعقار بقيمة 2,000,000 درهم، تكون هذه الرسوم 80,000 درهم.
- رسوم إصدار سند الملكية: تبلغ حوالي 580 درهمًا.
- رسوم المعرفة والابتكار: هي رسوم رمزية تضاف إلى رسوم الدائرة.
- عمولة الوكيل العقاري: تبلغ عادة 2% من سعر الشراء، بالإضافة إلى 5% ضريبة القيمة المضافة على العمولة.
- رسوم شهادة عدم الممانعة (NOC Fee): يدفعها البائع عادةً، ولكنها تكلفة إجمالية للمعاملة. تتراوح بين 500 و 5,000 درهم (شاملة ضريبة القيمة المضافة).
- رسوم الرهن العقاري (إن وجدت): إذا كان المشتري يمول عملية الشراء عبر قرض عقاري، فهناك تكاليف إضافية تشمل رسوم تسجيل الرهن لدى دائرة الأراضي والأملاك (0.25% من قيمة القرض)، بالإضافة إلى رسوم التقييم ورسوم ترتيب القرض للبنك.
مثال عملي: تكلفة شراء شقة بقيمة 2,000,000 درهم (صفقة نقدية) دعنا نضع هذه الأرقام في سياق عملي. لنفترض أنك تشتري شقة في دبي مارينا بقيمة 2,000,000 درهم. إليك تفصيل التكاليف التقريبية التي ستدفعها كمشترٍ:
| البند | المبلغ (درهم إماراتي) | ملاحظات | |:--- |:--- |:--- | | رسوم نقل الملكية (DLD) | 80,000 | 4% من سعر الشراء | | رسوم أمين السجل | 2,100 | نصف المبلغ الإجمالي (4,200 درهم) | | عمولة الوكيل العقاري | 42,000 | 2% (40,000) + 5% ضريبة القيمة المضافة (2,000) | | رسوم إصدار سند الملكية | 580 | رسوم ثابتة تقريبًا | | الإجمالي التقريبي للمشتري | 124,680 | حوالي 6.23% من سعر الشراء |
هذا يعني أنه بالإضافة إلى ثمن الشقة البالغ 2 مليون درهم، يجب أن تخصص ميزانية إضافية تقارب 125,000 درهم لتغطية تكاليف نقل الملكية. من الضروري جدًا أخذ هذه التكاليف في الحسبان عند التخطيط لميزانيتك. في Gaia Living، نؤمن بالشفافية المطلقة، ولهذا السبب نزود عملاءنا بتقدير تفصيلي للتكاليف من البداية، لضمان عدم وجود أي مفاجآت.
صفقة نقدية مقابل صفقة ممولة برهن عقاري: الفروقات في الإجراءات
تختلف ديناميكيات المعاملة لدى أمين السجل بشكل كبير اعتمادًا على ما إذا كانت الصفقة نقدية بالكامل أم ممولة من خلال قرض عقاري. فهم هذه الاختلافات أمر بالغ الأهمية لكل من البائع والمشتري.
في حالة الصفقة النقدية (Cash Buyer): تكون العملية أبسط وأسرع نسبيًا. كما شرحنا سابقًا، يقوم المشتري بإحضار شيكات إدارية بالمبالغ المتفق عليها إلى مكتب أمين السجل. العملية برمتها يمكن أن تكتمل في غضون ساعة واحدة بمجرد توفر جميع المستندات (خاصة شهادة عدم الممانعة). الميزة الرئيسية للبائع في هذه الحالة هي اليقين والسرعة. لا يوجد طرف ثالث (البنك) يمكن أن يؤخر أو يعرقل الصفقة. لهذا السبب، يفضل العديد من البائعين المشترين النقديين، وقد يكونون على استعداد لتقديم خصم طفيف مقابل سرعة إتمام الصفقة.
في حالة الصفقة الممولة برهن عقاري (Mortgage Buyer): هنا، تدخل جهة فاعلة جديدة وقوية إلى المعادلة: البنك الممول. هذا يضيف عدة طبقات من الإجراءات والتعقيد:
1. تقييم العقار: قبل الموافقة النهائية على القرض، سيرسل البنك شركة تقييم معتمدة لتحديد القيمة السوقية للعقار. يجب أن تكون قيمة التقييم مساوية لسعر البيع أو أعلى منه. إذا جاء التقييم أقل، سيحتاج المشتري إلى تغطية الفارق من أمواله الخاصة، أو إعادة التفاوض على السعر مع البائع. 2. إصدار خطاب الموافقة النهائية: بعد التقييم الإيجابي، يصدر البنك خطاب الموافقة النهائية على القرض (Final Offer Letter) الذي يحدد مبلغ القرض وشروطه. 3. تنسيق الدفع: البنك لن يسلم شيك القرض للمشتري مباشرة. بدلاً من ذلك، سيقوم البنك بإصدار شيك إداري بالجزء الممول من سعر العقار باسم البائع. سيقوم المشتري بتغطية الدفعة الأولى وباقي الرسوم من أمواله الخاصة. 4. حضور ممثل البنك (أحيانًا): في بعض الحالات، قد يصر البنك على حضور أحد ممثليه أو مندوب من شركة خدمات الرهن العقاري في اجتماع نقل الملكية لدى أمين السجل لضمان تسجيل الرهن على العقار بشكل متزامن مع نقل الملكية. هذا يضمن حماية مصالح البنك. 5. تسجيل الرهن: في نفس المعاملة لدى أمين السجل، لا يتم فقط نقل الملكية إلى المشتري، بل يتم أيضًا تسجيل رهن عقاري على سند الملكية الجديد لصالح البنك الممول. وهذا يعني أن المشتري لا يمكنه بيع العقار مرة أخرى دون موافقة البنك وسداد القرض أولاً. تبلغ رسوم تسجيل الرهن 0.25% من قيمة القرض وتُدفع لدائرة الأراضي والأملاك.
بالنسبة للبائع، تعني الصفقة الممولة وقتًا أطول (عادةً 4-6 أسابيع من توقيع مذكرة التفاهم إلى النقل) ودرجة أعلى من عدم اليقين، حيث تعتمد الصفقة على موافقات البنك. بالنسبة للمشتري، فإنها تتيح له القدرة على شراء عقار قد لا يملك ثمنه نقدًا، ولكنه يأتي مع تكاليف إضافية (رسوم البنك، رسوم تسجيل الرهن) وإجراءات أكثر تعقيدًا. دور أمين السجل في هذه الحالة يتسع ليشمل التأكد من أن جميع الإجراءات المتعلقة بالرهن تتم بشكل صحيح وقانوني لحماية جميع الأطراف: البائع، المشتري، والبنك.
تصفية الرهن العقاري للبائع: خطوة إضافية حيوية
هناك سيناريو شائع آخر يضيف طبقة أخرى من التعقيد إلى معاملة نقل الملكية: عندما يكون العقار المراد بيعه مرهونًا بالفعل لصالح بنك البائع. في هذه الحالة، لا يمكن للبائع نقل ملكية العقار قبل تسوية هذا الرهن القائم. هذا يتطلب تنسيقًا دقيقًا بين البائع والمشتري وبنكي كل منهما (إذا كان المشتري يمول الشراء أيضًا).
الإجراءات المتبعة:
1. طلب بيان التسوية (Settlement Letter): الخطوة الأولى للبائع هي الاتصال بالبنك الذي يرهن عقاره وطلب "بيان تسوية". يحدد هذا البيان المبلغ الدقيق المطلوب لسداد القرض بالكامل في تاريخ محدد، بما في ذلك أي فوائد مستحقة أو رسوم سداد مبكر. 2. استخدام عربون المشتري: في كثير من الأحيان، يكون المبلغ المطلوب لتسوية الرهن كبيرًا. قد لا يملك البائع هذا المبلغ نقدًا. الحل الشائع هنا هو استخدام جزء من ثمن الشراء الذي يدفعه المشتري لتسوية رهن البائع. يتم ذلك عادةً من خلال شيك يصدره المشتري مباشرة إلى بنك البائع بقيمة التسوية. هذا يتطلب درجة عالية من الثقة والتنسيق، وهو مجال آخر يتألق فيه الوكيل العقاري الخبير. 3. إصدار خطاب إخلاء الطرف (Liability Letter): بمجرد أن يتلقى بنك البائع مبلغ التسوية، سيقوم بإصدار "خطاب إخلاء طرف" أو "خطاب عدم ممانعة". هذا الخطاب الرسمي يوجه إلى دائرة الأراضي والأملاك ويؤكد أن البنك ليس لديه أي مطالبة أخرى على العقار وأنه يوافق على فك الرهن. 4. فك الرهن في دائرة الأراضي والأملاك: يجب على البائع (أو ممثله) أخذ هذا الخطاب إلى دائرة الأراضي والأملاك لدفع رسوم فك الرهن (حوالي 1,590 درهم) وتحديث سجل العقار رسميًا لإزالة الرهن. بعض البنوك تقوم بهذه الخطوة نيابة عن العميل. 5. المتابعة إلى أمين السجل: فقط بعد فك الرهن القائم رسميًا، يمكن للبائع المضي قدمًا في عملية نقل الملكية إلى المشتري الجديد عبر أمين السجل. من المستحيل نقل ملكية عقار عليه رهن قائم.
هذه العملية تضيف وقتًا وتكاليف إضافية للمعاملة. يجب على البائعين الذين لديهم رهن عقاري على ممتلكاتهم أن يكونوا على دراية بهذه الخطوات وأن يبدأوا عملية التواصل مع بنكهم في وقت مبكر لتجنب التأخير. كمشترٍ لعقار مرهون، يجب أن تكون على دراية بأن الجدول الزمني للصفقة سيكون أطول. هنا، يصبح دور الوكيل العقاري كوسيط ومنسق بين جميع الأطراف أكثر أهمية لضمان سير كل شيء بسلاسة ودون عوائق.
دور أمين السجل هو حلقة الوصل النهائية في سلسلة معقدة من الإجراءات. نجاح معاملتك لا يعتمد عليه وحده، بل على الإعداد الدقيق والتنسيق المسبق بين البائع والمشتري ووكلائهما والبنوك المعنية.
نصائح عملية لتجربة سلسة مع أمين السجل
بناءً على مئات المعاملات التي أشرفت عليها في Gaia Living، تعلمت أن الاستعداد الجيد هو مفتاح تجربة نقل ملكية سريعة وخالية من التوتر. إليك أهم النصائح التي أقدمها لعملائي:
1. اختر وكيلك العقاري بحكمة: هذه هي أهم نصيحة على الإطلاق. وكيلك ليس مجرد شخص يريك العقارات. إنه مدير مشروعك، ومنسق صفقتك، ومستشارك. وكيل محترف وذو خبرة (مثل فريقنا في جايا ليفينج) سيتأكد من أن جميع الأوراق جاهزة، وسينسق مع جميع الأطراف، وسيتوقع المشاكل المحتملة قبل حدوثها، وسيرشدك خلال كل خطوة. الاستثمار في وكيل جيد هو أفضل ضمان لصفقة ناجحة.
2. جهز مستنداتك مسبقًا: لا تنتظر حتى يوم النقل لتبدأ في البحث عن جواز سفرك أو بطاقة هويتك. تأكد من أن جميع مستنداتك سارية المفعول وجاهزة. قائمة التحقق الأساسية: - جواز السفر الأصلي وساري المفعول. - بطاقة الهوية الإماراتية الأصلية وسارية المفعول. - سند الملكية الأصلي (للبائع). - شهادة عدم الممانعة الصادرة حديثًا (للبائع). - مذكرة التفاهم الموقعة (العقد F). - توكيل رسمي (POA) إذا كان أحد الأطراف ممثلاً بآخر (يجب أن يكون مصدقًا حسب الأصول).
3. تحقق من الأسماء بدقة: عند إصدار الشيكات الإدارية، تأكد من أن اسم المستفيد (البائع، دائرة الأراضي والأملاك، إلخ) مكتوب تمامًا كما هو مطلوب. أي خطأ إملائي بسيط يمكن أن يؤدي إلى رفض الشيك وتأخير المعاملة بأكملها. وكيلك سيساعدك في الحصول على الأسماء الصحيحة الدقيقة.
4. تواصل بوضوح بشأن التكاليف: قبل التوقيع على مذكرة التفاهم، تأكد من وجود اتفاق واضح ومكتوب حول من سيدفع كل رسم: رسوم أمين السجل، رسوم شهادة عدم الممانعة، إلخ. الاتفاق الشفهي لا يكفي. يجب أن يكون كل شيء موثقًا في العقد F لتجنب أي جدال لاحقًا.
5. كن مرنًا في المواعيد: على الرغم من أن العملية أصبحت أكثر كفاءة، إلا أن الأمور قد تستغرق وقتًا. قد يتأخر إصدار شهادة عدم الممانعة بيوم، أو قد يكون هناك ازدحام في مركز أمين السجل. خصص وقتًا كافيًا في جدولك ليوم النقل ولا تحدد مواعيد مهمة أخرى مباشرة بعده. القليل من المرونة يمكن أن يقلل من التوتر بشكل كبير.
6. لا تتردد في طرح الأسئلة: إذا كان هناك أي شيء لا تفهمه بشأن الإجراءات أو الرسوم، اسأل. اسأل وكيلك العقاري، واسأل موظف أمين السجل. من حقك أن تفهم تمامًا ما يحدث في كل خطوة من خطوات معاملتك. لا توجد أسئلة غبية عندما يتعلق الأمر بأكبر استثمار في حياتك. اتباع هذه النصائح سيحول عملية نقل الملكية من تجربة مرهقة إلى خطوة أخيرة سلسة ومجزية في رحلة امتلاك منزلك في دبي.
الخلاصة: أمين السجل هو ضامن الثقة في صفقتك
في سوق عقاري نشط وسريع التطور مثل سوق دبي، تعتبر الثقة والأمان والشفافية ركائز أساسية لا يمكن الاستغناء عنها. يمثل نظام أمين السجل العقاري تجسيدًا لهذه المبادئ، حيث يوفر آلية فعالة ومحايدة وموثوقة لإنفاذ العقود وإتمام المعاملات بشكل قانوني لا لبس فيه.
لقد حول هذا النظام عملية نقل الملكية من إجراء بيروقراطي محتمل في مكتب حكومي واحد إلى خدمة مرنة ومتاحة عبر شبكة واسعة من المراكز المعتمدة. دوره ليس استشاريًا أو تفاوضيًا، بل هو دور إجرائي بحت، يركز على التنفيذ الدقيق للقانون والاتفاق المبرم بين الطرفين. إنه يضمن أن البائع يحصل على أمواله وأن المشتري يحصل على ملكيته في نفس اللحظة، مما يزيل المخاطر ويغرس الثقة في نفوس جميع الأطراف.
ومع ذلك، من المهم أن نتذكر أن أمين السجل هو المحطة الأخيرة في الرحلة، وليس الرحلة بأكملها. إن نجاح معاملتك يعتمد بشكل كبير على العمل التحضيري الدقيق الذي يسبق الوصول إلى مكتبه. من التفاوض على سعر عادل، إلى صياغة مذكرة تفاهم محكمة، إلى الحصول على الموافقات البنكية وشهادات عدم الممانعة، كل هذه الخطوات تتطلب خبرة وتنسيقًا. وهنا يبرز الدور الذي لا يقدر بثمن للوسيط العقاري المحترف. في Gaia Living، نرى أنفسنا شركاء لعملائنا في هذه الرحلة، حيث نقدم لهم الإرشاد والخبرة لضمان أن تكون كل خطوة، وصولًا إلى توقيع الأوراق النهائية لدى أمين السجل، سلسة وناجحة قدر الإمكان. إن فهم دور كل لاعب في هذه العملية هو الخطوة الأولى نحو اتخاذ قرارات مستنيرة وتحقيق أهدافك العقارية في دبي بثقة وأمان.
Sources
Questions, answered
- ما هو دور أمين السجل العقاري في دبي؟?
- أمين السجل العقاري هو مركز خدمة خاص معتمد من دائرة الأراضي والأملاك في دبي لإنجاز معاملات نقل الملكية العقارية. دوره هو التحقق من الوثائق، تحصيل الرسوم الحكومية، وإصدار سند الملكية الجديد، مما يضمن سير العملية خارج مكاتب الدائرة الرسمية.
- كم تبلغ رسوم أمين السجل العقاري في دبي؟?
- تبلغ رسوم أمين السجل العقاري 4,000 درهم إماراتي + 5% ضريبة القيمة المضافة للعقارات التي تزيد قيمتها عن 500,000 درهم، و2,000 درهم إماراتي + 5% ضريبة القيمة المضافة للعقارات التي تقل قيمتها عن ذلك. هذه الرسوم ثابتة في جميع مراكز أمناء التسجيل المعتمدة.
- من يدفع رسوم أمين السجل العقاري، البائع أم المشتري؟?
- في معظم الحالات، يتم تقاسم رسوم أمين السجل العقاري مناصفة بين البائع والمشتري، ولكن هذا الأمر قابل للتفاوض ويمكن الاتفاق على خلافه في مذكرة التفاهم (العقد F). في حالة وجود رهن عقاري، عادة ما يدفع المشتري كامل المبلغ.
- هل يمكنني إتمام صفقة عقارية في دبي بدون أمين سجل؟?
- لا، في الوقت الحالي، تتم جميع معاملات نقل الملكية للعقارات الجاهزة (السوق الثانوي) في دبي حصريًا عبر مراكز أمناء السجل العقاري المعتمدة. لم يعد من الممكن إتمام هذه الإجراءات مباشرة في مكاتب دائرة الأراضي والأملاك.
- ما الفرق بين أمين السجل والوسيط العقاري؟?
- أمين السجل هو جهة تنفيذية محايدة معتمدة من الحكومة لإتمام المعاملة قانونيًا. أما الوسيط العقاري، مثلنا في Gaia Living، فهو مستشارك الذي يمثل مصالحك، ويتفاوض على السعر والشروط، ويرشدك خلال العملية بأكملها من البحث عن العقار حتى التسليم.
- ما هي المستندات المطلوبة عند الذهاب إلى أمين السجل؟?
- ستحتاج إلى مذكرة التفاهم (العقد F)، شهادة عدم الممانعة (NOC) من المطور، سند الملكية الأصلي، جوازات السفر وبطاقات الهوية الإماراتية لجميع الأطراف، بالإضافة إلى الشيكات الإدارية بالرسوم المطلوبة.
يتناول فهد جوانب الصفقة العقارية من الألف إلى الياء – من كيفية الشراء بذكاء إلى كيفية البيع بأعلى ربح. إنه مهووس بالعمليات والجداول الزمنية والرسوم التي لا يحذر منها أحد.
قصص ذات صلة

شقق بمكتب منزلي: هل تستحق السعر الإضافي في دبي؟
مع تزايد العمل عن بعد، تظهر تصاميم شقق جديدة في دبي بمساحات عمل مخصصة. سأحلل ما إذا كانت هذه المساحات الإضافية تبرر التكلفة الأعلى من ناحية الاستخدام اليومي والقيمة الاستثمارية.

مرونة خطط الدفع: هل يمكن تعديل شروطك مع المطور؟
يغوص المستثمرون في سوق العقارات على المخطط في دبي مدفوعين بخطط الدفع الجذابة، ولكن ماذا يحدث عند مواجهة صعوبات مالية؟ بصفتي محررة التخطيطات والاستثمار، سأحلل متى وكيف يمكنك إعادة التفاوض على شروط الدفع، مع تقديم رؤى واقعية حول هذه العملية المعقدة.

فريقك القانوني لشراء عقار في دبي
بصفتي مرشدة للمشترين لأول مرة، أوضح متى يكون الاستعانة بمحامٍ عقاري ضروريًا في دبي، وكيف تحمي هذه الخطوة استثمارك كوافد، خاصة في الصفقات المعقدة.
صدى، في بريدك الوارد
رسالة إلكترونية واحدة مدروسة شهريًا. رؤى السوق، إطلاقات جديدة، بلا رسائل مزعجة.