

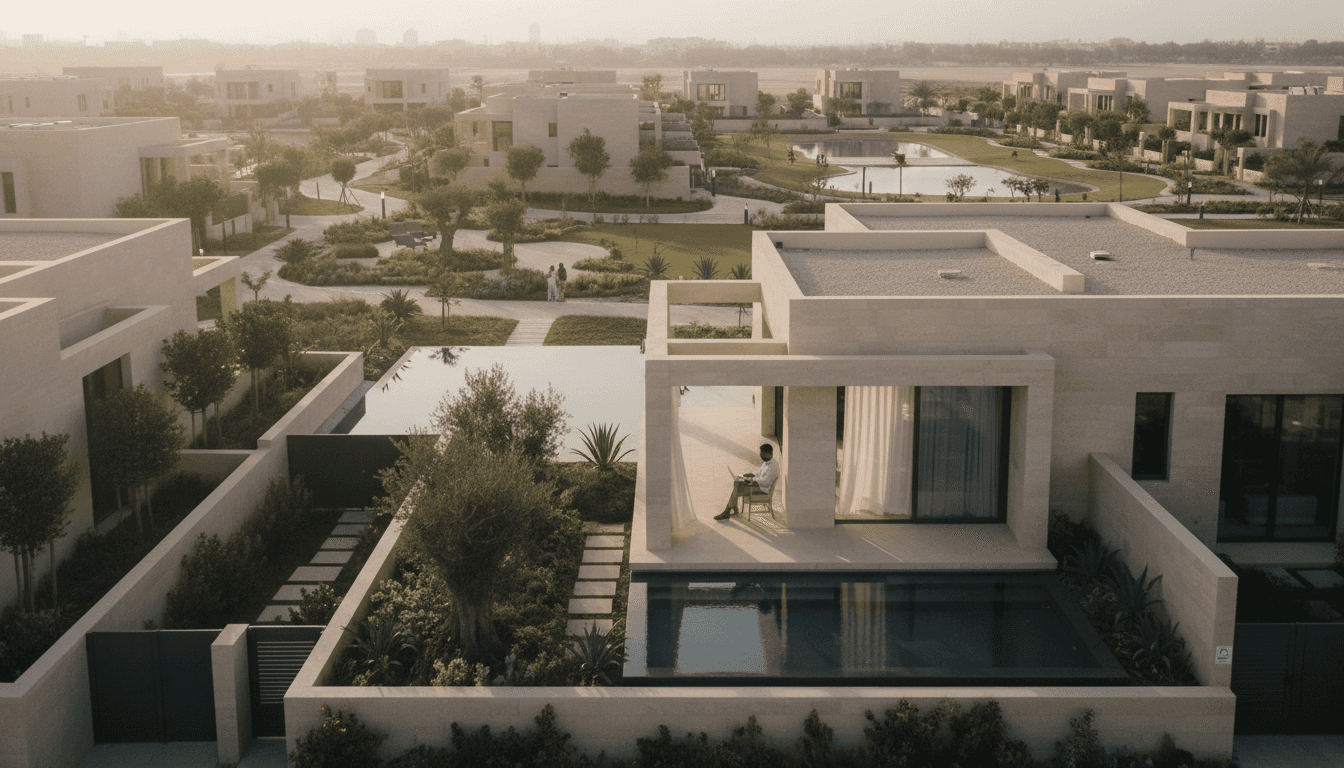
दुबई में पारिवारिक विला: खरीदने से आगे की वित्तीय योजना
दुबई में एक पारिवारिक विला खरीदना सिर्फ शुरुआती कीमत चुकाने से कहीं ज़्यादा है। यह एक दीर्घकालिक वित्तीय प्रतिबद्धता है जिसके लिए अग्रिम लागत, चल रहे खर्च और भविष्य की रणनीतियों पर सावधानीपूर्वक विचार करने की आवश्यकता होती है।

दुबई में एक पारिवारिक विला खरीदना सिर्फ शुरुआती कीमत चुकाने से कहीं ज़्यादा है। यह एक दीर्घकालिक वित्तीय प्रतिबद्धता है जिसके लिए अग्रिम लागत, चल रहे खर्च और भविष्य की रणनीतियों पर सावधानीपूर्वक विचार करने की आवश्यकता होती है।
इस गाइड में, हम पता लगाएंगे:
- खरीद के समय की पूरी अग्रिम लागत, एक विस्तृत उदाहरण के साथ।
- दुबई में विला मॉर्टगेज बनाम डेवलपर भुगतान योजनाओं के फायदे और नुकसान।
- स्वामित्व की छिपी हुई लागतें, जैसे सेवा शुल्क और रखरखाव।
- विभिन्न पारिवारिक समुदायों में लागत और जीवनशैली के बीच संतुलन।
- आपके विला को एक सफल दीर्घकालिक निवेश में बदलने की रणनीतियाँ।
खरीद मूल्य से परे: दुबई में विला खरीदने की वास्तविक लागत
जब परिवार अपने सपनों का घर ढूंढते हैं, तो उनका ध्यान अक्सर लिस्टिंग मूल्य पर होता है। लेकिन एक अनुभवी सलाहकार के रूप में, मेरा पहला काम हमेशा उन्हें यह समझाना होता है कि अंतिम कीमत कहीं अधिक होती है। दुबई का संपत्ति बाजार पारदर्शी है, लेकिन इसमें कई अनिवार्य शुल्क शामिल हैं जिन्हें आपको अपने बजट में शामिल करना होगा। इन लागतों को अनदेखा करना समापन के दिन एक अप्रिय आश्चर्य का कारण बन सकता है और आपके वित्त पर अनावश्यक दबाव डाल सकता है। संपत्ति वित्तपोषण दुबई में एक सीधी प्रक्रिया है, लेकिन आपको तैयार रहने की आवश्यकता है।
सबसे महत्वपूर्ण अतिरिक्त लागत दुबई भूमि विभाग (DLD) हस्तांतरण शुल्क है, जो संपत्ति के खरीद मूल्य का 4% है। यह एक गैर-परक्राम्य शुल्क है जो खरीदार द्वारा भुगतान किया जाता है। इसके अतिरिक्त, आपको लगभग AED 4,200 का DLD प्रशासनिक शुल्क भी देना होगा। ये शुल्क सीधे सरकार को जाते हैं और दुबई में संपत्ति के बुनियादी ढांचे और विनियामक ढांचे को बनाए रखने में मदद करते हैं। इन शुल्कों को अपने बजट में जल्दी शामिल करना महत्वपूर्ण है क्योंकि वे एक महत्वपूर्ण राशि का प्रतिनिधित्व करते हैं।
इसके बाद, एजेंसी शुल्क है, जो आमतौर पर खरीद मूल्य का 2% + 5% वैट होता है। यह शुल्क उस पेशेवर मार्गदर्शन, बाजार विशेषज्ञता और बातचीत कौशल को कवर करता है जो एक अच्छी एजेंसी प्रदान करती है। हालांकि यह एक अतिरिक्त लागत की तरह लग सकता है, एक अच्छा एजेंट आपको एक बेहतर कीमत पर बातचीत करके या महंगी गलतियों से बचने में मदद करके लंबे समय में पैसा बचा सकता है। अंत में, आपको एक संपत्ति पंजीकरण ट्रस्टी को शुल्क का भुगतान करना होगा। यह शुल्क लगभग AED 4,200 (वैट सहित) है और यह सुनिश्चित करता है कि लेनदेन कानूनी रूप से पंजीकृत और सुरक्षित है। इन सभी लागतों को एक साथ जोड़ने से आपको खरीद की वास्तविक, कुल लागत का स्पष्ट पता चलता है।
आइए एक वास्तविक उदाहरण देखें। मान लीजिए कि आप दुबई हिल्स एस्टेट में AED 5 मिलियन का एक विला खरीद रहे हैं। आपकी कुल अग्रिम लागत कुछ इस तरह दिखेगी:
- खरीद मूल्य: AED 5,000,000
- डाउन पेमेंट (निवासी के लिए 20%): AED 1,000,000
- DLD ट्रांसफर शुल्क (4%): AED 200,000
- DLD प्रशासनिक शुल्क: AED 4,200
- एजेंसी शुल्क (2% + 5% वैट): AED 105,000
- ट्रस्टी पंजीकरण शुल्क: AED 4,200
- कुल प्रारंभिक नकद व्यय: AED 1,313,400
यह उदाहरण स्पष्ट रूप से दिखाता है कि आपको अकेले लिस्टिंग मूल्य से काफी अधिक नकदी की आवश्यकता होगी। यह सिर्फ AED 1 मिलियन की डाउन पेमेंट नहीं है; यह अतिरिक्त AED 313,400 से अधिक है जो आपको सौदे को अंतिम रूप देने के लिए चाहिए। इसीलिए मैं हमेशा अपने ग्राहकों को सलाह देती हूं कि वे अपनी खोज शुरू करने से पहले इन सभी लागतों को ध्यान में रखते हुए अपना अधिकतम बजट निर्धारित करें।
वित्तपोषण का मार्ग: दुबई विला मॉर्टगेज बनाम डेवलपर भुगतान योजनाएं
 फीचर्ड प्रोजेक्ट
एक बार जब आप अग्रिम लागतों को समझ जाते हैं, तो अगला बड़ा सवाल यह होता है कि खरीद को कैसे वित्तपोषित किया जाए। दुबई में, आपके पास मुख्य रूप से दो विकल्प हैं: एक पारंपरिक दुबई विला मॉर्टगेज या डेवलपर द्वारा सीधे दी जाने वाली भुगतान योजना। दोनों के अपने फायदे और विचार हैं, और सही विकल्प आपकी व्यक्तिगत वित्तीय स्थिति, आपकी समय-सीमा और आप जिस प्रकार की संपत्ति खरीद रहे हैं (रेडी या ऑफ-प्लान) पर निर्भर करता है।
दुबई में मॉर्टगेज एक अच्छी तरह से स्थापित प्रक्रिया है। यदि आप एक निवासी हैं, तो आप आमतौर पर यूएई सेंट्रल बैंक के नियमों के अनुसार, AED 5 मिलियन तक की संपत्ति के मूल्य का 80% तक उधार ले सकते हैं। इसका मतलब है कि आपको 20% डाउन पेमेंट की आवश्यकता होगी। अनिवासियों के लिए, ऋण-से-मूल्य (LTV) अनुपात आमतौर पर कम होता है, जिसके लिए लगभग 25-30% की बड़ी डाउन पेमेंट की आवश्यकता होती है। मॉर्टगेज प्राप्त करने के लिए, आपको एक मजबूत वित्तीय प्रोफ़ाइल, स्थिर आय का प्रमाण और एक अच्छा क्रेडिट स्कोर प्रदर्शित करने की आवश्यकता होगी। बैंक आपके रोजगार, आय और मौजूदा ऋणों का सावधानीपूर्वक मूल्यांकन करेंगे। मॉर्टगेज का एक प्रमुख लाभ यह है कि यह आपको रेडी संपत्तियों के विशाल बाजार तक पहुंच प्रदान करता है, जिससे आपको स्थान, आकार और शैली के मामले में अधिक विकल्प मिलते हैं। यह आपको बाजार में प्रचलित ब्याज दरों से भी लाभ उठाने की अनुमति देता है, जो प्रतिस्पर्धी हो सकती हैं।
दूसरी ओर, डेवलपर भुगतान योजनाएं, विशेष रूप से ऑफ-प्लान संपत्तियों के लिए, हाल के वर्षों में तेजी से लोकप्रिय हुई हैं। ये योजनाएं आपको निर्माण अवधि के दौरान किश्तों में संपत्ति के लिए भुगतान करने की अनुमति देती हैं, और अक्सर हैंडओवर के बाद कई वर्षों तक फैली रहती हैं। सबसे बड़ा आकर्षण यह है कि कई भुगतान योजनाएं 0% ब्याज की पेशकश करती हैं। यह एक महत्वपूर्ण बचत हो सकती है। इसके अलावा, प्रारंभिक डाउन पेमेंट अक्सर पारंपरिक मॉर्टगेज की तुलना में कम होता है, जो आमतौर पर 10-20% के बीच होता है। यह उन खरीदारों के लिए एक शानदार विकल्प हो सकता है जिनके पास बड़ी अग्रिम राशि नहीं है, लेकिन उनके पास स्थिर आय है जो निर्माण के दौरान नियमित भुगतान करने में सक्षम है। एमार, नखील, और सोभा जैसे प्रमुख डेवलपर्स नियमित रूप से आकर्षक भुगतान योजनाएं पेश करते हैं।
हालांकि, डेवलपर योजनाओं के कुछ नुकसान भी हैं। आप केवल उस विशिष्ट डेवलपर की परियोजनाओं तक ही सीमित हैं, जो आपके विकल्पों को कम कर सकता है। इसके अलावा, भुगतान योजना वाली ऑफ-प्लान संपत्ति का कुल खरीद मूल्य अक्सर रेडी संपत्ति से थोड़ा अधिक होता है ताकि डेवलपर के वित्तपोषण की लागत को कवर किया जा सके। एक और महत्वपूर्ण विचार यह है कि आप एक ऐसी संपत्ति के लिए भुगतान कर रहे हैं जो अभी तक मौजूद नहीं है। हालांकि दुबई में RERA और एस्क्रो खातों जैसे मजबूत सुरक्षा उपाय हैं, फिर भी निर्माण में देरी का जोखिम हमेशा बना रहता है। मेरी राय में, यदि आपके पास डाउन पेमेंट है और आप तुरंत स्थानांतरित होना चाहते हैं, तो एक मॉर्टगेज और एक रेडी संपत्ति अक्सर सबसे सुरक्षित मार्ग है। यदि आप एक निवेशक हैं या प्रतीक्षा करने में खुश हैं, और कम प्रारंभिक नकदी बहिर्वाह को प्राथमिकता देते हैं, तो एक प्रतिष्ठित डेवलपर से एक आकर्षक भुगतान योजना एक उत्कृष्ट रणनीति हो सकती है।
छिपी हुई लागतें: सेवा शुल्क, रखरखाव और उपयोगिताएँ
आपके नाम पर विला की चाबियाँ और शीर्षक विलेख होना एक शानदार एहसास है, लेकिन वित्तीय यात्रा वहाँ समाप्त नहीं होती है। वास्तव में, यह सिर्फ एक नए चरण की शुरुआत है: स्वामित्व की चल रही लागत। ये आवर्ती खर्च आपके मासिक और वार्षिक बजट का एक महत्वपूर्ण हिस्सा होंगे, और उन्हें अनदेखा करना आपके वित्त को गंभीर रूप से प्रभावित कर सकता है। दुबई में कई नए मालिक इन लागतों को कम आंकते हैं, इसलिए मैं हमेशा यह सुनिश्चित करती हूं कि मेरे ग्राहक पूरी तरह से समझें कि वे किस लिए साइन अप कर रहे हैं।
सबसे महत्वपूर्ण चल रहा खर्च सेवा शुल्क है। ये वार्षिक शुल्क हैं जो आपके समुदाय में सामान्य क्षेत्रों और सुविधाओं के रखरखाव के लिए मालिक प्रबंधन कंपनी को भुगतान किए जाते हैं। इसमें भूदृश्य, स्विमिंग पूल, जिम, सुरक्षा, कचरा संग्रहण और सड़कों और रास्तों का रखरखाव शामिल है। शुल्क की गणना आपकी संपत्ति के आकार (वर्ग फुट में) के आधार पर की जाती है और यह समुदाय के आधार पर बहुत भिन्न हो सकता है। उदाहरण के लिए, अरबियन रेंचेस या मीडोज जैसे अधिक स्थापित, हरे-भरे समुदायों में, आप व्यापक भूदृश्य के कारण थोड़े अधिक शुल्क की उम्मीद कर सकते हैं। अधिक आधुनिक समुदायों जैसे डैमैक हिल्स II में, शुल्क प्रतिस्पर्धी हो सकता है लेकिन यह सुविधाओं की सीमा पर निर्भर करता है। एक सामान्य नियम के रूप में, आप विला के लिए प्रति वर्ग फुट AED 3 से AED 7 प्रति वर्ष के बीच कहीं भी भुगतान करने की उम्मीद कर सकते हैं। 4,000 वर्ग फुट के विला के लिए, यह AED 12,000 से AED 28,000 प्रति वर्ष तक हो सकता है। खरीदने से पहले, हमेशा विक्रेता या डेवलपर से नवीनतम सेवा शुल्क विवरण मांगें।
सेवा शुल्क के अलावा, आपको अपने विला के अंदर के रखरखाव के लिए भी बजट बनाना होगा। इसमें एयर कंडीशनिंग सर्विसिंग, प्लंबिंग और इलेक्ट्रिकल मरम्मत, पेंटिंग और सामान्य टूट-फूट शामिल है। कई मालिक एक वार्षिक रखरखाव अनुबंध (AMC) का विकल्प चुनते हैं, जिसकी लागत विला के आकार और कवरेज के स्तर के आधार पर AED 5,000 से AED 15,000 प्रति वर्ष के बीच हो सकती है। यह मन की शांति प्रदान कर सकता है और बड़ी, अप्रत्याशित मरम्मत बिलों को रोकने में मदद कर सकता है। यदि आपके पास एक निजी उद्यान और पूल है, तो आपको उनके रखरखाव के लिए भी बजट बनाना होगा, जिसमें आसानी से प्रति माह अतिरिक्त AED 1,000 - AED 2,000 जुड़ सकते हैं।
अंत में, उपयोगिता बिल हैं। दुबई विद्युत और जल प्राधिकरण (DEWA) शुल्क आपके खपत पर आधारित होते हैं, और एक बड़े विला में, विशेष रूप से एयर कंडीशनिंग के भारी उपयोग वाले गर्मियों के महीनों के दौरान, ये बिल काफी अधिक हो सकते हैं। एक परिवार के लिए 4-बेडरूम वाले विला में, मासिक DEWA बिल AED 2,500 से AED 5,000 या उससे अधिक तक हो सकता है। आपको इंटरनेट और टीवी के लिए भी बजट बनाना होगा, जिसमें आमतौर पर प्रति माह AED 400 से AED 1,000 के बीच खर्च होता है। जब आप इन सभी चल रही लागतों को जोड़ते हैं - सेवा शुल्क, रखरखाव, और उपयोगिताएँ - तो वे आसानी से प्रति वर्ष AED 40,000 से AED 80,000 या उससे अधिक हो सकते हैं। यह एक महत्वपूर्ण राशि है जिसे आपकी वित्तीय योजना में पूरी तरह से शामिल किया जाना चाहिए।
“एक विला की सामर्थ्य सिर्फ मॉर्टगेज भुगतान के बारे में नहीं है; यह सेवा शुल्क और रखरखाव सहित कुल मासिक लागत को आराम से वहन करने की क्षमता के बारे में है।”
सामुदायिक तुलना: लागत बनाम जीवनशैली का संतुलन
दुबई में पारिवारिक विला के लिए सही समुदाय चुनना एक महत्वपूर्ण निर्णय है जो आपके वित्त और आपकी जीवनशैली दोनों को गहराई से प्रभावित करता है। प्रत्येक समुदाय का अपना अनूठा चरित्र, सुविधाओं का सेट और मूल्य बिंदु होता है। एक परिवार के रूप में, आपको अपनी प्राथमिकताओं को संतुलित करना होगा। क्या आप एक बड़े बगीचे वाले विशाल विला को प्राथमिकता देते हैं, भले ही इसका मतलब शहर से लंबी दूरी तय करना हो? या क्या आप स्कूलों और काम के करीब एक छोटे, अधिक केंद्रीय रूप से स्थित घर को पसंद करते हैं? ये विकल्प आपके खरीद मूल्य और चल रही लागतों को महत्वपूर्ण रूप से प्रभावित करेंगे।
आइए कुछ लोकप्रिय पारिवारिक विला समुदायों की तुलना करें। अरबियन रेंचेस, जिसे अक्सर 'द रेंचेस' कहा जाता है, दुबई के सबसे पसंदीदा और स्थापित विला समुदायों में से एक है। एमार द्वारा विकसित, यह एक मजबूत सामुदायिक अनुभव, उत्कृष्ट स्कूल, एक गोल्फ कोर्स और खुदरा केंद्र प्रदान करता है। यहाँ के विला विशाल होते हैं और परिपक्व बगीचों के साथ आते हैं। इस स्थापित गुणवत्ता के कारण, रेंचेस में कीमतें प्रीमियम पर होती हैं, और सेवा शुल्क भी व्यापक हरियाली और सुविधाओं के कारण उच्च स्तर पर हो सकते हैं। यह उन परिवारों के लिए एक शानदार विकल्प है जो एक सिद्ध ट्रैक रिकॉर्ड और एक जीवंत सामुदायिक जीवन चाहते हैं और इसके लिए भुगतान करने को तैयार हैं।
इसके विपरीत, डैमैक हिल्स II (पहले AKOYA) जैसे नए समुदाय अधिक किफायती मूल्य पर बड़े विला पेश करते हैं। शहर के केंद्र से आगे स्थित, ये समुदाय पानी पार्क, खेल सुविधाओं और यहां तक कि एक घुड़सवारी और पालतू फार्म जैसी अनूठी सुविधाओं के साथ जीवनशैली पर ध्यान केंद्रित करते हैं। यहाँ प्रवेश बिंदु अरबियन रेंचेस की तुलना में काफी कम है, जो इसे बजट के प्रति सचेत परिवारों के लिए आकर्षक बनाता है जो अधिक स्थान चाहते हैं। हालांकि, आपको लंबे समय तक आवागमन के लिए तैयार रहना होगा। इसके अतिरिक्त, क्योंकि समुदाय नया है, कुछ क्षेत्रों में अभी भी निर्माण चल रहा है और भूदृश्य उतना परिपक्व नहीं है। सेवा शुल्क शुरू में प्रतिस्पर्धी हो सकता है, लेकिन जैसे-जैसे समुदाय परिपक्व होता है और अधिक सुविधाएं ऑनलाइन आती हैं, वे बढ़ सकते हैं।
बीच में कहीं, आपको दुबई हिल्स एस्टेट जैसे समुदाय मिलेंगे। यह एक आधुनिक, सावधानीपूर्वक नियोजित 'शहर के भीतर शहर' है जो प्रीमियम जीवनशैली और केंद्रीय स्थान का एक शानदार संतुलन प्रदान करता है। इसमें एक मॉल, अस्पताल, कई स्कूल और एक चैंपियनशिप गोल्फ कोर्स है। यहाँ के विला आधुनिक डिजाइन और उच्च गुणवत्ता वाले फिनिश के साथ आते हैं। कीमतें अरबियन रेंचेस के बराबर या उससे अधिक हैं, जो इसके प्रमुख स्थान और शीर्ष स्तरीय सुविधाओं को दर्शाती हैं। मेरे कई ग्राहक दुबई हिल्स को पसंद करते हैं क्योंकि यह उपनगरीय शांति और शहरी सुविधा का सबसे अच्छा संयोजन प्रदान करता है। मेरी राय में, यह आज दुबई में पारिवारिक जीवन के लिए प्रमुख स्थलों में से एक है। यह एक उत्कृष्ट दीर्घकालिक विला निवेश परिवार विकल्प है। यहाँ विचार करने के लिए एक और समुदाय सोभा हार्टलैंड II है, जो अपनी असाधारण निर्माण गुणवत्ता और हरी-भरी जगहों पर ध्यान केंद्रित करने के लिए जाना जाता है, जो शहर के करीब एक प्रीमियम अनुभव प्रदान करता है।
बंधक पूर्व-अनुमोदन: आपकी खोज की शक्ति
दुबई के प्रतिस्पर्धी संपत्ति बाजार में, तैयारी महत्वपूर्ण है। इससे पहले कि आप विला देखना शुरू करें, सबसे शक्तिशाली उपकरणों में से एक जो आपके पास हो सकता है वह है बंधक पूर्व-अनुमोदन। यह एक बैंक या ऋणदाता से एक सशर्त प्रतिबद्धता है जो यह बताती है कि वे आपको कितना पैसा उधार देने को तैयार हैं। यह एक उद्धरण से कहीं अधिक है; यह एक गहन वित्तीय मूल्यांकन पर आधारित है, और यह विक्रेताओं और एजेंटों को दिखाता है कि आप एक गंभीर, योग्य खरीदार हैं।
पूर्व-अनुमोदन प्राप्त करने की प्रक्रिया में बैंक को आपके वित्तीय दस्तावेजों का एक व्यापक सेट प्रदान करना शामिल है। यह प्रक्रिया आपके वित्त की एक स्वास्थ्य जांच के रूप में कार्य करती है और आपको अपनी उधार लेने की क्षमता की एक बहुत ही स्पष्ट तस्वीर देती है। आवश्यक दस्तावेजों की सूची में शामिल हैं:
- पहचान: पासपोर्ट, वीज़ा और एमिरेट्स आईडी की प्रतियां।
- आय का प्रमाण: वेतन प्रमाण पत्र, पिछले 3-6 महीनों के वेतन स्टब्स, और पिछले 6-12 महीनों के बैंक स्टेटमेंट।
- क्रेडिट इतिहास: अल एतिहाद क्रेडिट ब्यूरो (AECB) से क्रेडिट रिपोर्ट।
- रोजगार विवरण: आपके नियोक्ता से एक पत्र जो आपकी स्थिति और वेतन की पुष्टि करता है।
एक बार जब बैंक इन दस्तावेजों की समीक्षा कर लेता है और आपकी साख से संतुष्ट हो जाता है, तो वे एक पूर्व-अनुमोदन पत्र जारी करेंगे, जो आमतौर पर 60-90 दिनों के लिए वैध होता है। यह दस्तावेज़ आपके बजट को ठोस बनाता है। अब आप केवल अनुमान नहीं लगा रहे हैं; आपको ठीक-ठीक पता है कि आप कितना खर्च कर सकते हैं। यह आपको उन संपत्तियों पर समय बर्बाद करने से रोकता है जो आपकी पहुंच से बाहर हैं और आपको यथार्थवादी अपेक्षाओं के साथ अपनी खोज पर ध्यान केंद्रित करने की अनुमति देता है। यह आपको दुबई में घर खरीदने के विभिन्न विकल्पों का प्रभावी ढंग से मूल्यांकन करने में सक्षम बनाता है।
वित्तीय स्पष्टता से परे, पूर्व-अनुमोदन आपको बातचीत की मेज पर एक महत्वपूर्ण लाभ देता है। जब एक विक्रेता को कई प्रस्ताव मिलते हैं, तो वे अक्सर पूर्व-अनुमोदित खरीदार का पक्ष लेंगे, भले ही उनका प्रस्ताव थोड़ा कम हो। क्यों? क्योंकि पूर्व-अनुमोदन का मतलब है कि वित्तपोषण में गिरावट की संभावना बहुत कम है। यह एक तेज़, आसान लेनदेन का संकेत देता है, जो हर विक्रेता चाहता है। Gaia Living में हमारी टीम में, हम हमेशा अपने ग्राहकों को सलाह देते हैं कि वे अपनी संपत्ति की खोज शुरू करने से पहले इस कदम को पूरा करें। हम उन्हें प्रतिष्ठित बंधक दलालों या बैंकों से जोड़ सकते हैं जो प्रक्रिया को सुव्यवस्थित कर सकते हैं।
पूर्व-अनुमोदन प्राप्त करना आपको अपनी वित्तीय स्थिति में किसी भी संभावित मुद्दे को जल्दी पहचानने का अवसर भी देता है। शायद आपका क्रेडिट स्कोर उतना ऊंचा नहीं है जितना आपने सोचा था, या शायद एक पुराना व्यक्तिगत ऋण आपकी उधार लेने की क्षमता को प्रभावित कर रहा है। इन मुद्दों को पहले से पहचानने से आपको उन्हें ठीक करने का समय मिलता है, या तो ऋण चुकाकर या अपने क्रेडिट इतिहास में किसी भी अशुद्धि को दूर करके। यह सक्रिय दृष्टिकोण एक सहज संपत्ति खरीद प्रक्रिया और एक असफल आवेदन के बीच का अंतर हो सकता है। संक्षेप में, पूर्व-अनुमोदन केवल एक औपचारिकता नहीं है; यह आपके सपनों का पारिवारिक विला सुरक्षित करने की दिशा में एक रणनीतिक कदम है।
दीर्घकालिक वित्तीय रणनीति: किराये की आय और पूंजी वृद्धि
एक पारिवारिक विला खरीदना सिर्फ रहने के लिए एक जगह हासिल करना नहीं है; यह आपके परिवार के भविष्य में एक महत्वपूर्ण वित्तीय निवेश भी है। सही रणनीति के साथ, आपका दुबई विला एक शक्तिशाली संपत्ति बन सकता है जो समय के साथ धन उत्पन्न करता है। दीर्घकालिक वित्तीय सफलता की कुंजी दो मुख्य कारकों को समझने में निहित है: पूंजी वृद्धि (आपकी संपत्ति के मूल्य में वृद्धि) और किराये की आय (यदि आप इसे किराए पर देने का निर्णय लेते हैं)।
दुबई का संपत्ति बाजार ऐतिहासिक रूप से चक्रीय रहा है, लेकिन अच्छी तरह से स्थित, उच्च गुणवत्ता वाले पारिवारिक विला ने समय के साथ मजबूत पूंजी वृद्धि का प्रदर्शन किया है। एमार के अरबियन रेंचेस या दुबई हिल्स एस्टेट जैसे प्रमुख समुदायों में संपत्तियां लगातार मांग में रही हैं, जिससे उनके मूल्यों को समर्थन मिला है। यह मांग कई कारकों द्वारा संचालित है: दुबई की बढ़ती जनसंख्या, इसका विश्व स्तरीय बुनियादी ढांचा, और परिवारों के लिए इसकी अपील। जब आप एक स्थापित डेवलपर से एक अच्छे समुदाय में खरीदते हैं, तो आप प्रभावी रूप से इन दीर्घकालिक विकास चालकों में निवेश कर रहे हैं। आपका लक्ष्य एक ऐसी संपत्ति खरीदना है जो न केवल आज आपकी आवश्यकताओं को पूरा करती है, बल्कि 10 या 15 वर्षों में भी वांछनीय होगी। इसका मतलब है स्कूलों, पार्कों, खुदरा और अच्छी परिवहन लिंक से निकटता जैसे कारकों पर विचार करना।
भले ही आप विला में रहने की योजना बना रहे हों, किराये की क्षमता पर विचार करना एक स्मार्ट कदम है। जीवन की परिस्थितियाँ बदल सकती हैं। आपको काम के लिए स्थानांतरित होने की आवश्यकता हो सकती है, या आप एक बड़ी संपत्ति में अपग्रेड करने का निर्णय ले सकते हैं। इन परिदृश्यों में, आपके विला को किराए पर देने की क्षमता एक महत्वपूर्ण वित्तीय सुरक्षा जाल प्रदान करती है। एक मजबूत किराये के बाजार वाले समुदाय में एक संपत्ति का मतलब है कि आप अपनी बंधक लागत, सेवा शुल्क और अन्य खर्चों को कवर करने के लिए किराये की आय उत्पन्न कर सकते हैं, जबकि संपत्ति मूल्य में वृद्धि जारी रखती है। किराये की पैदावार (वार्षिक किराए को संपत्ति के मूल्य से विभाजित) समुदाय द्वारा भिन्न होती है, लेकिन पारिवारिक विला के लिए 4-6% की सीमा यथार्थवादी है। हमारे संपत्ति किराए पर लेने के पेज पर एक नज़र डालने से आपको वर्तमान बाजार दरों का अंदाज़ा हो सकता है।
एक सफल दीर्घकालिक विला निवेश परिवार रणनीति में नियमित पुनर्मूल्यांकन भी शामिल है। हर कुछ वर्षों में, अपने बंधक की समीक्षा करना सार्थक है। क्या ब्याज दरें गिर गई हैं? क्या आप एक बेहतर सौदे के लिए पुनर्वित्त कर सकते हैं? पुनर्वित्त आपके मासिक भुगतानों को कम कर सकता है या आपको अपनी संपत्ति में इक्विटी निकालने की अनुमति दे सकता है ताकि अन्य निवेशों के लिए धन उपलब्ध हो सके। इसके अतिरिक्त, बाजार के रुझानों पर नजर रखें। क्या आपके क्षेत्र में नए बुनियादी ढांचे (जैसे मेट्रो लाइन या स्कूल) की योजना है जो संपत्ति के मूल्यों को बढ़ा सकती है? इन कारकों के बारे में सूचित रहने से आपको अपनी संपत्ति को कब तक रखना है या बेचने का सही समय कब है, इस बारे में स्मार्ट निर्णय लेने में मदद मिलेगी। अंततः, एक विला को एक घर और एक निवेश दोनों के रूप में देखना आपको ऐसे विकल्प बनाने में मदद करेगा जो आपके परिवार की जीवनशैली और आपकी वित्तीय भलाई दोनों का समर्थन करते हैं।
निकास रणनीति: अपने विला को कब और कैसे बेचें
जब आप एक पारिवारिक घर खरीद रहे होते हैं, तो बेचना शायद आपके दिमाग की आखिरी चीज होती है। आप यादें बनाने, अपने बच्चों को बड़े होते देखने और समुदाय में बसने पर ध्यान केंद्रित कर रहे हैं। हालांकि, एक स्मार्ट वित्तीय योजनाकार हमेशा निकास रणनीति पर विचार करता है। यह निराशावादी होने के बारे में नहीं है; यह तैयार रहने और यह सुनिश्चित करने के बारे में है कि आप अपनी संपत्ति के मूल्य को अधिकतम करें जब बेचने का समय आता है। दुबई में, जहां जीवन की परिस्थितियां जल्दी बदल सकती हैं, एक स्पष्ट निकास योजना होना विशेष रूप से महत्वपूर्ण है।
बेचने का 'कब' व्यक्तिगत और बाजार दोनों कारकों पर निर्भर करता है। व्यक्तिगत कारणों में आपके परिवार का बढ़ना और अधिक स्थान की आवश्यकता, बच्चों का विश्वविद्यालय जाना और आपको छोटे घर की आवश्यकता होना, या किसी दूसरे देश में स्थानांतरित होना शामिल हो सकता है। बाजार के दृष्टिकोण से, बेचने का आदर्श समय एक 'विक्रेता बाजार' के दौरान होता है, जब मांग आपूर्ति से अधिक होती है और कीमतें बढ़ रही होती हैं। दुबई के संपत्ति चक्रों पर नज़र रखना महत्वपूर्ण है। एक अनुभवी एजेंट आपको यह पहचानने में मदद कर सकता है कि बाजार कब चरम पर है, जिससे आप उच्चतम संभव मूल्य प्राप्त कर सकते हैं। हालांकि, बाजार का समय पूरी तरह से निर्धारित करना लगभग असंभव है। एक अधिक व्यावहारिक दृष्टिकोण एक समय सीमा निर्धारित करना है। क्या आप 5, 10, या 15 वर्षों तक संपत्ति रखने की योजना बना रहे हैं? एक लक्ष्य होने से आपको बाजार के अल्पकालिक उतार-चढ़ाव को नजरअंदाज करने और अपनी दीर्घकालिक योजना पर ध्यान केंद्रित करने में मदद मिलती है।
जब बेचने का 'कैसे' आता है, तो तैयारी महत्वपूर्ण होती है। जो खरीदार आप आज हैं, वे कल आपके भविष्य के खरीदार होंगे, इसलिए सोचें कि उनके लिए क्या महत्वपूर्ण होगा। इसका मतलब है कि अपनी संपत्ति को उत्कृष्ट स्थिति में बनाए रखना। नियमित रखरखाव, ताज़ा पेंट का एक कोट, और एक अच्छी तरह से रखा हुआ बगीचा एक बड़ा अंतर ला सकता है। किसी भी ज्ञात मुद्दे, जैसे कि टपकता नल या दोषपूर्ण एसी इकाई, को लिस्टिंग से पहले ठीक किया जाना चाहिए। आपको यह भी सुनिश्चित करना होगा कि आपके सभी कागजी कार्य क्रम में हैं, जिसमें मूल शीर्षक विलेख, किसी भी संशोधन के लिए अनापत्ति प्रमाण पत्र (एनओसी), और सेवा शुल्क भुगतानों का रिकॉर्ड शामिल है।
एक प्रतिष्ठित रियल एस्टेट एजेंसी के साथ काम करना प्रक्रिया का एक और महत्वपूर्ण हिस्सा है। एक अच्छा एजेंट आपको अपनी संपत्ति का सटीक मूल्य निर्धारण करने में मदद करेगा - बहुत अधिक मूल्य निर्धारण खरीदारों को डरा सकता है, जबकि बहुत कम मूल्य निर्धारण का मतलब है कि आप मेज पर पैसा छोड़ रहे हैं। वे एक पेशेवर विपणन अभियान भी बनाएंगे, जिसमें उच्च-गुणवत्ता वाली तस्वीरें और वीडियो शामिल होंगे, और अपनी संपत्ति को योग्य खरीदारों के नेटवर्क के सामने रखेंगे। वे आपके लिए बातचीत करेंगे, यह सुनिश्चित करते हुए कि आपको सर्वोत्तम संभव शर्तें मिलें। याद रखें कि विक्रेता के रूप में, आपको भी लागतें वहन करनी होंगी, जिसमें आमतौर पर एजेंसी शुल्क (बिक्री मूल्य का 2%) और यदि आपके पास बंधक है तो बैंक को कोई भी लागू पूर्व-भुगतान दंड शामिल है। इन लागतों को अपनी अपेक्षित शुद्ध आय में शामिल करने से आपको यह स्पष्ट तस्वीर मिलेगी कि आप बिक्री से वास्तव में कितना कमाएंगे।
दुबई में एक पारिवारिक विला में निवेश करना सिर्फ एक जीवनशैली का विकल्प नहीं है, यह एक महत्वपूर्ण वित्तीय निर्णय है। खरीद मूल्य से परे देखकर, चल रही लागतों की योजना बनाकर, और एक स्पष्ट दीर्घकालिक रणनीति अपनाकर, आप यह सुनिश्चित कर सकते हैं कि आपका घर आपके परिवार के लिए खुशी और वित्तीय सुरक्षा दोनों का स्रोत है।
## Sources - दुबई भूमि विभाग (DLD): dubailand.gov.ae - रियल एस्टेट नियामक एजेंसी (RERA): dubailand.gov.ae - यूएई सेंट्रल बैंक (बंधक विनियमों के लिए): centralbank.ae - यूएई सरकार पोर्टल (वीजा जानकारी): u.ae
Questions, answered
- दुबई में विला खरीदने के लिए मुझे कितनी डाउन पेमेंट की आवश्यकता है?
- यदि आप एक निवासी हैं और संपत्ति AED 5 मिलियन से कम की है, तो आपको आमतौर पर 20% डाउन पेमेंट की आवश्यकता होती है। AED 5 मिलियन से अधिक की संपत्तियों के लिए, डाउन पेमेंट 30% तक बढ़ जाता है। अनिवासियों के लिए, न्यूनतम डाउन पेमेंट आमतौर पर 25% या उससे अधिक होता है, जो बैंक पर निर्भर करता है।
- दुबई में विला के लिए औसत सेवा शुल्क क्या है?
- सेवा शुल्क समुदाय, सुविधाओं और विला के आकार के आधार पर बहुत भिन्न होते हैं। आप लगभग AED 3 से AED 7 प्रति वर्ग फुट प्रति वर्ष की उम्मीद कर सकते हैं। खरीदने से पहले हमेशा सटीक शुल्क की जांच करें, क्योंकि यह आपके वार्षिक बजट पर महत्वपूर्ण प्रभाव डालता है।
- क्या डेवलपर भुगतान योजनाएं मॉर्टगेज से बेहतर हैं?
- यह आपकी वित्तीय स्थिति पर निर्भर करता है। डेवलपर भुगतान योजनाएं (पेमेंट प्लान) अक्सर ब्याज-मुक्त होती हैं और कम शुरुआती नकदी की आवश्यकता होती है, जो उन्हें ऑफ-प्लान खरीदारों के लिए आकर्षक बनाती है। हालांकि, मॉर्टगेज आपको रेडी संपत्तियों के व्यापक बाजार तक पहुंच प्रदान करता है और लंबी अवधि में अधिक लचीलापन दे सकता है।
- क्या दुबई में विला खरीदना एक अच्छा दीर्घकालिक निवेश है?
- दुबई में अच्छी तरह से चुने गए पारिवारिक विला ऐतिहासिक रूप से एक मजबूत दीर्घकालिक निवेश रहे हैं, जो पूंजी वृद्धि और स्थिर किराये की पैदावार दोनों की पेशकश करते हैं। अरबियन रेंचेस जैसे स्थापित समुदायों ने समय के साथ अपने मूल्य को बनाए रखा है, जो उन्हें परिवारों और निवेशकों के लिए एक विश्वसनीय विकल्प बनाता है।
- क्या मैं दुबई में संपत्ति खरीदने के लिए गोल्डन वीज़ा प्राप्त कर सकता हूँ?
- हाँ, यदि आप कम से कम AED 2 मिलियन मूल्य की संपत्ति में निवेश करते हैं, तो आप 10-वर्षीय गोल्डन वीज़ा के लिए पात्र हो सकते हैं। यह वीज़ा आपको, आपके जीवनसाथी और बच्चों को प्रायोजित करने की अनुमति देता है, और यह दुबई में संपत्ति के स्वामित्व के प्रमुख लाभों में से एक है।
- दुबई में विला के लिए कुछ अच्छे पारिवारिक समुदाय कौन से हैं?
- उत्कृष्ट पारिवारिक समुदायों में दुबई हिल्स एस्टेट अपने केंद्रीय स्थान और शीर्ष सुविधाओं के लिए, अरबियन रेंचेस अपने स्थापित सामुदायिक अनुभव के लिए, और सोभा हार्टलैंड II अपनी प्रीमियम नई-निर्माण गुणवत्ता के लिए शामिल हैं। आपकी पसंद आपके बजट, जीवनशैली और स्कूल व काम से निकटता जैसी प्राथमिकताओं पर निर्भर करेगी।
प्रिया दुबई के विला समुदायों - स्कूलों, यात्रा के समय, हरे-भरे स्थानों और पड़ोस के अनूठे अनुभव पर रिपोर्ट करती हैं। वह उन परिवारों के लिए लिखती हैं जो दुबई में अपनी जड़ें जमाना चाहते हैं।
संबंधित कहानियां

दुबई: फिक्स्ड या वेरिएबल मॉर्गेज? पहली बार खरीदने वालों के लिए गाइड
दुबई में अपना पहला घर खरीदने की योजना बना रहे हैं? समझिए कि फिक्स्ड और वेरिएबल मॉर्गेज दरों के बीच का चुनाव आपकी वित्तीय स्थिति को कैसे प्रभावित कर सकता है और आपके लिए सबसे अच्छा विकल्प कौन सा है।

दुबई में रिटायरमेंट के लिए सही अपार्टमेंट
दुबई अब केवल युवाओं का शहर नहीं है। सही अपार्टमेंट चुनकर आप यहाँ एक आरामदायक, जुड़ा हुआ और सुरक्षित रिटायरमेंट जीवन जी सकते हैं, जो आपकी ज़रूरतों के अनुसार हो।

दुबई में अपनी बाहरी जगह का मूल्य बढ़ाएं
आपकी बालकनी, छत या बगीचा सिर्फ एक अतिरिक्त सुविधा नहीं है - यह आपकी संपत्ति के मूल्य का एक महत्वपूर्ण हिस्सा है। जानें कि दुबई के प्रतिस्पर्धी बाजार में खरीदारों को आकर्षित करने और अपनी संपत्ति का अधिकतम मूल्य प्राप्त करने के लिए इन बाहरी स्थानों को कैसे प्रदर्शित करें।
आपके इनबॉक्स में गूँज
एक विचारशील ईमेल हर महीने। बाज़ार की जानकारी, नई लॉन्च, कोई स्पैम नहीं।